MaPrimeRénov' Copropriété : les 3 conditions pour que votre immeuble touche jusqu'à 45 % d'aide
18 min2 563 lectures
Taux immobilier : l'usure passe à 5,40 % au 1er octobre, le crédit moyen reste à 3,31 %
Depuis le 1er octobre, une banque peut vous prêter sur 25 ans jusqu'à un TAEG de 5,40 %, contre 5,29 % cet été. Le taux immobilier moyen, lui, s'établit à 3,31 % en août. La BCE a relevé ses taux : emprunter coûte un peu plus cher.

Par Cyril K.
Publié le · Mis à jour le
Mis à jour en octobre 2026 : les nouveaux plafonds du taux d'usure sont entrés en vigueur le 1er octobre (4,09 %, 4,68 % et 5,40 % selon la durée du prêt, 5,52 % en taux variable, 6,49 % pour un prêt relais), confirmés par Service-public le 30 septembre. Taux moyens de l'Observatoire Crédit Logement inchangés : août reste le dernier mois publié.
Sommaire
Taux immobilier : où en est le crédit début octobre 2026 ?
Pour l'emprunteur, tout se joue sur quatre données : le taux d'intérêt fixe de l'offre de prêt, l'assurance emprunteur, la durée et l'apport personnel. Chaque banque les combine selon votre profil, vos revenus et votre dossier. La mensualité, le coût total et le TAEG en découlent, et une simulation sur plusieurs durées montre vite l'effet de la hausse des taux sur votre financement.
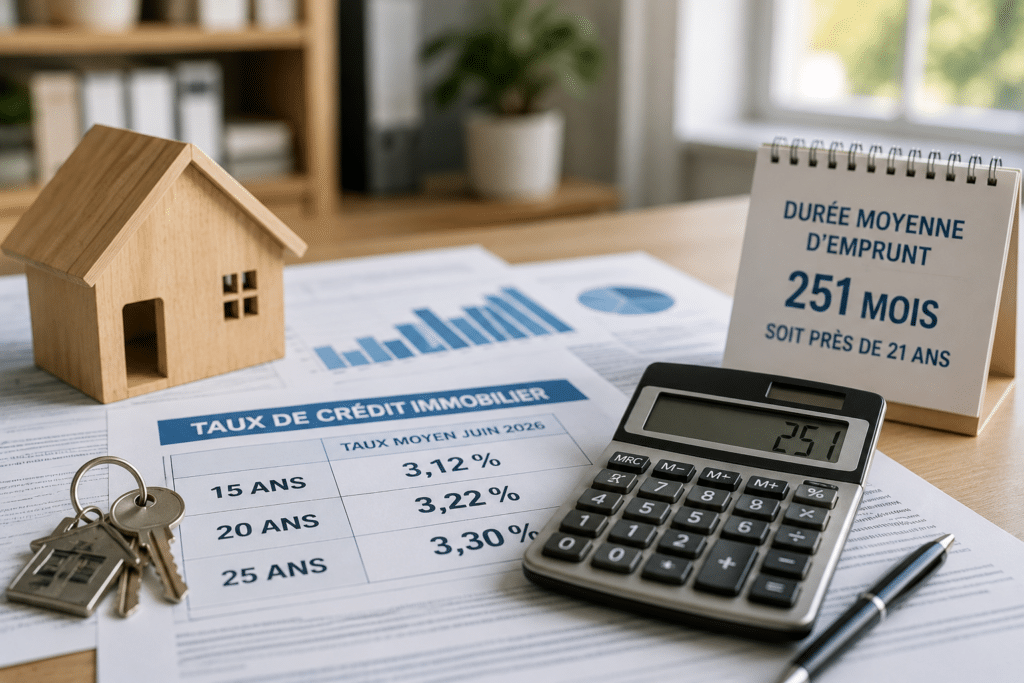
Après six mois de calme, les barèmes bougent de nouveau. Entre février et juin 2026, le taux moyen des prêts accordés tenait autour de 3,23 %. Depuis juin, les banques relèvent leurs grilles par petites touches, et le taux moyen atteint 3,31 % en août, 3,24 % dans le neuf et 3,30 % dans l'ancien.
Le chiffre paraît modeste. Il ne l'est pas. L'Observatoire Crédit Logement/CSA, qui publie chaque mois les taux effectivement accordés et non des barèmes affichés, décrit un marché du crédit « engagé sur le chemin de la récession ». Sur trois mois glissants, la production de crédits recule de 16,8 % et le nombre de prêts de 14,5 %. Le mouvement était engagé avant l'été : à fin juin, la production baissait déjà de 14,8 % sur un an et le nombre de prêts de 9,6 %, et sur le premier semestre 2026 elle restait inférieure de 44,5 % à la moyenne des années 2016 à 2019. Les taux de septembre, attendus dans les prochains jours, seront les premiers à intégrer la hausse de la BCE.
Les taux moyens par durée en août 2026
La durée du prêt reste le premier facteur de prix. Plus vous étalez le remboursement, plus la banque facture le risque. Voici les taux fixes moyens publiés par l'Observatoire pour les prêts accordés en août, comparés au relevé de juin.
| Durée du prêt | Taux moyen juin 2026 | Taux moyen août 2026 | Évolution |
|---|---|---|---|
| 15 ans | 3,12 % | 3,14 % | +0,02 point |
| 20 ans | 3,22 % | 3,27 % | +0,05 point |
| 25 ans | 3,30 % | 3,35 % | +0,05 point |
| Ensemble des prêts | 3,24 % (2e trimestre) | 3,31 % | +0,07 point |
Depuis décembre 2025, le taux moyen sur 25 ans est passé de 3,25 % à 3,35 %. Sur 15 ans, la hausse n'est que de 0,05 point. Les prêts longs, ceux des primo-accédants, paient donc le plus la remontée. Un an plus tôt, en août 2025, l'ensemble des prêts se signait à 3,06 %.
Les barèmes de rentrée des courtiers
Les courtiers publient des barèmes, c'est-à-dire les taux que les banques proposent aux nouveaux dossiers, et non les prêts déjà signés. Ils anticipent donc la tendance de quelques semaines. En septembre 2026, les grilles bancaires ont gagné environ 0,11 point en moyenne.
- Sur 15 ans : 3,23 % chez Cafpi, 3,28 % chez Meilleurtaux, 3,40 % chez Vousfinancer, 3,38 % à 3,43 % chez Pretto.
- Sur 20 ans : 3,40 % chez Meilleurtaux, 3,43 % chez Cafpi, 3,50 % chez Vousfinancer, jusqu'à 3,54 % chez Pretto.
- Sur 25 ans : 3,50 % chez Meilleurtaux, 3,53 % chez Cafpi, 3,60 % chez Vousfinancer, jusqu'à 3,67 % chez Pretto.
Ces écarts entre courtiers tiennent à leur méthode : taux moyen, taux négocié pour un bon profil, ou taux médian. Un même dossier peut donc obtenir une offre plus basse que le baromètre publié. Pour suivre le mouvement mois par mois, lisez aussi les offres de crédit que les banques proposent encore sous 2 %, souvent réservées à des publics ciblés.
La BCE relève ses taux : quel effet sur votre crédit immobilier ?
Le 10 septembre 2026, le conseil des gouverneurs de la Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point. Depuis le 16 septembre, le taux de la facilité de dépôt vaut 2,50 %, celui des opérations principales de refinancement 2,65 % et celui de la facilité de prêt marginal 2,90 %. C'est la deuxième hausse de l'année, après celle du 11 juin (dépôt porté à 2,25 %, refinancement à 2,40 %, prêt marginal à 2,65 %), la première après une série de huit baisses, les taux ayant été laissés inchangés en juillet.
La raison est l'inflation. La guerre au Moyen-Orient a fait remonter le pétrole et le gaz pendant l'été, et la BCE prévoit désormais une inflation moyenne de 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028, pour un objectif de 2 %.
Un effet indirect, mais réel, sur le taux fixe
La BCE ne fixe pas le taux de votre prêt. Ses taux directeurs pèsent sur le coût des ressources à court terme des banques, et sur l'Euribor, l'indice des prêts à taux variable. Pour un taux fixe sur 20 ou 25 ans, la référence des établissements reste le taux d'emprunt de l'État à 10 ans, l'OAT, qui a franchi le seuil de 4 %. Fin juillet 2026, elle a atteint son plus haut niveau depuis juin 2009. En théorie, une telle tension aurait dû pousser les crédits vers 3,80 % ; les banques ont préféré rogner leurs marges pour garder les bons dossiers, et le taux moyen sur 20 ans est resté autour de 3,30 %. Nous détaillons ce mécanisme dans notre analyse des taux de crédit restés bas malgré l'OAT au-dessus de 4 %.
Le signal de la BCE compte pourtant. Il confirme aux banques que l'argent ne redeviendra pas bon marché à court terme, et elles ajustent leurs barèmes en conséquence. Un emprunteur qui signe son offre en octobre ou en novembre doit s'attendre à un taux un peu plus élevé que celui de l'été, de 0,1 à 0,2 point selon le profil.
Des banques qui reconstituent leurs marges
La remontée ne vient pas d'une décision unique. Les établissements avaient comprimé leurs marges au début de l'année pour relancer la production de crédits. Ils les reconstituent maintenant, dans un marché où la demande ralentit. Autre signal, moins visible : la sélection. Selon l'Observatoire, l'apport personnel a progressé de 1,1 % sur les huit premiers mois de 2026, les revenus des emprunteurs de 1,5 %, et le coût des opérations de 3,1 %. Le prix d'un achat représente désormais 4,2 années de revenus : les ménages modestes, qui dépendent d'une durée longue, sont les premiers écartés.
Le taux d'usure depuis le 1er octobre 2026 : les plafonds en vigueur
Le taux d'usure est le taux maximum légal qu'une banque peut pratiquer, TAEG compris : intérêts, assurance emprunteur, frais de dossier et garantie. La Banque de France le fixe chaque trimestre. L'avis du 25 septembre 2026, publié au Journal officiel le 26 et relayé par Service-public le 30, fixe les seuils applicables du 1er octobre au 31 décembre 2026. Ils valent pour les particuliers, mais aussi pour les associations et les collectivités locales, et couvrent les prêts immobiliers comme les prêts travaux de plus de 75 000 euros. Le relèvement du 1er juillet 2026 avait déjà desserré l'étau pour les dossiers bloqués à quelques dixièmes près, primo-accédants et emprunteurs à l'assurance coûteuse en tête.
| Type de prêt immobilier | Taux effectif moyen du 3e trimestre | Usure du 1er avril au 30 juin | Usure jusqu'au 30 septembre | Usure depuis le 1er octobre |
|---|---|---|---|---|
| Taux fixe, moins de 10 ans | 3,07 % | 4,00 % | 4,07 % | 4,09 % |
| Taux fixe, 10 à moins de 20 ans | 3,51 % | 4,48 % | 4,57 % | 4,68 % |
| Taux fixe, 20 ans et plus | 4,05 % | 5,19 % | 5,29 % | 5,40 % |
| Taux variable | 4,14 % | n.c. | 5,28 % | 5,52 % |
| Prêt relais | 4,87 % | 6,20 % | 6,39 % | 6,49 % |
Comment se calcule le seuil de l'usure
Le calcul est mécanique : le code de la consommation fixe le seuil au taux effectif moyen pratiqué par les établissements au trimestre précédent, majoré d'un tiers. Sur 20 ans et plus, 4,05 % plus un tiers donne 5,40 %. Ce taux effectif moyen inclut l'assurance et les frais, il est donc plus élevé que les taux nominaux publiés par l'Observatoire.
La série montre le retournement. Au deuxième trimestre 2026, les seuils avaient baissé sous 20 ans, reflet des taux effectifs moyens du premier trimestre (3,00 % sous 10 ans, 3,36 % de 10 à 20 ans) ; ils remontent depuis, au 1er juillet puis au 1er octobre, sur toutes les durées.
La hausse du plafond est une bonne nouvelle pour les dossiers limites. Un emprunteur de plus de 55 ans, ou avec un risque de santé, paie une assurance chère qui gonfle son TAEG. Avec 0,11 point de marge en plus sur les prêts longs, certains de ces dossiers repassent sous le plafond. Le taux d'usure bloque rarement un projet aujourd'hui, mais il reste le premier motif de refus pour ces profils : selon Cafpi, 27 % des dossiers d'emprunteurs de plus de 45 ans butaient sur ce plafond au premier trimestre 2026. Le prochain avis de la Banque de France, fin décembre, fixera les seuils du 1er janvier 2027.
Le cas d'une offre émise fin septembre
C'est la date de l'offre de prêt qui compte, pas celle de la signature chez le notaire. Une offre émise le 29 septembre avec un TAEG de 5,35 % sur 25 ans dépassait le plafond de 5,29 % alors en vigueur : la banque ne pouvait pas l'envoyer. Réémise depuis le 1er octobre, la même offre passe sous les 5,40 %. Si votre banque vous a opposé l'usure en septembre, redemandez une édition de l'offre : le blocage a peut-être disparu.
Combien coûte un prêt immobilier aujourd'hui ?
Un taux se lit mieux en euros. Soit un emprunt de 250 000 euros, aux taux moyens d'août 2026, hors assurance et frais de dossier. La mensualité et le coût total des intérêts changent fortement avec la durée du crédit.
| Durée | Taux fixe moyen | Mensualité hors assurance | Coût total des intérêts |
|---|---|---|---|
| 15 ans (180 mois) | 3,14 % | environ 1 743 € | environ 63 800 € |
| 20 ans (240 mois) | 3,27 % | environ 1 420 € | environ 90 900 € |
| 25 ans (300 mois) | 3,35 % | environ 1 231 € | environ 119 400 € |
Allonger de 15 à 25 ans réduit la mensualité d'environ 510 euros. Mais le coût du crédit fait presque le double. Voilà pourquoi la durée moyenne atteint un record : 252 mois, soit 21 ans, et 49,3 % des prêts à l'accession sont accordés sur 25 ans ou plus. Le détail de ces chiffres figure dans notre article sur les taux de 3,31 % d'août et la progression des prêts sur 25 ans.
Ce que coûtent 0,2 point de hausse
Sur le même prêt de 250 000 euros à 20 ans, passer de 3,27 % à 3,47 % ajoute environ 25 euros par mois. Sur toute la durée, la facture grimpe d'à peu près 6 100 euros. La hausse de la rentrée ne bloque pas un projet, mais elle se paie sur la durée.
Taux nominal, TAEG et coût total
Le taux nominal, ou taux d'intérêt, ne dit pas tout. Le taux annuel effectif global, le TAEG, ajoute l'assurance emprunteur, les frais de dossier, la garantie (caution ou hypothèque) et les frais de courtier. C'est lui que la banque doit afficher dans son offre de prêt, lui qui se compare d'une banque à l'autre, et lui que la loi confronte au taux d'usure. Deux offres au même taux fixe peuvent afficher un TAEG différent de 0,3 point selon le coût de l'assurance.
Combien pouvez-vous emprunter ?
Votre capacité d'emprunt dépend de trois données : vos revenus, le taux d'endettement autorisé et la durée. Les règles du Haut Conseil de stabilité financière (HCSF) s'imposent à toutes les banques depuis 2022, et le HCSF les a maintenues lors de sa réunion du 15 septembre 2026.
- Taux d'endettement plafonné à 35 % : la mensualité, assurance comprise, ne doit pas dépasser 35 % des revenus nets.
- Durée maximale de 25 ans : 27 ans dans le neuf ou pour un achat dans l'ancien dont les travaux représentent au moins 10 % du coût total.
- Une marge de dérogation de 20 % : chaque banque peut sortir de ces règles pour une partie de sa production, surtout au profit des primo-accédants et de la résidence principale. Au deuxième trimestre 2026, les dérogations ont représenté 18,1 % des prêts.
Un exemple de calcul de capacité d'emprunt
Un couple gagne 4 000 euros nets par mois. Au plafond de 35 %, sa mensualité maximale est de 1 400 euros. Aux taux moyens d'août, et avant assurance, cela permet d'emprunter environ 246 000 euros sur 20 ans, et environ 284 000 euros sur 25 ans. Une fois l'assurance déduite, le montant baisse de quelques milliers d'euros.
Crédit immobilier : la hausse des taux menace-t-elle de bloquer le marché ?
— Figaro Immobilier (@Le_Figaro_Immo) 2 octobre 2026
➡️ https://t.co/cTxN0HovM5 pic.twitter.com/o5bftQHEE1
Si le taux sur 25 ans passe de 3,35 % à 3,55 % d'ici la fin de l'année, la même mensualité de 1 400 euros ne finance plus qu'environ 278 000 euros. Six mille euros de moins, pour le même revenu : voilà l'effet concret de la hausse sur un projet. Certains courtiers évoquent même un taux moyen de 4 % début 2027, un scénario que nous détaillons dans notre article sur des taux qui pourraient atteindre 4 %. Pour calculer votre propre situation, faites une simulation avec plusieurs durées et plusieurs taux. Notre dossier sur la capacité d'emprunt immobilier détaille la méthode de calcul, le reste à vivre et les revenus que la banque retient.
Taux fixe ou taux variable : que choisir ?
En France, près de tous les crédits immobiliers sont à taux fixe. Le taux reste le même du premier au dernier mois, et la mensualité aussi. C'est la sécurité, et c'est ce que les banques proposent d'abord.
Le taux variable, ou révisable, suit un indice de référence, souvent l'Euribor, lui-même tiré par les taux de la BCE. Il démarre en général plus bas, mais il peut monter. Les offres sérieuses sont capées : le taux ne peut pas dépasser le taux initial de plus d'un ou deux points. Ce type de prêt a un sens sur une durée courte, ou si vous prévoyez une vente ou un remboursement anticipé dans quelques années.
Avec une BCE qui relève ses taux deux fois en trois mois, le pari du variable devient plus risqué. Son taux d'usure est passé de 5,28 % à 5,52 % au 1er octobre, la plus forte hausse du trimestre. Un conseil de courtier peut vous aider à trancher selon votre profil, mais pour la plupart des projets, le taux fixe reste le choix raisonnable.
Comment obtenir un meilleur taux pour votre prêt ?
Le taux affiché dans un baromètre est une moyenne. Votre taux à vous dépend de votre profil d'emprunteur. Les banques classent les dossiers, et les meilleurs obtiennent une remise de 0,2 à 0,4 point sur le barème moyen.
Les critères qui font baisser le taux
- L'apport personnel : 10 % du prix couvre les frais de notaire et de garantie ; 20 à 30 % ouvre les meilleurs taux. Nous avons mesuré l'impact réel d'un apport de 20 à 30 % sur votre taux.
- La stabilité des revenus : un CDI hors période d'essai, ou plusieurs années d'activité pour un indépendant.
- Une gestion saine des comptes : pas de découvert, une épargne régulière, une épargne restante après l'achat.
- La domiciliation : accepter d'ouvrir un compte bancaire et de verser ses salaires dans l'établissement prêteur reste un levier de négociation.
Faire jouer la concurrence
Une seule banque ne suffit pas. Présentez votre dossier à trois ou quatre établissements, dont votre banque principale, ou confiez-le à un courtier. Le courtier connaît les banques qui cherchent des clients ce mois-ci : certaines ont des objectifs de production et proposent un taux plus bas pour un type de profil précis, comme les jeunes actifs ou les fonctionnaires.
Pensez aussi aux aides. Le prêt à taux zéro, élargi en 2025 à tout le territoire pour le neuf, finance une partie de l'achat sans intérêt et fait baisser le coût moyen de votre financement. Consultez notre dossier sur le PTZ et ses conditions.
Réduire le coût de l'assurance emprunteur
L'assurance est le deuxième poste de coût d'un crédit immobilier, après les intérêts. Depuis la loi Lemoine, vous pouvez changer d'assurance à tout moment, sans frais, à garanties équivalentes. Une délégation d'assurance peut diviser la facture par deux pour un emprunteur jeune et non fumeur, et faire passer sous le taux d'usure un dossier qui le dépassait. Tout est expliqué dans notre dossier sur l'assurance emprunteur.
Faut-il emprunter maintenant ou attendre ?
La question revient à chaque rentrée. La réponse, cette année, penche vers l'action. La BCE vient de monter ses taux, l'OAT reste au-dessus de 4 % et les banques relèvent leurs grilles : les prévisions des courtiers et des économistes vont dans le même sens, une hausse modérée d'ici la fin de l'année, avec un taux moyen qui pourrait approcher 3,5 %, voire davantage. Nous faisons le point sur ces scénarios dans notre analyse sur des taux qui pourraient grimper d'ici la fin 2026, et sur l'année suivante dans les prévisions de taux pour 2027.
Attendre une baisse des taux est donc un pari risqué. En revanche, un marché du crédit qui ralentit est aussi un marché où les vendeurs négocient : selon l'Insee, les prix de l'ancien ont reculé de 0,8 % sur un an au deuxième trimestre 2026. Un bien acheté 3 % moins cher compense largement 0,2 point de taux supplémentaire. Mieux vaut négocier le prix du logement que guetter le taux idéal, et lancer la recherche de financement dès la signature du compromis de vente immobilier.
Et si vous avez déjà un prêt ?
Un prêt à taux fixe n'est pas touché par la hausse de la BCE : votre mensualité ne bouge pas. La renégociation n'est intéressante que si l'écart entre votre taux et le taux du marché dépasse environ 0,7 à 1 point, et s'il vous reste une bonne partie du capital à rembourser. Les emprunteurs de fin 2023, signés au-dessus de 4 %, sont les seuls pour qui la question se pose encore. Pensez aux indemnités de remboursement anticipé et aux frais d'une nouvelle garantie avant de lancer la demande.
Taux immobilier selon votre projet et votre profil
Le même jour, deux emprunteurs n'obtiennent pas le même taux immobilier. Le type de projet, la région et la situation personnelle font varier le taux de prêt immobilier proposé, parfois de plusieurs dixièmes.
Résidence principale, investissement locatif, travaux
Le financement d'une résidence principale reste la priorité des prêteurs : c'est sur ce type de crédit immobilier que les conditions sont les plus souples. Un investissement locatif se finance également, mais le taux est souvent un peu plus élevé et l'acceptation plus sélective. La banque retient en général 70 % du loyer attendu dans vos revenus, et regarde de près le rendement du bien.
Pour un achat avec travaux, le prêt immobilier peut financer les deux dans un seul contrat. Les devis doivent être joints au dossier avant l'offre. Si vous vendez un logement pour en acquérir un autre, un prêt relais avance l'argent de la vente en cours, à un taux plus élevé que le crédit principal : son taux d'usure est de 6,49 % depuis le 1er octobre.
Âge, région et situation professionnelle
Les primo-accédants de moins de 35 ans sont les clients que les établissements recherchent : leur vie professionnelle est devant eux, et ils ouvrent souvent plusieurs produits. Un emprunteur de plus de 55 ans obtient un taux proche, mais paie davantage d'assurance. Selon la région, les taux immobiliers régionaux peuvent varier de 0,1 à 0,2 point, en fonction de la concurrence entre agences locales.
Côté situation, un fonctionnaire ou un salarié en CDI rassure. Un indépendant doit présenter trois bilans. Dans tous les cas, un dossier complet dès le premier rendez-vous avec le conseiller accélère l'obtention de l'accord.
Rachat de crédit et renégociation
Le rachat de crédit immobilier par un autre prêteur ne se justifie que si l'écart de taux est réel et si le capital restant dû est important. Pour renégocier, commencez par votre propre établissement. Faites une simulation avec un simulateur en ligne ou un comparateur, puis demandez l'avis d'un conseiller indépendant. Indiquez le capital restant dû, et non le montant emprunté à l'origine. Ce type d'outil donne une base de calcul, pas une offre : seule l'offre de prêt écrite engage le prêteur.
En pratique : les étapes pour obtenir votre crédit immobilier
- Connaître votre budget : revenus, charges, apport, et capacité à rembourser sans dépasser 35 % d'endettement.
- Comparer les offres : au moins trois propositions, à comparer sur le TAEG et le coût total, pas sur le seul taux nominal.
- Déposer un dossier complet : pièces d'identité, bulletins de salaire, avis d'imposition, relevés de compte, compromis de vente.
- Recevoir l'offre de prêt : un délai de réflexion de dix jours s'impose avant de l'accepter, puis la signature chez le notaire.
Ces informations valent pour la plupart des projets immobiliers. Les conditions d'octroi précises dépendent de chaque établissement et de votre dossier.
Historique des taux immobiliers en 2026, mois par mois
Pour situer le niveau actuel, voici les taux moyens effectivement accordés relevés par l'Observatoire Crédit Logement/CSA, hors assurance et coût des sûretés, depuis l'été 2025. Une case vide signifie que la donnée n'a pas été publiée pour cette durée dans le relevé concerné.
| Période | 15 ans | 20 ans | 25 ans | Ensemble des prêts |
|---|---|---|---|---|
| Juin 2025 | 3,01 % | 3,07 % | 3,12 % | |
| Août 2025 | 3,06 % | |||
| Décembre 2025 | 3,25 % | |||
| 1er trimestre 2026 | 3,22 % | |||
| Juin 2026 | 3,12 % | 3,22 % | 3,30 % | 3,24 % (2e trimestre) |
| Mi-juillet 2026 (point d'étape relayé par Moneyvox le 21 juillet) | 3,29 % | |||
| Août 2026 | 3,14 % | 3,27 % | 3,35 % | 3,31 % |
La durée suit le même mouvement. Au deuxième trimestre 2026, les prêts étaient accordés en moyenne sur 251 mois, un mois de moins qu'au premier trimestre mais six de plus qu'un an plus tôt ; en août, la moyenne atteint 252 mois. Allonger la durée reste le moyen le plus utilisé par les banques pour contenir la mensualité quand l'apport recule.
Les statistiques de la Banque de France publiées début août 2026 mesurent autre chose : le taux moyen de tous les nouveaux crédits à l'habitat, hors renégociations. Il était alors stable à 3,22 % pour le deuxième mois consécutif, pour 12 milliards d'euros de prêts nouveaux sur le mois, et 99,5 % de ces crédits étaient à taux fixe. La part des renégociations reculait à 13,6 %. La France restait sous la moyenne de la zone euro (3,45 %), devant l'Allemagne (3,85 %) et l'Italie (3,49 %), seule l'Espagne faisant mieux (2,82 %).
Usure, taux du mois, simulation : les réponses courtes sur le crédit immobilier
Quelles sont les conditions pour obtenir un prêt immobilier ?
Un taux d'endettement sous 35 % assurance comprise, une durée de 25 ans au plus (27 ans dans le neuf), des revenus stables, des comptes sans incident et, dans la plupart des cas, un apport couvrant au moins les frais liés à l'achat. Le TAEG de l'offre doit rester sous le taux d'usure.
Quel est le taux immobilier moyen en octobre 2026 ?
Les derniers taux effectivement accordés, publiés par l'Observatoire Crédit Logement/CSA, datent d'août 2026 : 3,31 % en moyenne, 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans. Les barèmes de courtiers de septembre sont un peu plus hauts, entre 3,5 % et 3,7 % sur 25 ans.
Quel est le taux d'usure depuis le 1er octobre 2026 ?
Du 1er octobre au 31 décembre 2026 : 4,09 % pour un prêt fixe de moins de 10 ans, 4,68 % de 10 à 20 ans, 5,40 % à partir de 20 ans, 5,52 % pour un prêt à taux variable et 6,49 % pour un prêt relais, selon l'avis de la Banque de France du 25 septembre.
La hausse des taux de la BCE change-t-elle mon prêt en cours ?
Non, si votre prêt est à taux fixe : votre mensualité reste la même jusqu'au bout. Un prêt à taux variable, indexé sur l'Euribor, peut en revanche être révisé à sa prochaine date anniversaire, dans la limite du cap prévu au contrat.
Comment simuler un prêt immobilier ?
Une simulation part du montant à emprunter, de la durée et du taux. Faites-la sur deux ou trois durées, ajoutez l'assurance, et vérifiez que la mensualité reste sous 35 % de vos revenus nets. Le TAEG de l'offre finale reste la seule donnée qui engage la banque.
Quels sont les frais associés à un crédit immobilier ?
En plus des intérêts : l'assurance emprunteur, les frais de dossier, la garantie (caution ou hypothèque), les frais de courtier éventuels et les frais de notaire liés à l'achat. Tous, sauf les frais de notaire, entrent dans le calcul du TAEG.