
PTZ 2027 : jusqu'à 180 000 euros sans intérêts pour les familles qui attendent un enfant
Articles de la catégorie Crédits immobiliers
Taux, durées, capacité d'emprunt et assurance : suivez l'actualité du crédit immobilier et nos conseils pour financer votre achat au meilleur coût.
PTZ 2027 : jusqu'à 180 000 euros sans intérêts pour les familles qui attendent un enfant
Budget 2027 : un second prêt à taux zéro pour les familles, cumulable avec le PTZ actuel. Montants, conditions, zones et calendrier.
Prêt immobilier en CDD : les banques qui acceptent, et le dossier qui fait basculer le oui
CDD, intérim, période d'essai : quelle ancienneté, quel apport, quelles garanties et quel montage pour décrocher votre prêt immobilier en 2026.
Capacité d'emprunt : 3 500 euros de revenus ouvrent environ 236 000 euros de prêt, voici le calcul
HCSF confirmé le 15 septembre 2026 : 35 % d'endettement, 25 ans. À 3,31 %, 3 500 euros nets par mois ouvrent environ 236 000 euros de prêt.
Votre crédit immobilier pourrait bientôt coûter plus cher à cause de la dette française
Dette française, OAT et taux immobiliers : découvrez pourquoi votre capacité d’emprunt pourrait diminuer d’ici fin 2026.
Apport personnel : combien les banques exigent vraiment pour un achat immobilier à l'automne 2026
Dix pour cent du prix : le plancher que les banques appliquent sans qu'aucun texte l'impose. Ce qu'il couvre, qui emprunte sans apport, comment le réunir.
Crédit immobilier : les taux remontent et pourraient atteindre 4 % d’ici fin 2026
Les taux immobiliers remontent en septembre 2026. Sur 20 ans, ils pourraient approcher 4 % d’ici décembre. Faut-il emprunter maintenant ?
Taux immobilier 2027 : les nouvelles prévisions qui attendent les emprunteurs
Taux immobilier 2027 : découvrez les scénarios possibles, les prévisions sur 20 ans et l’impact concret sur votre capacité d’emprunt.
Taux de crédit immobilier : 3,31 % en août 2026, les prêts sur 25 ans progressent
Crédit immobilier : taux moyen à 3,31 % en août 2026, durées plus longues et production en recul. Ce que cela change pour les acheteurs.
Crédit immobilier : combien la remontée des taux va-t-elle réellement coûter pour 200 000, 300 000 ou 400 000 € empruntés ?
Les taux immobiliers remontent en septembre 2026. Découvrez les nouveaux barèmes sur 15, 20 et 25 ans et ce que cela change pour votre projet.
Crédit immobilier : les taux repartent à la hausse à la rentrée de septembre 2026
Les taux immobiliers remontent en septembre 2026. Découvrez les nouveaux barèmes, l’impact de l’OAT et les conséquences pour les emprunteurs.
Crédit immobilier : les banques qui proposent encore des taux de 0 % à 1,99 %
Malgré la hausse des taux immobiliers, plusieurs banques proposent encore des prêts bonifiés de 0 % à 1,99 % en septembre 2026.
Taux immobilier : la rentrée 2026 pourrait mettre fin aux bonnes nouvelles pour les emprunteurs
Les taux immobiliers pourraient remonter dès septembre 2026. OAT à 4,10 %, marges bancaires réduites : ce qui menace les emprunteurs.
Vous voulez acheter ? Pourquoi septembre pourrait être le bon moment pour décrocher votre crédit
Les taux immobiliers restent proches de 3,40 %, mais une remontée vers 3,7 à 4 % se profile. Pourquoi les emprunteurs doivent surveiller l’automne.
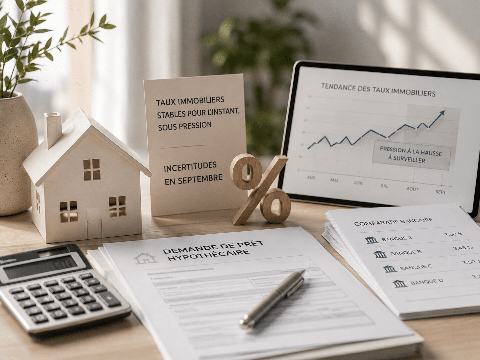
Crédit immobilier : pourquoi les taux pourraient évoluer dès septembre 2026
Les taux immobiliers restent stables en août 2026, mais OAT, BCE et stratégie des banques pourraient changer la donne dès septembre.
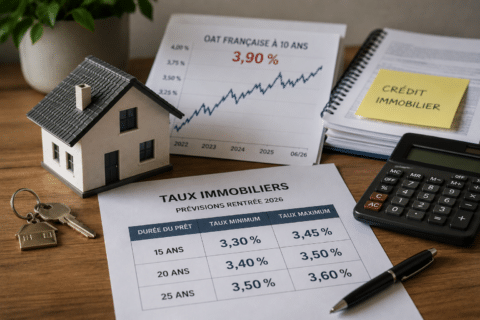
Taux de crédit immobilier : ce qui pourrait changer pour les emprunteurs dès septembre
Les taux de crédit immobilier pourraient cesser de baisser à la rentrée 2026. Découvrez les niveaux attendus et les profils encore avantagés.
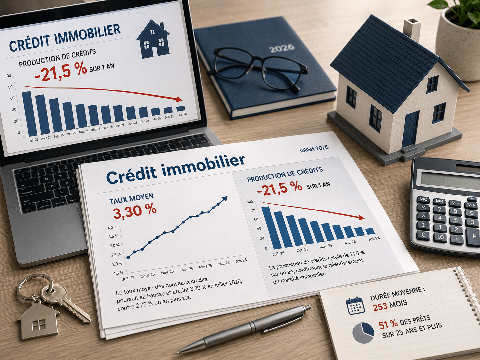
Crédit immobilier : taux à 3,30 %, prêts en baisse… le marché décroche
Crédit immobilier : taux à 3,30 %, production en baisse de 21,5 % et prêts plus longs. Le marché montre de nouveaux signes de faiblesse.
Comment financer un achat immobilier quand on dispose déjà d’un patrimoine ?
Apport, crédit et épargne : découvrez comment financer un nouvel achat immobilier lorsque vous disposez déjà d’un patrimoine.
Prêt Action Logement à 1 % : jusqu’à 30 000 € pour financer votre achat immobilier
Prêt Action Logement à 1 % : découvrez qui peut emprunter jusqu’à 30 000 €, les logements éligibles et comment effectuer votre demande.
Crédit immobilier : faut-il craindre la fin du taux fixe en France ?
Le prêt immobilier à taux fixe protège 99 % des emprunteurs français. Mais les règles européennes pourraient bouleverser ce modèle après 2032.
Crédit immobilier : comment suspendre vos mensualités en cas de difficultés financières
Difficultés financières ? Découvrez comment suspendre vos mensualités de crédit immobilier et les recours possibles en cas de refus.
Crédit immobilier refusé : le crédit hypothécaire peut-il sauver votre projet ?
Crédit immobilier refusé ? Le crédit hypothécaire permet parfois de financer un projet grâce à un bien déjà détenu, mais son coût est supérieur.

PTZ : jusqu'à 50 % de votre achat sans intérêts, les plafonds en vigueur jusqu'à fin 2027
Jusqu'à fin 2027, le PTZ couvre 10 à 50 % d'un achat selon vos revenus : plafonds vérifiés, zones, tranches et calcul pas à pas.

Taux immobilier à 3,22 % : le marché du crédit confirme sa reprise en France
Crédit immobilier : la production atteint 12 milliards d’euros en 2026, avec un taux moyen stable à 3,22 % selon la Banque de France.

Crédit immobilier : attendre septembre pourrait coûter plus de 7 000 € aux acheteurs
Taux immobilier autour de 3,30 % en août 2026 : faut-il signer avant septembre ? Risques de hausse, coût et leviers pour négocier.
Crédit immobilier : les nouvelles règles européennes menacent le modèle français
Les banques françaises alertent sur les règles de Bâle III qui pourraient remettre en cause le crédit immobilier à taux fixe d'ici 2032.

Pourquoi les taux des crédits immobiliers restent bas malgré une France qui emprunte à plus de 4 %
Malgré une OAT française au-dessus de 4 %, les taux immobiliers restent autour de 3,3 %. Jusqu'à quand cette situation peut-elle durer ?
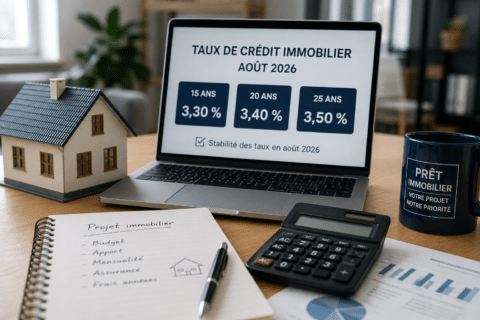
Crédit immobilier : les taux restent sous 3,5 % en août 2026, mais jusqu’à quand ?
Les taux de crédit immobilier restent stables en août 2026. Découvrez les meilleurs barèmes, les profils favorisés et les risques pour la rentrée.
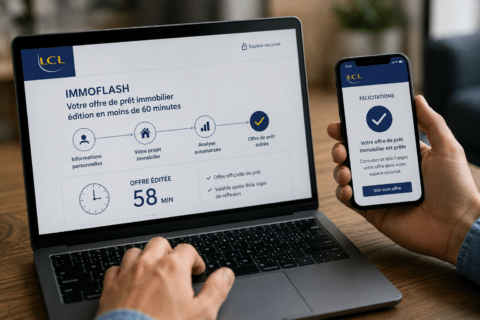
LCL lance son prêt immobilier express, mais beaucoup d’acheteurs seront exclus
LCL promet une offre de crédit immobilier en 60 minutes. Conditions, profils concernés, exclusions et limites du dispositif Immoflash.
Taux d’emprunt de la France à plus de 4 % : pourquoi ce seuil historique inquiète autant
Le taux d'emprunt de la France dépasse 4 % pour la première fois depuis 2009. Conséquences pour la dette, le budget et les crédits immobiliers.
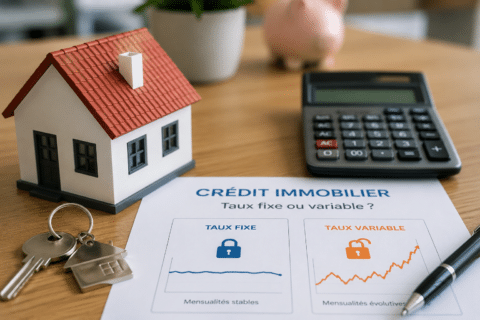
Crédit immobilier : la France risque-t-elle de perdre son modèle de prêt à taux fixe ?
Crédit immobilier : les banques alertent sur un risque de disparition du taux fixe après 2032. Ce que cela pourrait changer pour les emprunteurs.
Crédit immobilier : pourquoi le taux fixe pourrait coûter plus cher d’ici 2032
Le crédit immobilier à taux fixe pourrait évoluer avec les nouvelles règles européennes. Coût, accès au prêt, risques : ce qui vous attend.
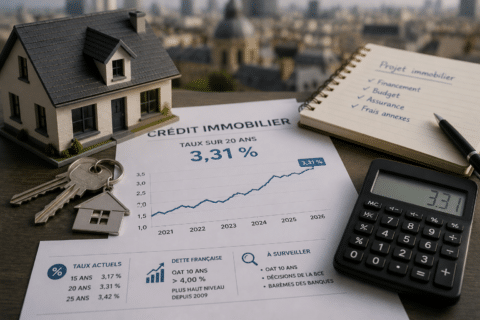
Crédit immobilier : l’OAT dépasse 4 %, mais les banques résistent encore à la hausse
Les taux immobiliers restent proches de 3,3 % malgré une OAT à plus de 4 %. Explications sur ce paradoxe et les risques pour les prochains mois.
Crédit immobilier : les forces et les limites du modèle français expliquées
Le crédit immobilier français reste l'un des plus protecteurs d'Europe grâce au taux fixe, malgré la crise du logement et des règles d'accès plus dures.
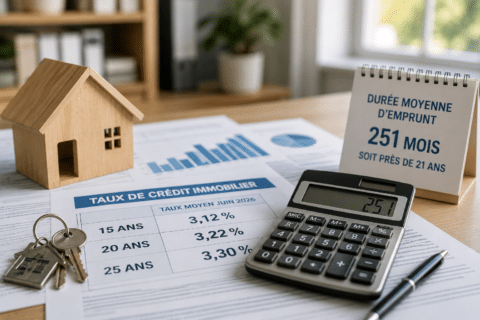
Taux immobilier : l'usure passe à 5,40 % au 1er octobre, le crédit moyen reste à 3,31 %
Depuis le 1er octobre 2026, le taux d'usure du prêt immobilier sur 20 ans et plus atteint 5,40 % ; le taux moyen accordé reste à 3,31 %.
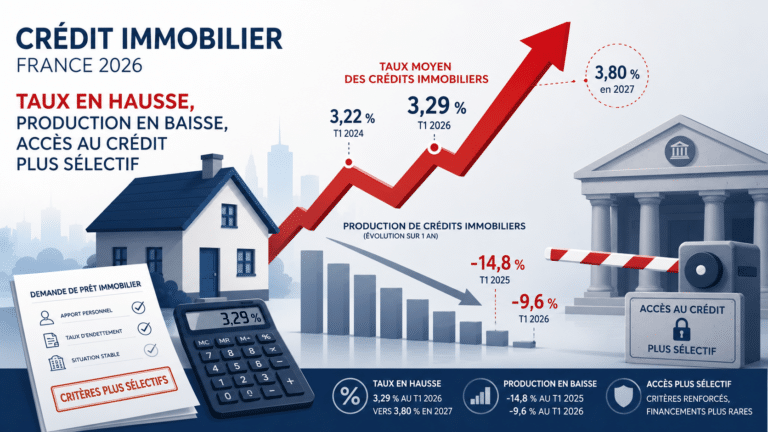
Crédit immobilier : les taux remontent et la production chute de 14,8 %
Les taux immobiliers repartent à la hausse tandis que la production de crédits chute. Découvrez les prévisions pour fin 2026 et 2027.
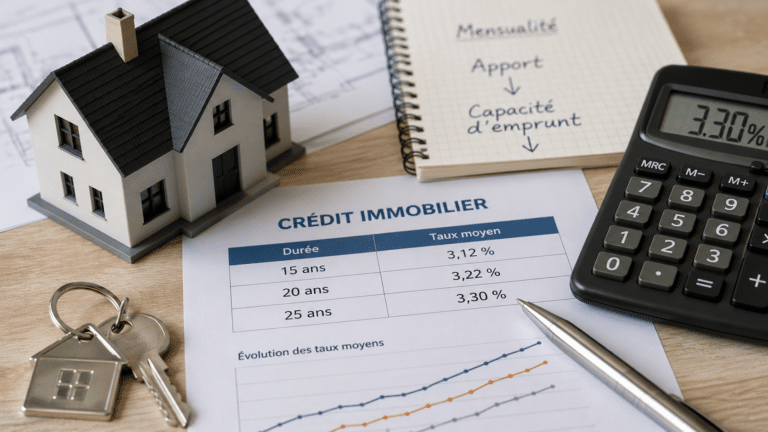
Taux immobilier 2026 : les nouveaux chiffres à connaître avant d’emprunter
Les taux immobiliers remontent en juin 2026. Découvrez les moyennes sur 15, 20 et 25 ans et leur impact sur votre capacité d’emprunt.
Crédit immobilier : voici l’impact réel d’un apport de 20 à 30 % sur votre taux
Un apport élevé peut réduire votre taux de crédit immobilier jusqu'à 0,30 point, mais la banque analyse avant tout la qualité globale de votre dossier.
Peu d'achats immobiliers se font sans emprunt. Cette rubrique suit l'évolution des conditions de crédit et explique, étape par étape, comment se construit un financement : capacité d'emprunt, apport, durée, assurance, garanties. Elle s'adresse aux primo-accédants qui préparent un premier rendez-vous bancaire comme aux propriétaires qui financent une résidence secondaire ou un investissement locatif.
Ce que la banque regarde dans votre dossier
Le banquier évalue deux choses : votre capacité à rembourser et la stabilité de votre situation. Le premier critère est le taux d'endettement, c'est-à-dire la part de vos revenus consacrée aux mensualités de tous vos crédits, assurance comprise. Un plafond est fixé par le Haut Conseil de stabilité financière, avec une marge de dérogation laissée aux établissements. Viennent ensuite le reste à vivre, la nature du contrat de travail, l'ancienneté et la tenue des comptes sur les derniers mois. Des découverts répétés ou de nombreux crédits à la consommation pèsent lourd. Pour situer votre projet avant de démarcher, notre simulateur de capacité d'emprunt donne une estimation à partir de vos revenus et de vos charges.
Taux, durée et apport : trois leviers liés
Le taux nominal ne résume pas le coût d'un prêt. Le TAEG, obligatoirement mentionné dans l'offre, intègre les intérêts, l'assurance, les frais de dossier et de garantie : c'est lui qu'il faut comparer d'une banque à l'autre. Allonger la durée réduit la mensualité mais alourdit le total des intérêts payés. L'apport personnel rassure le prêteur et couvre en général les frais d'acquisition. Chaque banque a ses propres exigences, qui varient selon le profil ; un article fait le point sur l'apport attendu par les banques. Les barèmes bougent d'un mois à l'autre, et notre page consacrée aux taux de crédit immobilier les suit au fil des publications.
Assurance et garanties, souvent sous-estimées
L'assurance emprunteur n'est pas imposée par la loi, mais aucune banque ne prête sans elle. Elle peut représenter une part importante du coût total, surtout pour un emprunteur jeune couvert par un contrat groupe. Vous pouvez choisir un contrat externe dès la souscription, puis en changer à tout moment depuis la loi Lemoine. Le détail figure dans notre dossier sur l'assurance emprunteur. Côté garantie, le prêt peut être adossé à une hypothèque, conventionnelle ou légale, ou à une caution délivrée par un organisme spécialisé. Leur coût d'entrée et leurs frais de sortie diffèrent, ce qui compte si vous revendez avant la fin du prêt.
De l'offre de prêt au déblocage des fonds
Une fois l'accord de principe obtenu, la banque émet une offre de prêt écrite. La loi impose un délai de réflexion de 10 jours : vous ne pouvez l'accepter qu'à partir du onzième jour suivant sa réception. L'offre reste valable au moins 30 jours, ce qui laisse le temps de comparer. Pendant ce temps, surveillez la date limite de la condition suspensive fixée dans le compromis. Les fonds sont ensuite versés au notaire le jour de l'acte. Les primo-accédants éligibles peuvent aussi combiner leur prêt principal avec des prêts aidés, comme le PTZ, qui allègent le remboursement d'une partie du capital emprunté.
