Chaudière fioul ou gaz : les 6 équipements que finance le Coup de pouce chauffage
3 min265 lectures
Votre assurance habitation flambe ? Votre adresse peut désormais tout changer
Votre adresse peut désormais faire varier fortement votre assurance habitation. Entre sécheresse, grêle et inondations, les assureurs affinent leurs tarifs jusqu’au niveau local. Région par région, les écarts se creusent : en 2026, l’écart entre les régions les plus chères et les moins chères atteint déjà 48 %.

Sommaire
Pourquoi votre adresse pèse de plus en plus sur le prix de l’assurance habitation
Grêle, sécheresse, inondation : le climat coûte désormais des milliards
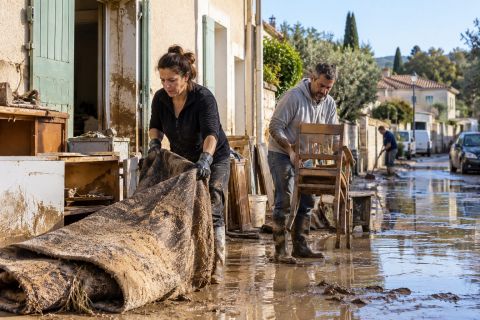
Le chiffre donne le ton : les événements naturels ont coûté 5,2 milliards d’euros aux assureurs sur la dernière année pleine. La grêle représente à elle seule 2,2 milliards, devant la sécheresse, proche du milliard.
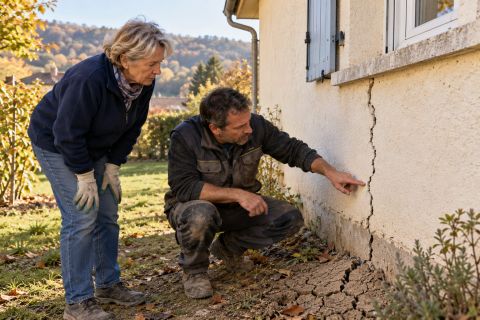
Pourquoi l’adresse pèse-t-elle autant dans la prime ? Ces sinistres frappent de façon très locale. Un orage de grêle peut ravager quelques rues, tandis qu’un sol argileux fragilise certaines maisons et épargne celles situées quelques kilomètres plus loin.
Des risques désormais calculés presque logement par logement
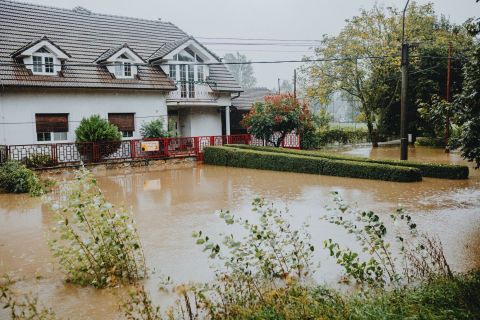
Les assureurs regardent donc beaucoup plus précisément l’exposition réelle du bien : nature du sol, risque d’inondation, ruissellement, toiture ou fondations. Votre code postal ne suffit plus toujours.
À cela s’ajoute la surprime catastrophes naturelles, passée de 12 à 20 % des cotisations en 2025. En clair, une part de la hausse est nationale, mais une autre dépend directement de l’adresse de votre logement.
Jusqu’à 48 % d’écart selon la région et le type de logement
Corse, Bretagne : les prix peuvent fortement diverger
Sur les devis étudiés en 2026, la cotisation moyenne atteint 361 € par an en Corse, contre 244 € en Bretagne. Soit près de 48 % d’écart pour une même catégorie d’assurance.
Sur le même sujet : Assurance emprunteur : changer peut vous faire économiser, mais pas dans tous les cas
Le type de bien creuse encore davantage la facture : 422 € en moyenne pour une maison, contre 200 € pour un appartement. Toiture, terrain et fondations exposent mécaniquement davantage les maisons aux aléas climatiques.
Les critères qui peuvent encore faire baisser votre facture
Vous ne pouvez pas déplacer votre logement, mais certains leviers restent entre vos mains. Franchise, garanties optionnelles ou capital mobilier déclaré peuvent directement modifier le prix de l’assurance habitation.
Choisir les bonnes garanties dès la souscription évite aussi les mauvaises surprises : notre guide pour bien assurer son logement en 2026 passe en revue les contrats selon votre situation.
Un capital mobilier largement surestimé, par exemple, revient à payer pour un risque qui n’existe pas réellement. Vérifier vos montants et vos garanties devient donc un réflexe rentable.
Pourquoi votre assurance habitation pourrait encore augmenter en 2027
Une nouvelle hausse déjà programmée au 1er janvier
Même sans nouvelle flambée des sinistres, une hausse est déjà actée. Au 1er janvier 2027, la contribution au fonds de garantie contre le terrorisme passera de 6,50 € à 8,50 € par contrat.
Pour aller plus loin : 7 Conseils Essentiels pour Se Préparer à une Tempête de Grêle
Deux euros semblent anecdotiques. Mais cette contribution s’ajoute à d’autres prélèvements incompressibles, notamment celui destiné aux catastrophes naturelles. La partie non négociable de votre cotisation continue donc de grossir.
Comparer devient beaucoup plus rentable qu’avant
Paradoxalement, cette tarification locale ouvre aussi une opportunité. Deux compagnies peuvent évaluer très différemment la même maison selon leurs modèles de risque et leur portefeuille d’assurés.
Pour l’assuré, comparer devient payant : pour une adresse identique, l’écart entre deux devis peut désormais dépasser 40 %. À garanties comparables, mettre les assureurs en concurrence peut donc réellement changer la facture.