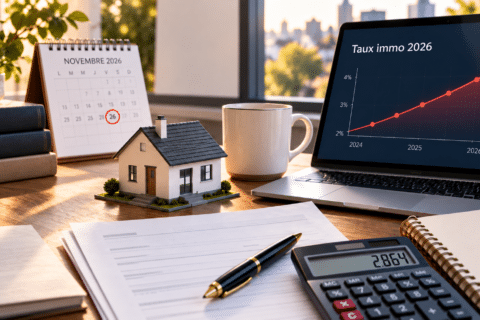
Les taux immobiliers remontent, et le répit pourrait déjà toucher à sa fin. Après plusieurs mois relativement calmes, les barèmes bancaires devraient se tendre jusqu’en décembre 2026, avec des taux sur 25 ans pouvant approcher 3,80 %. Pour les acheteurs, attendre quelques mois pourrait coûter cher.
Taux de crédit immobilier : jusqu’où peuvent-ils monter fin 2026 ?
Un taux sur 25 ans déjà proche de 3,60 % en septembre
Le mouvement est enclenché. Après 3,53 % en moyenne sur 25 ans en août, les courtiers anticipent désormais des taux autour de 3,60 % à 3,65 % en septembre.
Ce n’est pas un choc comparable à 2022-2023. Mais pour un acheteur déjà au maximum de sa capacité d’emprunt, quelques dixièmes suffisent à faire basculer un dossier.
Le scénario central vise 3,70 % à 3,80 % d’ici décembre
La hausse devrait rester progressive. Le scénario avancé par plusieurs professionnels situe les taux sur 25 ans autour de 3,70 % à 3,80 % fin 2026.
En clair, attendre décembre n’apportera pas forcément de meilleures conditions. Vous pourriez au contraire emprunter plus cher pour exactement le même bien.
Pourquoi les taux immobiliers repartent-ils à la hausse ?
L’OAT 10 ans remet la pression sur les banques
Le signal vient notamment des marchés obligataires. L’OAT française à 10 ans est passée de 3,60 % fin juin à 4,24 % début septembre, renchérissant le coût de refinancement des banques.
Résultat : cette tension finit par se retrouver dans les nouveaux barèmes de crédit, même si la concurrence entre établissements limite encore l’ampleur de la hausse.
La hausse des taux de la BCE change la donne
Autre coup de pression : la BCE a relevé ses taux directeurs de 0,25 point le 10 septembre. Un mouvement qui complique encore la perspective d’une baisse rapide des crédits immobiliers.
À retenir : si les tensions inflationnistes et obligataires persistent, les banques auront peu de raisons d’assouplir franchement leurs conditions avant la fin de l’année.
Faut-il accélérer son achat immobilier avant la fin de l’année ?
Ce que quelques dixièmes de point changent sur votre crédit
Une hausse limitée en apparence peut peser lourd sur 20 ou 25 ans. À montant emprunté identique, votre mensualité augmente et votre capacité d’emprunt recule.
Autrement dit, patienter en espérant une baisse rapide des taux devient un pari. Si votre financement est solide et le bien trouvé, avancer maintenant peut sécuriser votre budget.
Les offres bancaires qui peuvent encore réduire la facture
Tout n’est pas joué. Certaines banques proposent encore des tranches de crédit à 0,99 % à 1,99 %, notamment pour les jeunes et les primo-accédants.
Ces montages peuvent réduire de 10 à 30 points de base le taux moyen du prêt. Ce qui change tout ? Mettre plusieurs banques en concurrence avant de signer.