Prime d'activité d'octobre : versée le 5 novembre, les 4 changements à déclarer pour ne rien perdre
7 min
Faux commissaire de justice : les 6 signes d'un message qui réclame une dette de loyer ou d'impôt
Vingt-quatre heures pour régler un arriéré de loyer, sinon saisie. Le message semble venir d'une étude d'huissier, il est signé d'un nom plausible et donne un lien de paiement. C'est une arnaque au faux huissier : aucun commissaire de justice ne saisit vos biens sur simple SMS.
Mise en demeure suspecte, expéditeur inconnu, frais de dossier ajoutés : ce faux courrier d'huissier revient chaque automne, quand tombent les avis de taxe foncière et les régularisations de charges. Vous attendez une demande d'argent, la fraude en profite. Un vrai huissier, devenu commissaire de justice, ne procède jamais ainsi.
Sommaire
Pourquoi le faux commissaire de justice vise les locataires et les propriétaires
Depuis le 1er juillet 2022, les huissiers de justice et les commissaires-priseurs judiciaires ont fusionné en une seule profession : les commissaires de justice. Le grand public dit encore « huissier », et les fraudeurs jouent sur les deux mots. Le changement de nom a brouillé les repères : beaucoup de gens ne savent plus à quoi ressemble un vrai acte.
Le logement offre des prétextes en or. Un loyer impayé, une dette de charges de copropriété, une taxe d'habitation sur une résidence secondaire, une facture d'eau contestée : chacun peut avoir un doute sur l'une de ces sommes. La fraude au nom d'un officier public joue sur ce doute. Elle ajoute une menace concrète, la saisie du compte bancaire ou l'expulsion, et un délai si court qu'il interdit toute vérification.
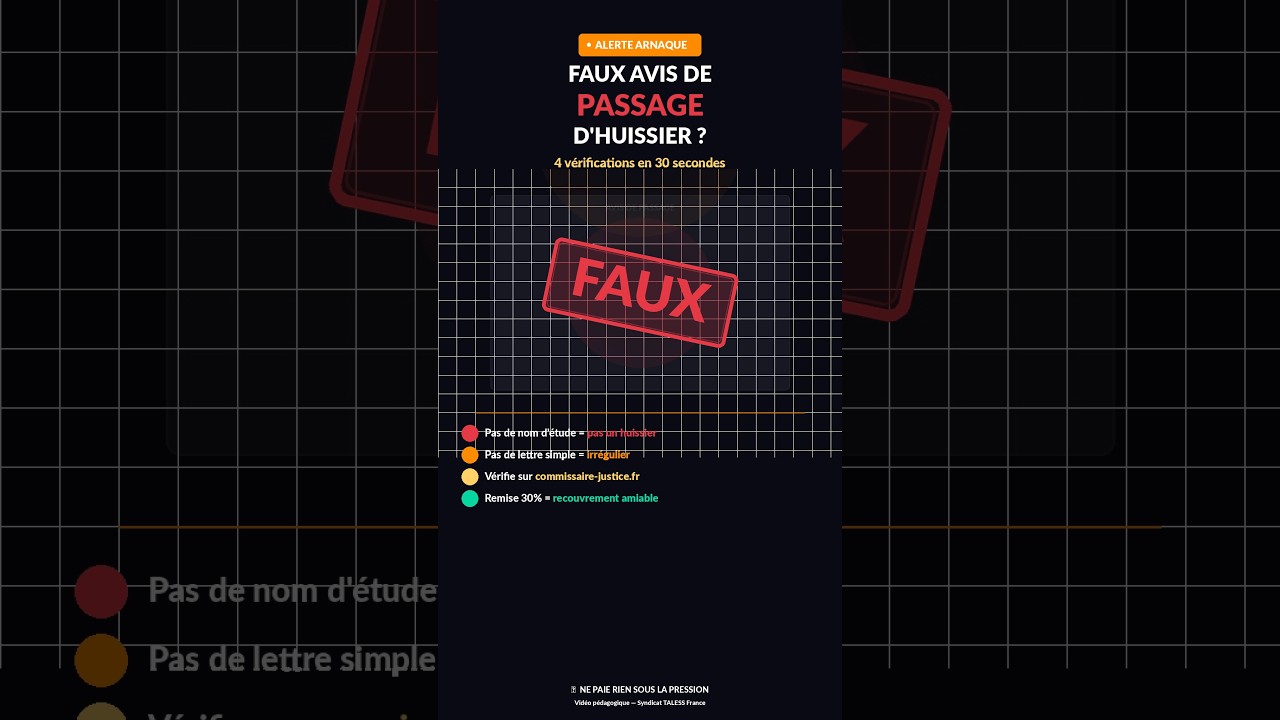
Le canal a changé aussi. Autrefois, le faux courrier d'huissier arrivait par la poste, avec un en-tête imité. Aujourd'hui, la fraude par SMS et par mail domine : un texte bref, un lien, parfois un numéro de téléphone surtaxé. Certains messages imitent un bureau de recouvrement, d'autres une étude d'huissier inventée de toutes pièces, ou empruntent le nom de la vraie étude d'une ville voisine.
Comment reconnaître un faux huissier : les 6 signes qui ne trompent pas
Aucun signe isolé ne suffit. Deux ou trois ensemble, en revanche, doivent vous arrêter net.
- Un paiement par lien ou par carte bancaire dans l'heure. Un commissaire de justice vous laisse le temps de lire l'acte, d'en discuter et de contester. L'urgence de quelques heures est la marque d'une tentative d'escroquerie.
- Un moyen de paiement inhabituel. Coupons prépayés, cartes cadeaux, cryptomonnaie, virement vers un compte à l'étranger : aucun officier public ne demande cela.
- Une adresse mail gratuite ou un numéro inconnu. Un mail envoyé depuis une messagerie grand public, ou un SMS d'un numéro de mobile ordinaire, n'a rien d'un acte d'huissier.
- Aucune trace de la dette. Le message parle d'un « dossier » sans nommer le créancier, sans date d'origine, sans détail du montant ni référence de facture. Les fautes d'orthographe et les erreurs de vocabulaire juridique complètent souvent le tableau.
Deux autres indices complètent la liste. D'abord, une lettre d'huissier authentique porte le nom et l'adresse d'une étude que l'on retrouve dans l'annuaire officiel. Ensuite, un vrai huissier ne vous menace jamais d'une intervention de la police le jour même : une saisie suit des règles de délai et de forme.
Le lien et la pièce jointe : ne jamais cliquer
Le lien renvoie souvent vers un site web qui copie la charte d'une institution. Vous y tapez le numéro de votre carte, votre date de naissance, parfois votre identifiant bancaire. La pièce jointe, elle, peut installer un logiciel espion. Un bon conseil tient en une ligne : on ne clique pas, on ne rappelle pas le numéro fourni, on vérifie par un autre canal.
Ce qu'un vrai commissaire de justice peut exiger, et ce qu'il ne fait jamais
Le vrai commissaire de justice est un officier public et ministériel. Sa profession est réglementée, ses tarifs sont fixés par la loi. Pour pratiquer une saisie, il lui faut un titre exécutoire : un jugement, une injonction de payer rendue exécutoire, un acte notarié. Sans ce titre, il ne peut rien saisir, ni meuble, ni salaire, ni compte bancaire.
Il peut aussi mener un recouvrement amiable pour un créancier. Dans ce cas, il vous écrit, vous téléphone, vous propose un échéancier. Mais un recouvrement amiable reste amiable : aucune saisie ne peut en découler directement. La fiche de service-public consacrée aux missions du commissaire de justice détaille ce partage entre ce qu'il fait seul et ce qu'il fait sur décision d'un juge.
| Situation | Vrai commissaire de justice | Faux huissier |
|---|---|---|
| Canal | Acte signifié, lettre recommandée, courrier d'étude identifiable | SMS, mail, messagerie instantanée |
| Délai | Délais légaux, possibilité de contester | Quelques heures, « dernier message » |
| Paiement | Compte de l'étude, échéancier possible | Lien, carte bancaire, coupons, compte étranger |
| Identité | Nom et étude présents dans l'annuaire de la Chambre nationale | Nom inventé ou emprunté, adresse introuvable |
| Menace | Saisie seulement avec un titre exécutoire | Police, expulsion, prison immédiates |
La société de recouvrement n'est pas un huissier
Autre confusion entretenue : la société de recouvrement. Elle agit pour un créancier, vous relance par courrier, par téléphone ou par mail. Elle n'a aucun pouvoir de saisie. Surtout, elle ne peut pas vous facturer les frais de ses relances : ces frais restent à la charge du créancier, comme le rappelle la fiche de service-public sur les sociétés de recouvrement. Une société qui se présente comme « huissier » ou brandit une « saisie imminente » sort de son droit.
👵🛡️ Aujourd'hui, les arnaques peuvent prendre différentes formes : un appel téléphonique, un email, un SMS ou même une visite à domicile.
— La Poste (@lisalaposte) 8 octobre 2026
En apprenant à les reconnaître, il devient plus facile d'adopter les bons réflexes au quotidien.
Lire l'article : https://t.co/CG11Y2njnU pic.twitter.com/ISd18yY3mB
Sa première lettre doit aussi porter des mentions précises : son nom et son adresse, le nom du créancier, l'origine de la dette, le détail du montant réclamé. Un message qui ne dit rien de tout cela n'a aucune valeur. Face à un expéditeur suspect, gardez en tête l'essentiel : une vraie dette laisse toujours une trace vérifiable, un contrat, une facture, un avis, et vous avez le droit d'en demander la copie avant de payer.
Quelles informations vérifier sur un huissier avant de payer ?
Vérifier prend cinq minutes. Ne pas le faire peut coûter des mois de démarches.
- L'annuaire officiel. La Chambre nationale des commissaires de justice publie sur son site l'annuaire des commissaires de justice : recherche par nom, par ville ou par département. Le site recense 3 718 professionnels sur tout le territoire.
- Le numéro de l'étude. Cherchez le téléphone de l'étude dans l'annuaire, jamais dans le message reçu. Appelez et demandez si le dossier existe.
- Le créancier. Contactez directement votre bailleur, votre syndic ou l'administration concernée, avec vos propres coordonnées.
Sur la taxe foncière, le réflexe est encore plus simple. Tout se lit dans votre espace sur impots.gouv.fr : l'avis, la date limite, le montant. Pour 2026, le paiement est attendu au 15 octobre, ou au 20 octobre en paiement en ligne. Si vous peinez à payer, une demande de délai de paiement de la taxe foncière se fait auprès des impôts eux-mêmes, jamais par un lien reçu par SMS.
Côté loyer, rappelez-vous qu'un arriéré se prescrit par trois ans. Un faux huissier qui réclame une dette de loyer vieille de six ans invente, ou recycle un vieux fichier volé.
Que faire face à une arnaque d'huissier ?
Tout dépend d'une question : avez-vous payé ou donné des informations ?
Vous n'avez rien payé
Ne répondez pas. Faites une capture d'écran du message, avec le numéro d'expéditeur et l'heure. Pour un SMS frauduleux, transférez-le au 33700, le numéro de signalement des spams. Supprimez ensuite le message. Cette tentative d'escroquerie ne vous engage à rien.
Vous avez payé ou transmis vos coordonnées
Appelez tout de suite votre banque pour faire opposition sur la carte bancaire et contester l'opération. Changez les mots de passe exposés. Puis déposez plainte : la plateforme THESEE du ministère de l'Intérieur, en service depuis mars 2022, reçoit en ligne les plaintes pour arnaques sur internet. Vous pouvez aussi vous rendre au commissariat de police ou à la gendarmerie.
Pour un conseil avant d'agir, la ligne Info Escroqueries (0 805 805 817, appel gratuit) répond du lundi au vendredi, de 9 h à 18 h 30. Des enquêteurs spécialisés vous orientent. Gardez toutes les pièces : captures, relevés bancaires, adresse du site web, nom utilisé par l'escroc.
Et si l'étude dont le nom a été usurpé est réelle ?
Prévenez-la. Une étude d'huissier victime d'usurpation peut elle-même engager une action en justice et alerter sa chambre. Votre signalement l'aide à documenter la fraude au nom de la vraie étude.
Comment éviter les arnaques aux huissiers au quotidien
La meilleure protection reste une habitude : ne jamais payer une dette sur la seule foi d'un message. Trois gestes l'installent.
- Tenir ses comptes. Avis de taxe, quittances de loyer, appels de charges : rangés au même endroit, ils permettent de savoir en une minute si une dette existe.
- Se méfier des faux support technique. Le même réseau alterne faux huissier, faux conseiller bancaire et faux technicien. Le ton urgent est la signature commune.
- En parler autour de soi. Les personnes âgées et les locataires en difficulté sont les cibles préférées, parce qu'une vraie dette les inquiète déjà.
Un budget logement tendu rend plus vulnérable. Quand le logement absorbe une part croissante des dépenses des ménages, un message qui parle d'impayé touche juste. Les escrocs le savent. Les allocataires aussi sont visés : un faux message de la CAF qui annonce un trop-perçu à rembourser suit la même logique. Pour savoir quand votre aide arrive vraiment, le calendrier officiel des versements de la CAF reste la bonne référence.
Questions fréquentes sur l'arnaque au faux huissier
Un huissier peut-il réclamer une dette par SMS ?
Il peut vous contacter par téléphone ou par mail dans un recouvrement amiable. Il ne peut pas, en revanche, exiger un paiement immédiat par lien sous peine de saisie. Toute saisie suppose un titre exécutoire et une procédure écrite.
Comment signaler un faux huissier ?
Transférez le SMS au 33700, signalez le faux site, puis déposez plainte sur THESEE ou au commissariat si vous avez payé. Prévenez aussi l'étude dont le nom a été emprunté.
Quels recours en cas d'escroquerie ?
Contestez l'opération auprès de votre banque sans attendre, portez plainte et conservez chaque preuve. La plainte appuie votre demande de remboursement et nourrit l'enquête.