La Fed remonte ses taux, le crédit à 30 ans frôle 7 % : ce que les Américains vivent déjà
9 min
La Fed remonte ses taux, le crédit à 30 ans frôle 7 % : ce que les Américains vivent déjà
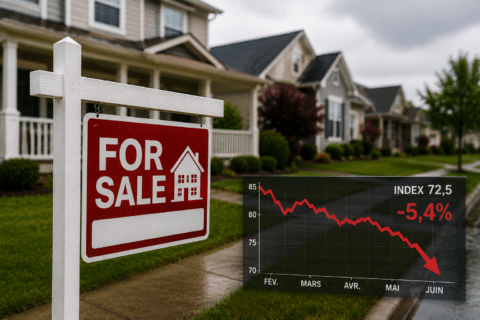
Aux États-Unis, le taux immobilier à 30 ans atteint 6,95 %, près de 0,7 point de plus en un an. La Fed vient de relever son taux directeur. Résultat : le crédit coûte plus cher, les ventes de logements calent et les prix hésitent. Un signal pour le marché immobilier français.
Sommaire
Où en est le taux immobilier aux États-Unis en septembre 2026 ?
Le chiffre qui fait référence outre-Atlantique est publié chaque jeudi par Freddie Mac, l'organisme de refinancement hypothécaire soutenu par l'État fédéral. Son relevé du 17 septembre 2026 place le taux fixe moyen à 30 ans à 6,95 %, contre 6,76 % une semaine plus tôt et 6,26 % un an auparavant. Sur 15 ans, le taux moyen atteint 6,26 %, contre 5,41 % en septembre 2025.
Autrement dit, le prêt immobilier américain a pris près de 0,7 point en douze mois. Sur un crédit de 400 000 dollars, cette hausse des taux ajoute plusieurs centaines de dollars à la mensualité. D'autres relevés quotidiens, suivis par les courtiers de Wall Street, ont même montré un taux hypothécaire à 30 ans au-dessus de 7,1 % à la mi-septembre.
Pourquoi le 30 ans ? Parce qu'aux USA, c'est la norme. Le taux fixe sur trois décennies est la colonne vertébrale du prêt immobilier américain, garanti en grande partie par Freddie Mac et Fannie Mae, les deux géants semi-publics du refinancement. Un point de taux d'intérêt pèse donc lourd, et longtemps, sur le budget des ménages.
Ce qui change tout ? La tendance s'est retournée. Au premier semestre, les taux des crédits se stabilisaient et les agents immobiliers espéraient une reprise. Depuis la fin de l'été, le mouvement repart à la hausse, et le moral des acheteurs avec lui.
Pourquoi la Fed a relevé son taux directeur
Le 16 septembre 2026, le comité de politique monétaire de la Réserve fédérale a relevé sa fourchette de taux directeur de 0,25 point, à 3,75 %-4 %. C'est sa première hausse depuis 2023. La décision a été prise à l'unanimité, après que trois membres l'avaient déjà réclamée en juillet.
Le motif est simple : l'inflation reste trop élevée. La Fed vise 2 % et juge le rythme actuel incompatible avec cet objectif. Ses projections médianes annoncent même une nouvelle hausse d'ici la fin de l'année 2026. Les marchés l'ont compris immédiatement.
La décision tombe dans un climat politique tendu. Donald Trump réclame depuis des mois une baisse des taux pour soutenir la croissance du PIB et la Bourse. La banque centrale a tenu sa ligne, au nom de son indépendance. Le reportage de France 24 ci-dessous revient sur cette décision et sur la réaction de la Maison Blanche.
La Fed ne fixe pas le taux des prêts immobiliers
Un rappel utile : la Réserve fédérale ne décide pas du taux hypothécaire. Le crédit immobilier américain suit surtout le rendement des bons du Trésor à 10 ans, qui intègre l'inflation attendue, la dette publique et l'appétit des investisseurs pour le risque. Quand la Fed durcit le ton, ce rendement monte, et les banques répercutent la hausse sur leurs offres de prêt.
En clair, le taux directeur agit sur les taux courts, les cartes de crédit et le coût de l'argent pour les entreprises. Le taux d'emprunt à 30 ans, lui, réagit aux anticipations. Et ces anticipations viennent de se durcir.
Pourquoi les Américains n'arrivent plus à vendre
Les chiffres de la National Association of Realtors, la fédération des agents immobiliers, publiés le 10 septembre 2026, sont sans appel. En août, les ventes de logements anciens ont reculé de 2 % sur un mois, à un rythme annualisé de 3,98 millions. Le marché repasse sous la barre symbolique des 4 millions.
Dans le même temps, l'offre gonfle. Le stock de biens à vendre atteint 1,62 million de logements, en hausse de 5,9 % sur un an. Rapporté au rythme des ventes, cela représente 4,9 mois d'offre, le niveau le plus élevé depuis novembre 2015. Le prix médian d'un logement ancien s'établit à 429 100 dollars.
Le blocage a un nom : l'effet de verrou. Des millions de propriétaires ont signé leur crédit en 2020 ou 2021, quand le taux moyen tournait autour de 3 %. Revendre pour racheter les obligerait à troquer ce crédit bon marché contre un emprunt à près de 7 %. Beaucoup préfèrent rester chez eux.
- Les vendeurs attendent une baisse des taux qui ne vient pas, et affichent des prix trop élevés.
- Les acheteurs voient leur capacité d'emprunt fondre à chaque hausse de 0,25 point.
- Les agents immobiliers constatent des biens qui restent en ligne plus longtemps, avec des baisses de prix à répétition.
Seule note positive : la part des primo-accédants remonte à 30 % des ventes en août, contre 28 % un an plus tôt. Les promesses de ventes, elles, ont progressé de 0,3 % sur le mois, mais restent sous leur niveau de 2025. Nous l'avions déjà relevé au début de l'été, quand les promesses de ventes américaines avaient chuté de 5,4 % en juin.
Prix de l'immobilier aux USA : baisse ou simple pause ?
Un stock qui s'accumule annonce souvent une baisse des prix. Pour l'instant, le prix médian résiste, porté par un emploi encore solide. Selon la fédération, l'économie américaine a créé 643 000 emplois nets depuis janvier, et les salaires progressent de 3,1 % sur un an. Le chômage reste contenu, ce qui limite les ventes forcées.
Ce taux de chômage bas est le vrai rempart du pays. Tant que le chômage ne décolle pas, les ménages remboursent et ne vendent pas sous la contrainte. Mais une croissance du PIB plus faible, une dépense des consommateurs qui s'essouffle ou une flambée du pétrole suffiraient à rogner le revenu disponible. Si le PIB fléchit et que le chômage remonte, la lecture du marché changerait vite. Les investisseurs guettent donc chaque publication mensuelle de l'emploi, autant que les taux d'intérêt.
Les économistes surveillent de près l'indice Case-Shiller, le baromètre de référence des prix immobiliers américains, publié chaque mois en glissement annuel. Son ralentissement, région par région, dira si le marché passe de la pause à la correction. Dans les métropoles de la Sun Belt, où la construction a été massive, la pression sur les prix des maisons est déjà visible.
Les marchés actions ont plutôt bien résisté cet été.
— Alain Pitous (@AlainPitous) 8 septembre 2026
Mais le vrai mouvement s’est joué ailleurs : sur les taux d’intérêt.
Au Japon, aux États-Unis comme en Europe, les taux longs ont atteint des niveaux qui n’avaient plus été vus depuis des années.
Pourquoi cette remontée ? Et…
À retenir : on est loin de la crise des subprimes de 2008. Les ménages américains se sont endettés à taux fixe, avec des critères de solvabilité bien plus stricts. Le risque n'est pas un effondrement brutal, mais un marché figé, où l'on vend peu et lentement.
Ce que révèlent les principaux indicateurs
| Indicateur | Dernier relevé | Il y a un an | Source |
|---|---|---|---|
| Taux fixe moyen à 30 ans | 6,95 % (17 septembre 2026) | 6,26 % | Freddie Mac |
| Taux fixe moyen à 15 ans | 6,26 % | 5,41 % | Freddie Mac |
| Taux directeur | 3,75 %-4 % (16 septembre 2026) | relevé pour la première fois depuis 2023 | Réserve fédérale |
| Ventes de logements anciens | 3,98 millions (août, rythme annuel) | -1,2 % sur un an | NAR |
| Stock de biens à vendre | 1,62 million | +5,9 % | NAR |
| Mois d'offre | 4,9 mois | 4,6 mois | NAR |
| Part des primo-accédants | 30 % | 28 % | NAR |
Lu d'un seul coup d'œil, ce tableau raconte un marché qui change de camp. Avec près de cinq mois d'offre, les professionnels parlent d'un marché équilibré. Pour la première fois depuis dix ans, l'acheteur reprend la main dans la négociation, à condition de pouvoir financer son achat.
Investir dans l'immobilier aux États-Unis : le bon moment ?
Pour un investisseur français, le tableau est ambivalent. D'un côté, les vendeurs deviennent négociables et le stock s'élargit. De l'autre, le coût du crédit local reste très élevé, et un non-résident emprunte rarement aux conditions d'un Américain. Les banques demandent souvent un apport important et appliquent une prime de risque.
Le change compte aussi. Un achat en dollars expose à la variation de l'euro, à l'achat comme à la revente. Il faut ajouter les frais de gestion locative, l'assurance, les taxes foncières locales, souvent élevées, et la fiscalité franco-américaine. Les fortunes internationales, elles, se tournent de plus en plus vers l'Europe : des Américains aisés investissent désormais à Madrid plutôt qu'à New York.
La prudence reste de mise. Le marché américain peut offrir des occasions dans les villes où les prix corrigent, mais la sécurité du placement dépend du quartier, de la demande locative et de la qualité du service de gestion. Un groupe d'investisseurs ou une société spécialisée n'élimine pas ces risques. Autre point de détail qui n'en est pas un : l'utilisation d'une structure étrangère pour détenir le bien a un coût fiscal dans chaque État américain, à vérifier avant de signer.
Ce que cela annonce pour le marché français
Les taux immobiliers français ne dépendent pas de la Fed. Ils suivent surtout la politique de la Banque centrale européenne et le rendement des obligations d'État de la zone euro. Mais les marchés obligataires sont liés. Quand le rendement américain à 10 ans grimpe, les taux souverains en Europe ont tendance à monter aussi, et les banques françaises finissent par ajuster leurs barèmes.
Le premier signal est donc indirect. Une remontée durable des taux américains pèserait sur le coût de refinancement des banques européennes, et freinerait la détente des taux des prêts à l'habitat observée ces derniers mois en France. Pour suivre l'évolution des barèmes, notre dossier sur le taux de crédit immobilier en France est mis à jour chaque mois.
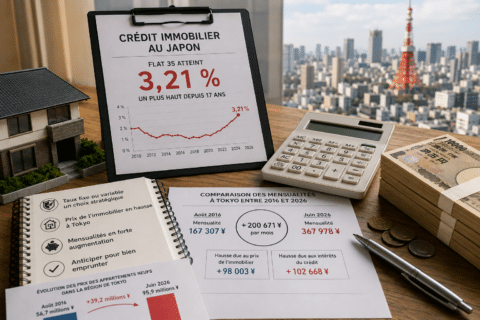
Le second signal est une leçon. L'exemple américain montre ce qui arrive quand les taux montent vite après une période d'argent bon marché : les propriétaires ne bougent plus, le marché de la revente se fige et la mobilité résidentielle s'effondre. La France a connu une version atténuée de ce phénomène en 2023. Le Japon, lui, découvre à son tour la hausse des taux, comme le montre la remontée du prêt Flat 35 à Tokyo.
Enfin, les ménages français n'ont pas le même rapport au crédit. Leur prêt est très majoritairement à taux fixe, sur 20 à 25 ans, avec un taux d'endettement plafonné à 35 % par le Haut Conseil de stabilité financière. Cette règle limite les excès, mais elle rend aussi chaque hausse de taux immédiatement visible sur le nombre de dossiers acceptés.
Les taux américains vont-ils baisser d'ici la fin de l'année ?
Peu probable à court terme. La Fed laisse entendre une nouvelle hausse avant décembre, et le rendement des bons du Trésor reste orienté à la hausse. Tant que l'inflation ne ralentit pas nettement, les taux hypothécaires devraient rester proches de 7 %.
La suite dépendra de l'emploi. Une remontée du chômage ou un net ralentissement du PIB changerait la donne et relancerait les paris sur une détente en 2027. En attendant, le marché immobilier américain vit au rythme des publications hebdomadaires de Freddie Mac, consultées sur son site par des millions d'acheteurs.
Questions fréquentes
Quel est le taux immobilier moyen aux États-Unis aujourd'hui ?
Selon Freddie Mac, le taux fixe moyen à 30 ans était de 6,95 % au 17 septembre 2026, et celui à 15 ans de 6,26 %. Un an plus tôt, ils étaient respectivement de 6,26 % et 5,41 %.
Pourquoi les ventes de maisons chutent-elles aux USA ?
Parce que les propriétaires qui ont emprunté vers 3 % refusent de revendre pour réemprunter près de 7 %. Les acheteurs, eux, perdent en capacité d'emprunt. Résultat : 3,98 millions de ventes en rythme annuel en août, selon la NAR.
La hausse des taux américains fait-elle monter les taux en France ?
Pas directement. Les banques françaises suivent la BCE et les taux souverains européens. Mais une hausse durable du rendement américain tire souvent ces taux vers le haut, ce qui peut freiner la baisse des taux des crédits en France.