Assurance de prêt : le gouvernement juge ces exclusions contraires à l'esprit de la loi Lemoine
5 min
Assurance de prêt : le gouvernement juge ces exclusions contraires à l'esprit de la loi Lemoine
Votre assurance de prêt peut exclure la maladie qui vous inquiète le plus. Le gouvernement reconnaît que ces clauses d'exclusion contournent l'esprit de la loi Lemoine. Sans rien interdire pour l'instant. Ce que l'emprunteur peut contester dans son contrat d'assurance de prêt immobilier, à quel moment et devant qui.
Sommaire
Le gouvernement lâche une phrase lourde de conséquences
Le 17 septembre 2026, répondant à une question écrite de la sénatrice Vanina Paoli-Gagin déposée en février, l'exécutif a écrit noir sur blanc que certaines clauses rétablissent en pratique le tri médical que le législateur avait voulu supprimer. Autrement dit : ces exclusions, telles qu'elles sont rédigées aujourd'hui dans les contrats d'assurance de prêt immobilier, trahissent l'esprit du texte.
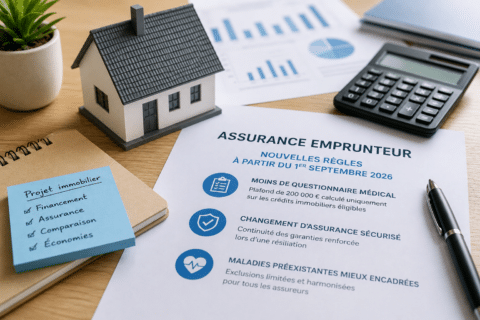
Le raisonnement tient en deux temps. Depuis la loi Lemoine, l'emprunteur qui assure moins de 200 000 euros de capital par personne, et dont le crédit immobilier s'achève avant son soixantième anniversaire, n'a plus aucun questionnaire de santé à remplir. Mais rien n'empêche l'assureur d'écrire, dans ses conditions générales, qu'il ne prendra pas en charge une pathologie déjà connue.
Résultat : le questionnaire médical sort par la porte, la sélection revient par la fenêtre. Le Comité consultatif du secteur financier, instance paritaire adossée à la Banque de France, avait déjà consacré un avis aux contrats d'assurance emprunteur le 24 juin 2026. Aucune obligation nouvelle n'en est sortie. Une évaluation du dispositif est annoncée à l'horizon 2028. Le texte lui-même reste consultable dans la loi du 28 février 2022 publiée au Journal officiel.
Exclusion générale, exclusion particulière : la nuance qui décide de tout
Toutes les exclusions ne se valent pas. Les unes figurent dans le code des assurances et s'appliquent à n'importe quel contrat groupe comme à une délégation : guerre, émeute, fraude, et le suicide pendant la première année de couverture. Personne ne les négocie. Les autres sont propres à votre assureur, et c'est là que la partie se joue.
- Le métier : militaire, couvreur, convoyeur de fonds. Une activité professionnelle à risque déclenche une surprime, une exclusion partielle, parfois les deux.
- Le sport : plongée, alpinisme, sports mécaniques. Une pratique jugée dangereuse sort du champ de la garantie, même à raison de deux week-ends par an.
- La santé : dos, psyché, diabète, antécédent opératoire. Ce type de clause vise une pathologie précise, et c'est lui que le gouvernement a dans le viseur.
Une exclusion peut être totale, et la garantie ne joue alors dans aucune situation liée à cette cause. Elle peut aussi être partielle : l'invalidité reste couverte au-delà d'un certain taux, l'incapacité ne l'est pas. La différence ne se lit jamais dans le devis. Elle se lit dans les conditions générales, à la page que personne n'ouvre.
Décès, incapacité, invalidité : le conflit se concentre sur deux garanties
En pratique, l'exclusion médicale frappe rarement la garantie décès. Elle frappe l'incapacité temporaire totale de travail et l'invalidité permanente. Or ce sont précisément les deux garanties qui servent le plus souvent : un arrêt long, un accident de la vie, une rechute. Le sinistre survient, l'assureur ressort la clause, et l'emprunteur découvre qu'il paie depuis des années une couverture amputée.
Un exemple parle mieux qu'un lexique. L'incapacité temporaire totale, l'ITT dans le jargon des compagnies, couvre l'arrêt de travail ; l'invalidité permanente totale, l'IPT, s'ouvre au-delà d'un taux d'invalidité de 66 % ; l'invalidité permanente partielle, l'IPP, s'active entre 33 % et 66 %, et beaucoup de contrats ne la proposent même pas en option. Un taux calculé par le médecin-conseil de l'assureur, pas par la Sécurité sociale : les deux barèmes n'ont aucun lien.
Assurance emprunteur : le gouvernement confirme que les clauses d’exclusion sont contraires à l’esprit de la loi Lemoine https://t.co/8qWPPyxMWZ
— L'Argus de l'Assurance (@argusassurance) 18 septembre 2026
La conséquence est brutale. Aucune indemnisation, des mensualités qui restent dues, et une banque qui n'a pas à s'en préoccuper. Le même contrat aurait pu être souscrit ailleurs sans cette limite, ou avec un rachat d'exclusion moyennant surprime. Encore faut-il l'avoir su avant de signer, ce que notre dossier sur l'assurance emprunteur détaille garantie par garantie.
Contester une exclusion de garantie : le calendrier compte autant que le droit
Une clause d'exclusion n'est pas intouchable. Le code des assurances exige qu'elle soit formelle et limitée, et rédigée en caractères très apparents. Une clause vague, noyée dans un paragraphe illisible ou impossible à interpréter sans le dossier médical, a déjà été écartée par les juges. C'est votre premier terrain.
- Relisez les conditions générales et le certificat d'adhésion, et notez la date exacte du refus.
- Adressez une réclamation écrite au service dédié de l'assureur, par courrier recommandé, avec les pièces médicales.
- Sans réponse satisfaisante sous deux mois, saisissez gratuitement le médiateur de l'assurance.
- En dernier recours, le tribunal judiciaire. Attention : l'action se prescrit par deux ans.
Deux ans, c'est court. Le délai court à compter de l'événement qui fonde le litige, en général la notification du refus de prise en charge. Passé ce terme, le meilleur argument du monde ne sert plus à rien. Et si l'assureur oppose une donnée de santé que vous n'avez jamais déclarée parce que la loi vous en dispensait, dites-le explicitement dans votre courrier : c'est exactement la situation que le gouvernement a qualifiée de contraire à l'esprit du texte.
Ce que vous pouvez faire sans attendre 2028
La résiliation à tout moment, autre apport de la loi Lemoine, reste le levier le plus efficace. Elle vous autorise à quitter le contrat groupe de votre banque pour une délégation dont les exclusions sont moins larges, à condition que les garanties restent équivalentes. Comparez les devis sur la couverture réelle, pas sur le tarif affiché. À profil identique, deux offres d'assurance de prêt immobilier peuvent afficher un taux voisin et des exclusions sans rapport : l'une couvre le risque dorsal, l'autre l'écarte pour toute la durée du crédit.
Trois réflexes utiles : demander par écrit la liste complète des exclusions avant signature, chiffrer le coût d'un rachat d'exclusion, et vérifier si la convention AERAS ou le droit à l'oubli s'appliquent à votre situation personnelle. Les règles applicables sont également rappelées sur le site du Comité consultatif du secteur financier. Pour la mécanique du changement, nous avons détaillé les étapes pour changer d'assurance emprunteur sans frais, et les évolutions entrées en vigueur en septembre 2026.
Vos questions sur les exclusions d'assurance emprunteur
Quelles maladies sont le plus souvent exclues ?
Les affections du dos, les troubles psychiques et les pathologies chroniques déjà diagnostiquées arrivent en tête. L'exclusion ne porte pas sur la maladie en elle-même mais sur ses conséquences : un arrêt de travail lié à cette cause ne donne alors lieu à aucune prise en charge, donc à aucune indemnisation. Une pathologie préexistante non déclarée parce que la loi en dispensait relève d'un autre débat, celui que le gouvernement vient d'ouvrir.
Peut-on faire supprimer une exclusion de son contrat ?
Oui, par un rachat d'exclusion : l'assureur accepte de couvrir le risque contre une surprime, après examen médical complémentaire. Tous ne le proposent pas. La demande se formule avant la souscription, ou à l'occasion d'un changement de contrat d'assurance en cours de crédit immobilier.
La loi Lemoine interdit-elle les exclusions médicales ?
Non. Elle supprime le questionnaire de santé sous condition de montant et d'âge, sans interdire les clauses d'exclusion. C'est précisément ce vide que le gouvernement pointe aujourd'hui, en annonçant une évaluation du dispositif d'ici 2028.