Marché immobilier : SAFTI voit 900 000 ventes en 2027, l'Insee en compte 958 000 sur un an
3 min338 lectures
Assurance habitation : les tarifs bondissent de 24,3 % dans certains départements
Votre assurance habitation vous coûte plus cher cette année ? Ce n’est pas une impression. En 2026, les tarifs ont bondi de 13 % en moyenne, avec un pic spectaculaire de 24,3 % dans l’Essonne. Et avec la multiplication des événements climatiques, la facture pourrait encore grimper.
Sommaire
Assurance habitation : pourquoi les tarifs explosent en 2026
Une hausse moyenne de 13 % en un an
La facture ne grimpe plus de quelques euros. En 2026, le tarif moyen de l’assurance habitation affiche une hausse de 13 % sur un an à l’échelle nationale.
En cause : des sinistres climatiques plus fréquents et plus coûteux. Tempêtes, inondations ou épisodes de grêle finissent directement par peser sur les cotisations.
L’Essonne atteint un spectaculaire +24,3 %
Mais la moyenne nationale masque des écarts impressionnants. Dans l’Essonne, les assurés subissent une envolée de 24,3 %, soit presque deux fois la hausse moyenne.
À l’inverse, les Yvelines affichent une progression plus contenue de 9,8 %. Autrement dit, votre code postal devient un facteur de plus en plus décisif dans le prix payé.
Pourquoi votre département change autant le prix de votre assurance
Inondations, tempêtes : les sinistres pèsent sur les primes
Les assureurs regardent désormais de très près l’exposition locale aux catastrophes naturelles. Plus un territoire cumule les dégâts, plus le risque de voir la prime grimper devient élevé.
À lire aussi : Incendie : les garanties à vérifier absolument dans votre assurance habitation
Lire également : Assurance habitation : pourquoi la prime moyenne pourrait atteindre 744 € en 2050
Sur le même sujet : Crédit immobilier : les étapes pour changer d’assurance emprunteur sans frais
Pourquoi les tarifs grimpent-ils autant ? Les épisodes climatiques sont plus coûteux à indemniser. Sur la carte des tarifs, l'effet est visible : les zones touchées à répétition voient les hausses se concentrer plus vite.
Des écarts importants d’un territoire à l’autre
L’exemple est frappant : +24,3 % dans l’Essonne contre 9,8 % dans les Yvelines. Deux départements voisins, mais une facture qui évolue très différemment.
Au vu de cet écart, votre lieu d’habitation ne détermine plus seulement le niveau de risque initial. Il peut aussi accélérer fortement la hausse de votre cotisation d’une année sur l’autre.
Comment limiter la hausse de votre assurance habitation
Comparer les contrats peut réellement faire la différence
Face à une hausse de tarif, rester chez le même assureur par habitude peut coûter cher. Comparer plusieurs contrats permet parfois de retrouver une couverture équivalente avec une cotisation plus supportable.
À retenir : regardez aussi les franchises, plafonds et exclusions. Un tarif attractif perd vite son intérêt si votre protection recule au passage.
La prévention devient un critère surveillé par les assureurs
Les assureurs misent également davantage sur la prévention pour limiter les dégâts. Certaines mesures de protection du logement peuvent réduire l’exposition aux sinistres et, à terme, peser sur l’évaluation du risque.
La question à vous poser est simple : votre contrat actuel reste-t-il compétitif face à cette nouvelle réalité climatique ? Avec des hausses pouvant dépasser 24 %, vérifier devient presque un réflexe annuel.
Dernières actus de la rubrique Assurances
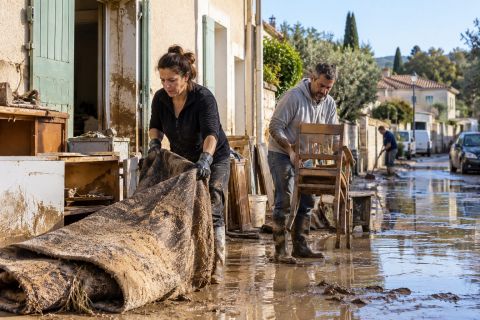
Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
· Mis à jour le
Emprunter après un cancer du sein : les 4 règles qui protègent contre la surprime
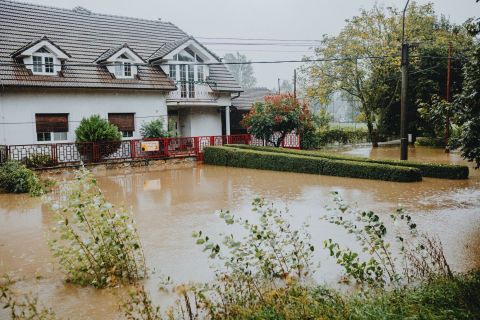
Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
· Mis à jour le
Assurance emprunteur : comment bien la choisir pour son crédit immobilier ?
Fissures dues à la sécheresse : les 5 étapes pour être indemnisé par votre assurance
Inondation dans les Pyrénées-Orientales : les 4 délais à tenir pour être indemnisé par l'assurance
· Mis à jour le