Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
2 min
Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
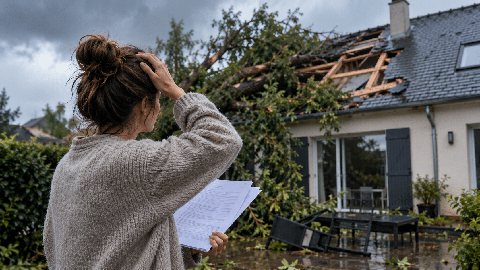
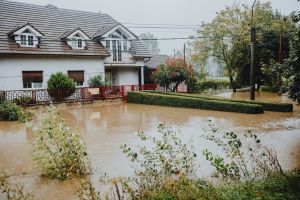
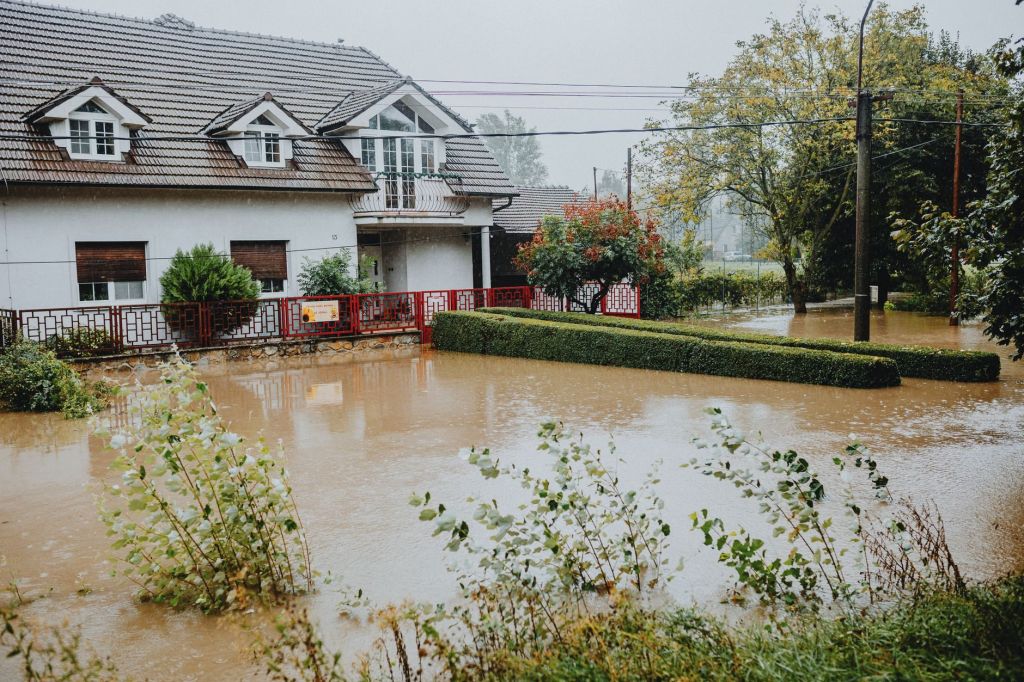
Une tempête qui arrache une partie de votre toiture, la grêle qui brise vos fenêtres ou une inondation qui abîme vos meubles : votre assurance habitation peut prendre en charge ces dégâts. L’indemnisation dépend toutefois de la nature du sinistre, des garanties souscrites et des conditions prévues au contrat.
Sommaire
Quelles garanties peuvent intervenir ?
Une tempête ou un épisode de grêle peut être couvert par la garantie événements climatiques, dont les conditions varient selon les formules. La garantie catastrophes naturelles obéit à des règles particulières. Elle concerne les dommages matériels directs causés par un phénomène naturel d’intensité anormale. Elle nécessite un arrêté interministériel publié au Journal officiel reconnaissant l’état de catastrophe naturelle. Une inondation n’ouvre donc pas automatiquement droit à indemnisation à ce titre.
Les cotisations impactées
Comme le précise la page assurance habitation Caisse d’Epargne, avec l’augmentation des événements climatiques d’ampleur, la participation de chaque assuré au fonds catastrophe naturelle est passée de 12 à 20 % au 1er janvier 2025. Les assureurs ont ainsi dû ajuster leurs primes à ce changement réglementaire.
Comment savoir si votre logement est couvert ?
Relisez vos conditions générales et particulières : événements couverts, biens assurés, exclusions, mais aussi franchises, plafonds d’indemnisation et conditions applicables aux dépendances. En cas de doute, contactez votre assureur.
Que faire après un sinistre climatique ?
Votre sécurité passe avant les démarches : éloignez-vous des zones inondées et des installations électriques endommagées. Prenez ensuite des photos, listez les biens touchés et conservez factures et justificatifs. Déclarez rapidement le sinistre à votre assureur. Pour la garantie catastrophes naturelles, vous disposez de 30 jours après la publication de l’arrêté au Journal officiel.