Fissures dues à la sécheresse : les 5 étapes pour être indemnisé par votre assurance
12 min
Fissures dues à la sécheresse : les 5 étapes pour être indemnisé par votre assurance
Fissures sur la maison après la sécheresse ? L'indemnisation par votre assurance habitation passe par un arrêté de catastrophe naturelle, puis une déclaration de sinistre à l'assureur sous 30 jours. Franchise : 1 520 euros. Sans arrêté, aucune garantie catastrophe naturelle ne joue.
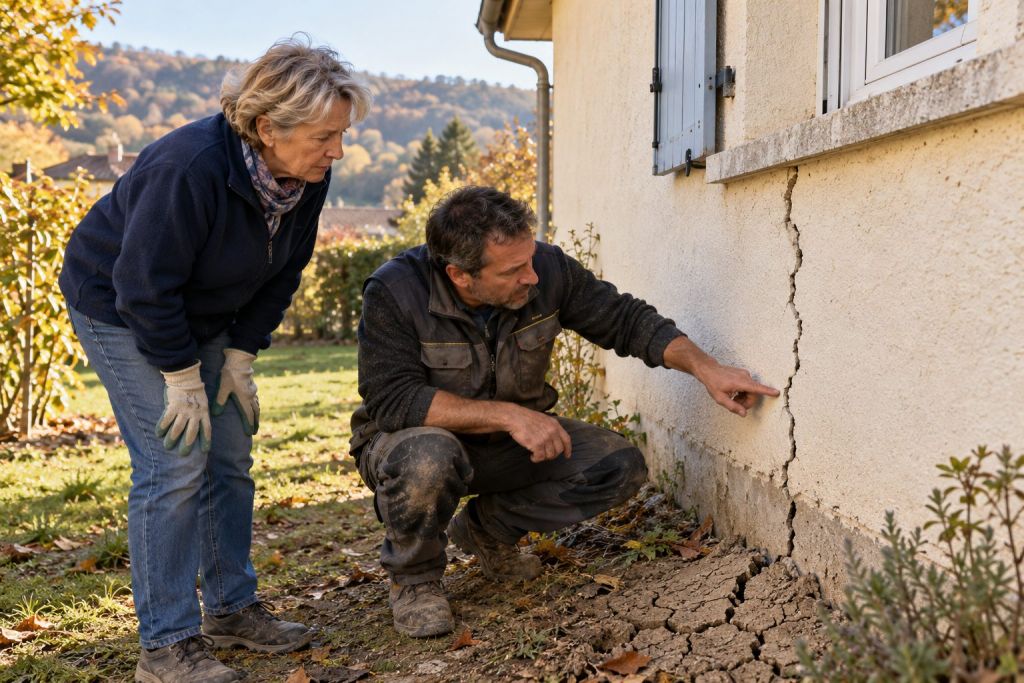
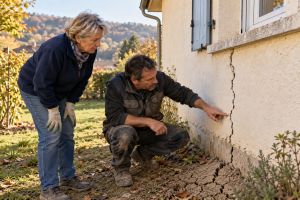
Une fissure en escalier sur la façade, une porte qui frotte, un carrelage qui se soulève : après un été sec, des milliers de propriétaires découvrent les mêmes dégâts, et la même question sur leur assurance. Le phénomène a un nom technique : le retrait gonflement des argiles. Quand il fait très sec, l'argile se vide de son eau et se tasse ; les pluies revenues, elle reprend du volume. Ces mouvements de terrain successifs finissent par tordre les fondations peu profondes d'une maison individuelle. Résultat : des fissures, parfois quelques millimètres, parfois de quoi passer un doigt. Près de la moitié du territoire de la France métropolitaine est concernée par ce risque, à des degrés divers.
Encore faut-il savoir par où commencer. Car l'indemnisation des fissures liées à la sécheresse ne relève pas de l'assurance habitation classique, mais d'un régime à part, encadré par l'État et par le code des assurances. Voici les cinq étapes à suivre, les délais à ne pas rater et les motifs de refus les plus fréquents.
Sommaire
Pourquoi votre assurance ne paie pas tout de suite
Vous avez une assurance multirisques habitation ? Elle contient forcément la garantie catastrophe naturelle, imposée par la loi dans tout contrat d'assurance habitation qui couvre les dommages aux biens. Même chose pour l'assurance auto dès qu'elle couvre le véhicule, ou pour l'assurance d'un local professionnel. Mais cette garantie dort tant qu'un arrêté ne la réveille pas.
En clair, votre assureur ne peut pas vous indemniser au titre de la sécheresse tant que l'état de catastrophe naturelle n'a pas été reconnu pour votre commune, et pour la période précise où les dégâts sont apparus. Pas d'arrêté, pas de prise en charge par l'assurance au titre de ce régime. C'est la première cause de refus d'indemnisation, et de loin.
Autre point à retenir : le « dommage » visé par la loi doit avoir pour cause déterminante l'intensité anormale d'un agent naturel. Pour une sécheresse, cela veut dire un épisode exceptionnel, mesuré par Météo-France sur l'humidité des sols, et pas simplement un été chaud. Une maison qui se fissure après une année ordinaire n'entre donc pas dans le dispositif.
Étape 1 : reconnaître une fissure liée à la sécheresse
Toutes les fissures ne racontent pas la même histoire. Avant de monter un dossier, regardez-les de près : c'est leur forme, leur largeur et leur date d'apparition qui orienteront l'expertise.
Quel type de fissure signe le retrait des argiles ?
Plusieurs indices reviennent dans la plupart des sinistres liés au gonflement des sols argileux :
- Des fissures en escalier qui suivent les joints d'un mur en parpaing ou en brique, souvent au niveau des angles.
- Des fissures en biais partant d'un coin de fenêtre ou de porte, plus larges en haut qu'en bas, ou l'inverse.
- Des ouvertures qui coincent : portes et fenêtres qui ferment mal alors qu'elles fonctionnaient avant l'été.
- Un décollement entre la maison et une terrasse, un garage ou un escalier extérieur.
À l'inverse, un fin réseau de microfissures en toile d'araignée sur un enduit relève plutôt du vieillissement du crépi. Ce type de fissure est rarement couvert. Une fissure de maison qui s'élargit d'une saison à l'autre, elle, mérite toute votre attention.
Les maisons les plus exposées
Le risque touche surtout les maisons individuelles de plain-pied ou à un étage, bâties sur des fondations superficielles. Une maison ancienne sans chaînage, un pavillon des années 1970 à 1990 posé sur un terrain argileux, une construction entourée de grands arbres qui pompent l'eau du sol : ce sont les profils types. Les immeubles, aux fondations plus profondes, sont nettement moins concernés.
Pour découvrir si votre terrain est exposé, la cartographie officielle du site Géorisques classe chaque adresse en trois niveaux d'aléa, du plus faible au plus fort. Cette information est aussi reprise dans l'état des risques remis lors d'un achat vente immobilier.
Photographier et dater, dès aujourd'hui
Prenez des photos datées de chaque fissure, avec un objet de référence (une pièce, un mètre) pour l'échelle. Collez des témoins en plâtre ou des jauges en travers des plus larges : s'ils cassent, la fissure bouge encore. Ces preuves pèseront lourd plus tard, face à l'expert de l'assurance.
Étape 2 : demander la reconnaissance de catastrophe naturelle en mairie
C'est ici que tout se joue, et c'est la commune qui porte la demande, pas vous. Mais la mairie ne bouge que si les habitants se manifestent. Écrivez-lui, en joignant vos photos et la date d'apparition des désordres. Plus les signalements sont nombreux dans une même période, plus le dossier communal est solide.
Côté calendrier, le maire a deux ans, soit 24 mois, à compter du début de l'épisode pour saisir le préfet. Ce délai, porté à deux ans fin 2021 par la loi Baudu, précisément parce que les fissures dues à la sécheresse apparaissent souvent des mois après l'épisode.
Le préfet transmet ensuite le dossier à une commission interministérielle, qui examine les données météorologiques et géotechniques de la période. Quand la commission donne un avis favorable, les ministres signent un arrêté qui paraît ensuite au Journal officiel : il liste les communes retenues et fixe les dates de l'épisode.
Que faire si la commune est refusée ?
Un refus de reconnaissance peut être contesté devant le tribunal administratif, en général dans les deux mois suivant la publication. Ce recours est porté par la commune, parfois par une association de sinistrés. Chaque année, des centaines de communes voient leur demande rejetée pour un épisode de sécheresse jugé insuffisamment intense : c'est la principale source de frustration des propriétaires, qui constatent des dégâts bien réels sans aucune indemnisation au titre du régime.
Étape 3 : faire la déclaration de sinistre dans les 30 jours
Dès que l'arrêté paraît au Journal officiel, le compte à rebours démarre. Comptez 30 jours, pas un de plus, pour déclarer un sinistre à votre assureur, selon les règles rappelées par la fiche service-public.fr consacrée à l'indemnisation des catastrophes naturelles. Ce délai était de 10 jours avant la loi de 2021.
Votre déclaration de sinistre doit comporter :
- La référence de l'arrêté : date de publication et période reconnue pour votre commune.
- Un état estimatif des dégâts : description des fissures, pièces touchées, photos datées.
- Les devis de réparation si vous en avez déjà, et vos factures d'entretien du bâti.
Envoyez-la par lettre recommandée avec avis de réception, ou par le canal de votre compagnie d'assurance qui laisse une trace datée. Gardez une copie de tout, y compris la partie de l'article de loi ou de l'arrêté qui vise votre commune. Si vous avez déjà signalé les fissures avant l'arrêté, confirmez quand même votre déclaration après sa publication : c'est elle qui ouvre le dossier au titre de la garantie catastrophe naturelle.
Bon réflexe également : relisez les conditions générales de votre contrat. Certaines compagnies demandent des pièces supplémentaires, comme le titre de propriété ou la date de construction de la maison.
Étape 4 : l'expertise, moment décisif
Après votre déclaration, l'assureur mandate un expert. Son rôle : vérifier que les fissures ont bien pour cause la sécheresse de la période reconnue, et chiffrer la réparation. Son rapport d'expertise conditionne tout le reste.
Ce que l'expert regarde
L'expert observe la forme et l'évolution des fissures, la nature du sol, la profondeur des fondations et la présence d'arbres à proximité. Il cherche aussi d'éventuelles causes concurrentes : un défaut de construction, une fuite de canalisation, un tassement ancien. Il peut réclamer une étude de sol, réalisée par un géotechnicien, pour trancher.
Depuis la réforme de 2023 sur le retrait gonflement des argiles, seuls les dommages qui affectent la solidité du bâti ou empêchent l'usage normal du logement sont indemnisables. Une fissure purement esthétique, qui ne compromet rien, risque donc d'être écartée.
Faites-vous assister
Vous avez le droit de vous faire accompagner par votre propre expert d'assuré, un professionnel indépendant qui défend vos intérêts face à celui de la compagnie. Sa présence est souvent utile quand les montants en jeu sont élevés, ce qui est fréquent pour des reprises en sous-œuvre. Vérifiez si votre contrat prévoit la prise en charge de ses honoraires : c'est le cas dans certaines formules d'assurance multirisques habitation, via une garantie honoraires d'expert.
🏠 Les experts sont divisés sur les causes des fissures mais le réchauffement climatique augmente le risque. ➡️ https://t.co/u3L3RX0Qwo pic.twitter.com/1qlhczlfLn
— Les Echos (@LesEchos) 27 septembre 2026
Votre assurance protection juridique, si vous en avez une, peut aussi financer un avocat spécialisé en droit des assurances ou en droit immobilier si le dossier se tend.
Étape 5 : l'indemnisation et ses délais
Une fois l'expertise terminée, la loi encadre strictement le calendrier. Premier versement attendu : une avance, sous 2 mois à compter de votre état estimatif (ou de l'arrêté, si celui-ci paraît après). Le solde, lui, tombe au plus tard sous 3 mois. Ces délais d'indemnisation sont fixés par le code des assurances.
La franchise sécheresse : 1 520 euros
Mauvaise surprise pour beaucoup : la franchise n'est pas celle de votre contrat. Elle est fixée par l'État. Pour une habitation, elle s'élève à 380 euros pour la plupart des catastrophes naturelles, mais grimpe à 1 520 euros pour les dégâts dus aux sols qui se rétractent en été puis regonflent avec les pluies. Pour un local professionnel, la règle est différente et dépend du montant des dommages.
Ce qui est couvert, ce qui ne l'est pas
L'indemnisation couvre les dégâts matériels directs au bâtiment : reprise des fondations, agrafage des fissures, réfection des enduits et des revêtements abîmés. Si vous ne pouvez plus vivre chez vous, l'hébergement temporaire entre lui aussi dans la prise en charge, pour une résidence principale. Les frais d'architecte ou de maîtrise d'œuvre nécessaires aux travaux sont également couverts.
Restent à votre charge : la franchise, les dommages déjà présents avant la période reconnue, et les éléments non assurés au contrat, comme certaines clôtures ou piscines selon les formules. Attention enfin : depuis la réforme de 2023, l'indemnité doit servir à réparer. Un propriétaire qui l'encaisse sans faire les travaux s'expose à des difficultés lors d'un sinistre futur ou d'une vente.
Les motifs de refus d'indemnisation les plus fréquents
Même avec un arrêté, un dossier peut échouer. Les motifs reviennent souvent :
| Motif invoqué | Ce qu'il signifie | Votre marge de manœuvre |
|---|---|---|
| Fissures antérieures | Les désordres existaient avant la période reconnue | Photos datées, témoignages, diagnostic de vente |
| Cause étrangère | Défaut de construction, fuite, arbre, tassement | Contre-expertise, étude de sol |
| Dommage esthétique | Ni la solidité ni l'usage ne sont atteints | Démontrer l'évolution des fissures |
| Déclaration tardive | Plus de 30 jours après l'arrêté | Très faible, d'où l'importance du délai |
| Hors période | Apparition en dehors des dates de l'arrêté | Prouver la date par des éléments objectifs |
Face à un refus, commencez par demander par écrit le rapport d'expertise complet. Vous pouvez ensuite solliciter une contre-expertise, saisir le service réclamations de l'assureur, puis le médiateur de l'assurance. En dernier recours, la voie judiciaire reste ouverte : l'action est prescrite au bout de cinq ans pour une catastrophe naturelle, contre deux ans pour la plupart des sinistres.
Et si la maison est récente ? La garantie décennale
Si votre maison a moins de dix ans, une autre porte s'ouvre : la garantie décennale du constructeur. Un défaut de conception des fondations, qui n'a pas tenu compte d'un sol argileux, engage la responsabilité du professionnel qui a bâti. L'assurance dommages-ouvrage, si elle a été souscrite, permet d'être indemnisé rapidement, sans attendre de décision de justice.
Ce point est loin d'être théorique. Depuis le 1er octobre 2020, la loi ELAN impose une étude géotechnique lors de la vente d'un terrain constructible situé en zone d'aléa moyen ou fort, puis une étude adaptée avant la construction. Un constructeur qui a ignoré ces prescriptions aura du mal à se défendre. La garantie décennale et la garantie catastrophe naturelle ne s'excluent pas : l'expert déterminera laquelle joue en premier.
Le coût du risque augmente pour tous les assurés
Le retrait des argiles est devenu l'un des périls les plus coûteux du régime des catastrophes naturelles en France, avec des sinistres qui dépassent régulièrement plusieurs dizaines de milliers d'euros par maison. Les années 2018, 2019, 2020 puis 2022 ont été particulièrement lourdes.
Conséquence directe : la surprime catastrophe naturelle a été relevée, et les compagnies répercutent la hausse dans chaque contrat. Les tarifs de l'assurance habitation devraient encore progresser de 5 à 7,5 % en moyenne en 2027, avec des écarts bien plus forts dans les zones exposées, comme le montre notre enquête sur les départements où les tarifs bondissent de 24,3 %. Les assureurs affinent aussi leurs prix à l'adresse près, un mouvement que nous détaillions dans notre article sur le poids croissant de votre adresse dans la prime.
Pour les ménages, l'enjeu est double. D'un côté, la garantie reste obligatoire et mutualisée : personne ne peut être exclu parce que sa maison est bâtie sur de l'argile. De l'autre, le prix payé chaque année grimpe, et la franchise de 1 520 euros pèse sur les petits sinistres.
Locataire, copropriétaire, bailleur : qui fait quoi ?
Le locataire n'est pas propriétaire des murs : ce n'est donc pas à lui d'obtenir l'indemnisation des fissures. Sa part du travail est pratique. Il prévient le bailleur par écrit dès l'apparition des désordres, en joignant des photos, et déclare à son propre assureur les biens personnels abîmés, s'il y en a. Le propriétaire bailleur, lui, déclare le sinistre sur le bâtiment auprès de sa compagnie. Le bail ne change rien à cette répartition.
En copropriété, c'est le syndic qui déclare le sinistre au nom du syndicat pour les parties communes, murs porteurs et fondations compris. Chaque copropriétaire garde la main sur ses parties privatives. Dans les deux cas, une réponse écrite de l'assureur doit être conservée : elle servira en cas de litige.
Refus, offre trop basse : les bons réflexes
Une offre d'indemnisation jugée trop faible n'a pas à être acceptée d'emblée. Demandez le détail du chiffrage des travaux, poste par poste, et comparez-le à deux devis d'entreprises du bâtiment. Un nouvel échange avec l'expert permet souvent de corriger un oubli, comme la réfection des sols ou des plâtres. Si le désaccord persiste, un avocat peut prendre le relais ; dans la plupart des dossiers, un courrier bien argumenté suffit à débloquer la situation. Autre réflexe utile : noter la date de chaque échange, car un refus tardif ou un silence de l'assureur au-delà des délais légaux ouvre droit à des intérêts.
Pour les particuliers, ces démarches pèsent aussi sur l'économie du foyer : une reprise en sous-œuvre peut immobiliser plusieurs mois de budget, parfois un crédit. Si le bien est encore financé par un prêt, relisez aussi votre offre de crédit et votre assurance emprunteur : certaines clauses prévoient d'informer la banque d'un sinistre important sur le logement.
Prévenir plutôt que réparer
Réparer une maison fissurée coûte cher et prend du temps. Quelques mesures simples réduisent le risque, surtout sur un terrain argileux :
- Garder les pieds de murs au sec : gouttières en bon état, eaux de toiture envoyées loin des murs, bande imperméable au pied de la maison.
- Tenir les arbres à distance : planter loin des murs, en tenant compte de la taille future du sujet, ou poser une barrière contre les racines.
- Surveiller les fuites de canalisations enterrées, qui créent des zones de sol plus humides que d'autres.
Ces précautions ne garantissent rien, mais elles comptent aussi lors de l'expertise : un propriétaire qui a entretenu son bâti se défend mieux. Et si vous envisagez de quitter un assureur trop cher après un sinistre, sachez que les règles pour résilier son assurance habitation permettent de changer de contrat après la première année.
Vos questions sur les fissures et la sécheresse
Comment obtenir une indemnisation pour des fissures ?
Signalez les fissures à votre mairie, qui demande la reconnaissance de catastrophe naturelle. Une fois l'arrêté publié au Journal officiel, déclarez le sinistre à votre assureur sous 30 jours. Un expert passe, puis l'assureur verse une provision sous 2 mois et l'indemnité complète sous 3 mois, franchise de 1 520 euros déduite.
Quels types de fissures sont couverts par l'assurance ?
Les fissures causées par le retrait des argiles pendant une période reconnue par arrêté, et qui affectent la solidité de la maison ou l'usage normal du logement. Les microfissures d'enduit, purement esthétiques, et les désordres antérieurs à l'épisode sont en général exclus.
Quels sont les délais d'indemnisation après un sinistre sécheresse ?
La mairie a 24 mois pour déposer sa demande. Vous avez ensuite 30 jours après la parution de l'arrêté pour déclarer le sinistre. L'assureur verse une provision dans les 2 mois et doit avoir indemnisé en totalité dans les 3 mois suivant votre état estimatif ou l'arrêté.