Inondation dans les Pyrénées-Orientales : les 4 délais à tenir pour être indemnisé par l'assurance
4 min
Inondation dans les Pyrénées-Orientales : les 4 délais à tenir pour être indemnisé par l'assurance
Soixante et un millimètres à Perpignan avant 14 heures : l'épisode du 4 octobre a été moins violent que prévu, mais des rez-de-chaussée ont pris l'eau. Pour être indemnisé, une seule chose compte : l'arrêté de catastrophe naturelle. Sans lui, la plupart des contrats ne paient rien.
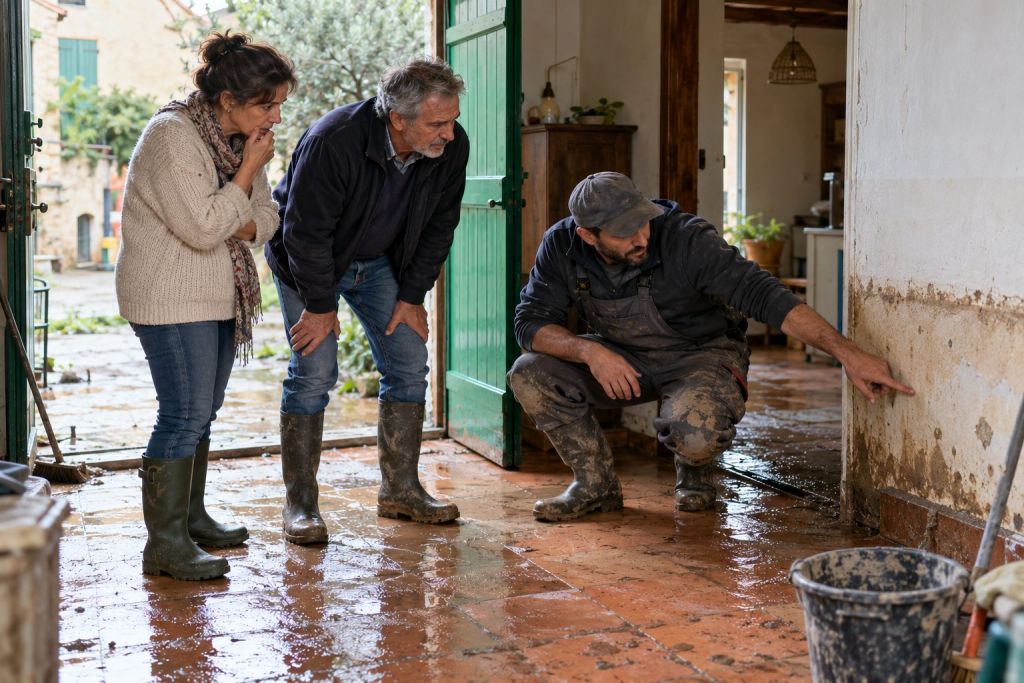
Dimanche 4 octobre, Météo-France avait placé les Pyrénées-Orientales et l'Aude en alerte orange pluie-inondation, en annonçant jusqu'à 160 mm sur les secteurs les plus exposés. La vigilance a été levée à 14 heures, deux heures plus tôt que prévu. Le Vallespir a reçu près de 58 mm, Canet-en-Roussillon 43 mm, Le Boulou 35 mm.
Aucune intervention majeure des secours n'a été signalée. Mais un cumul moyen suffit à saturer le pluvial d'une rue de Cabestany, de Thuir ou de Saint-Cyprien et à noyer un garage en contrebas. Voici le calendrier des sinistrés.
Sommaire
Délai n°1 : prévenir votre assureur sans attendre
Première erreur à éviter : attendre la décision de l'État pour se manifester. Signalez le sinistre tout de suite à votre assureur, par l'espace client, son site ou par lettre recommandée. Le délai de votre contrat court dès maintenant, et le Code des assurances interdit qu'il soit inférieur à 5 jours ouvrés.
Ce premier signalement ne vaut pas encore déclaration au titre de la catastrophe naturelle. Il prend date et permet d'organiser l'expertise avant que vous ne jetiez quoi que ce soit.
- Photos et vidéos : la hauteur d'eau sur les murs, les meubles, l'électroménager, le véhicule, avant tout nettoyage.
- Factures : rassemblez les justificatifs d'achat, même anciens, pour chiffrer les biens perdus.
- Objets abîmés : gardez-les de côté jusqu'au passage de l'expert, ou photographiez-les un par un.
Délai n°2 : la demande de la commune, jusqu'à 24 mois
C'est la mairie, pas vous, qui demande la reconnaissance de catastrophe naturelle. Elle transmet son dossier au préfet, qui le remonte aux services de l'État. Une commission interministérielle examine ensuite les données de Météo-France sur l'intensité de la pluie et le comportement des rivières.
La commune dispose de 24 mois au maximum après l'événement pour déposer sa demande. Le droit le permet, mais rien ne vous empêche de presser le mouvement : signalez vos dégâts en mairie dès cette semaine. Plus les dossiers d'habitants sont nombreux et documentés, plus la demande est solide.
Une pluie de 60 mm, sur un département habitué aux épisodes méditerranéens, n'est pas toujours jugée « anormale ». La commission peut refuser une commune et accepter sa voisine. Suivez l'actualité de votre mairie.
Délai n°3 : 30 jours après l'arrêté au Journal officiel
Dès que l'arrêté interministériel paraît au Journal officiel et cite votre commune, un nouveau compteur démarre. Vous avez 30 jours au plus pour déclarer le sinistre à votre assureur au titre de la garantie catastrophe naturelle, selon la fiche de service-public.gouv.fr sur l'indemnisation des catastrophes naturelles.
🔴 ALERTE INFO
— BFM (@BFMTV) 3 octobre 2026
Les Pyrénées-Orientales placées en vigilance orange pluie-inondation pour la journée de dimanchehttps://t.co/7GEOoUyeCY
La déclaration doit indiquer votre nom, votre numéro de contrat, la date et la nature des dommages, la liste chiffrée des biens touchés avec leurs justificatifs. Si vous avez déjà tout envoyé lors du premier signalement, une simple référence à l'arrêté suffit souvent.
La garantie ne joue que pour les biens couverts par un contrat dommages : multirisque habitation, assurance auto avec garantie dommages, contrat du propriétaire bailleur. Une voiture assurée au tiers seul ne sera pas indemnisée. Les bailleurs vérifieront au passage leur assurance propriétaire non occupant, qui couvre le logement vide ou loué.
Délai n°4 : 3 mois pour être payé
L'assureur doit vous verser une provision dans les 2 mois qui suivent la remise de l'état estimatif des pertes, ou la publication de l'arrêté si elle est plus tardive. L'indemnisation complète doit intervenir dans les 3 mois.
Une franchise légale reste à votre charge : 380 € pour une habitation ou des biens à usage non professionnel. Elle monte à 1 520 € pour les fissures dues à la sécheresse, ce qui ne concerne pas une inondation. Si votre résidence principale devient inhabitable, les frais de relogement d'urgence sont pris en charge.
Et si aucun arrêté n'est publié ?
C'est le scénario le plus redouté. Sans reconnaissance de catastrophe naturelle, la plupart des contrats habitation n'indemnisent pas les dommages causés par une crue ou par le ruissellement. Seules quelques garanties y échappent.
- Dégâts des eaux : elle joue si l'eau vient d'une toiture, d'une gouttière débordée ou d'une canalisation, pas d'une rivière sortie de son lit.
- Option inondation : certains contrats haut de gamme couvrent les inondations hors arrêté, souvent avec une franchise plus lourde.
- Véhicule : un contrat tous risques peut couvrir une voiture noyée sans arrêté, selon ses conditions.
Relisez vos conditions générales dès aujourd'hui. Le risque climatique pèse déjà sur les primes, comme l'a montré notre analyse sur le prix de l'assurance habitation selon votre adresse, et la tendance n'ira pas en s'inversant d'ici la prime moyenne projetée pour 2050.
Combien de temps a-t-on pour déclarer une inondation à son assureur ?
Faut-il déclarer avant l'arrêté de catastrophe naturelle ?
Oui. Prévenez votre assureur dans le délai de votre contrat, au moins 5 jours ouvrés, puis confirmez dans les 30 jours suivant la parution de l'arrêté au Journal officiel. Le premier signalement déclenche l'expertise.
Ma commune n'a rien demandé, que faire ?
Écrivez au maire en joignant vos photos et la date des dégâts. La commune a 24 mois pour agir, mais une demande appuyée par des sinistrés se constitue plus vite.