Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
4 min
Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
L'indemnisation catastrophe naturelle d'une maison inondée repose sur deux conditions : un contrat d'assurance qui couvre les biens endommagés et un arrêté interministériel publié au Journal officiel. L'assuré déclare ensuite son sinistre sous 30 jours, garde une franchise légale de 380 € et l'assureur paie dans les 3 mois.
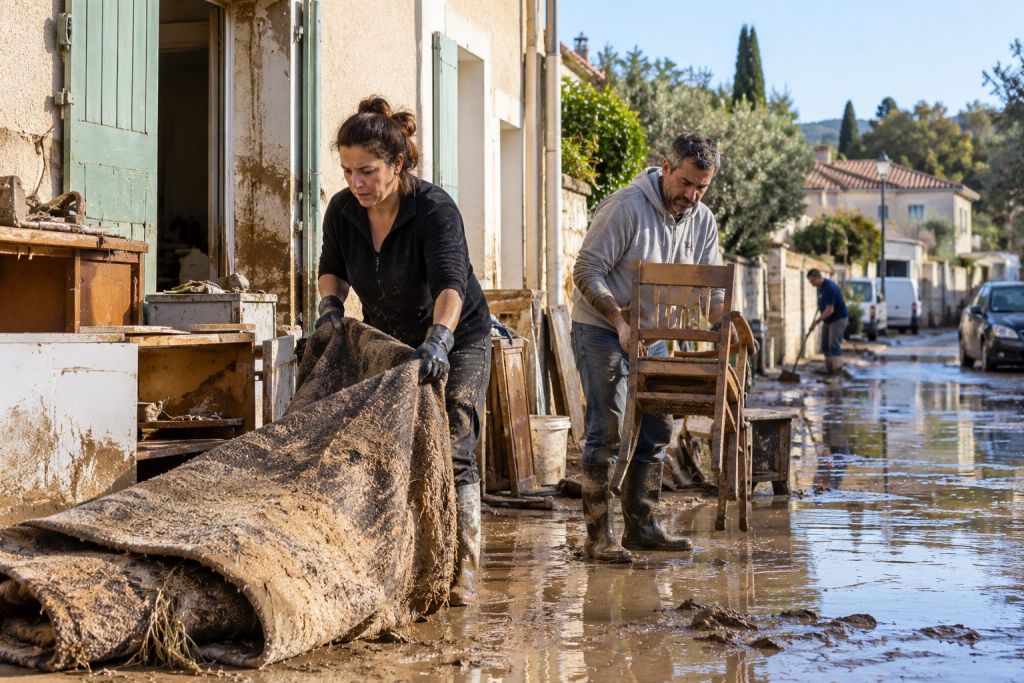
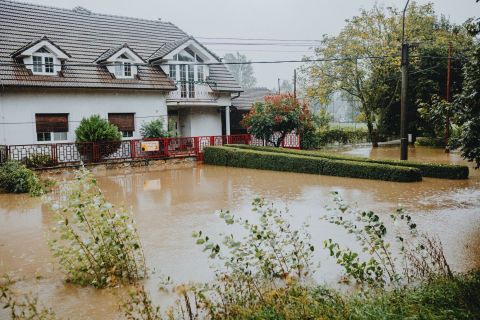
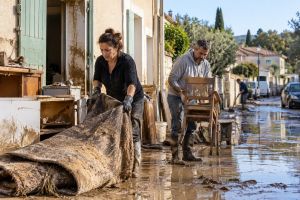
L'épisode méditerranéen des 19 et 20 octobre 2026 a noyé des rues autour de l'étang de Berre. D'après la préfecture, le courant a entraîné un septuagénaire à Saint-Mitre-les-Remparts ; son corps a été retrouvé sur la commune voisine d'Istres, où des familles ont passé la nuit dans un gymnase. Pour les sinistrés, une question domine : qui paie, combien, et quand ?
Sommaire
Pourquoi l'assureur ne rembourse pas encore une maison inondée
Une inondation par ruissellement ou débordement de cours d'eau n'est pas couverte par la garantie dégâts des eaux d'un contrat d'assurance habitation : elle relève du régime des catastrophes naturelles, créé par la loi du 13 juillet 1982 et inscrit dans le code des assurances. L'État reconnaît d'abord le caractère anormal de l'agent naturel, puis chaque assureur indemnise ses clients, réassuré par la Caisse centrale de réassurance (CCR). Tant que l'état de catastrophe naturelle n'est pas reconnu pour la commune, l'assureur n'a aucune obligation de payer au titre de cette garantie. Le vent seul relève de la garantie tempête, détaillée dans le tour d'horizon des garanties tempête, grêle et inondation.
Étape 1 : prévenir son assureur et garder la trace des dommages
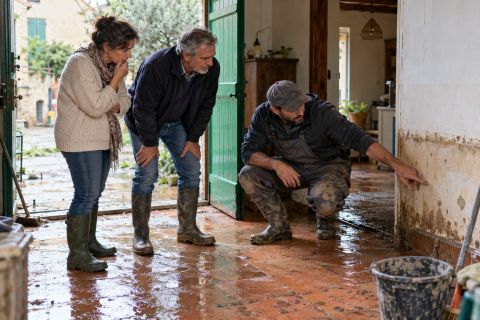
La fiche de service-public.fr demande de déclarer le sinistre dès que l'on a connaissance de l'événement, puis, une fois l'arrêté paru au Journal officiel, de confirmer par lettre recommandée dans le mois qui suit. Concrètement, avant de vider la maison :
- photographier chaque pièce endommagée et la hauteur d'eau sur les murs ;
- conserver les objets abîmés jusqu'au passage de l'expert, ou au moins leurs factures ;
- dresser un état estimatif des pertes, pièce par pièce, et l'envoyer tôt : il lance les délais de l'assureur ;
- garder les factures de pompage, de nettoyage et d'hébergement d'urgence.
Étape 2 : la demande de reconnaissance déposée par la commune
La demande de reconnaissance de l'état de catastrophe naturelle appartient au maire, pas aux habitants : la commune dépose son dossier en préfecture, souvent par le site iCatNat du ministère de l'Intérieur, au plus tard 24 mois après le début de l'événement (18 mois avant le 1er janvier 2023, d'après la CCR). Pour les inondations du 20 octobre 2026, la limite tombe donc en octobre 2028. Le sinistré a intérêt à signaler ses dégâts en mairie : plus le dossier communal documente de maisons endommagées, plus la demande pèse. Depuis la loi Baudu du 28 décembre 2021, un référent en préfecture rassemble les dossiers du département.
Étape 3 : l'arrêté interministériel et sa publication au Journal officiel
La commission interministérielle juge si le phénomène était naturel et d'une intensité anormale. Si la reconnaissance est accordée, un arrêté interministériel liste les communes concernées et paraît au Journal officiel, dans un délai de 2 mois à compter du dépôt de la demande depuis le 1er janvier 2023, selon la CCR. En cas de refus, le maire dispose de 6 mois pour contester.
🌪 #CatastropheNaturelle #Indemnisation
— Sécurité Civile (@SecCivileFrance) 24 juin 2026
Qui décide qu'une catastrophe naturelle est reconnue ? Sur quels critères les sinistrés peuvent-ils être indemnisés par leur assurance ?
C'est désormais l'une des missions de la nouvelle Commission nationale consultative des catastrophes… pic.twitter.com/kfSm0RjCs3
L'arrêté précise le type de risque reconnu (inondation et coulée de boue, mouvement de terrain, glissement de terrain, choc mécanique des vagues) et les dates de l'épisode. Un dommage hors de cette période reste à la charge de l'assuré. Les fissures liées à la sécheresse suivent la même procédure, décrite dans le parcours d'indemnisation des fissures de sécheresse.
Étape 4 : le délai de 30 jours et l'expertise
Le compte à rebours de l'assuré démarre le jour de la publication de l'arrêté : il dispose de 30 jours pour déclarer le sinistre à son assureur, contre 10 jours avant 2023. Les quatre délais successifs, de la mairie au paiement, sont repris pas à pas dans le calendrier suivi après les inondations des Pyrénées-Orientales.
Un désaccord sur le chiffrage de l'expert se règle par une contre-expertise, puis devant le médiateur de l'assurance.
Étape 5 : le montant versé, franchise déduite
Le montant de l'indemnisation suit les plafonds et les règles de vétusté du contrat d'assurance, diminué d'une franchise légale qui ne se rachète pas. Service-public.fr retient 380 € pour une habitation ou tout bien à usage non professionnel, et 1 520 € pour une maison fissurée par le retrait puis le gonflement des argiles après une sécheresse. L'assureur verse une provision dans les 2 mois qui suivent la remise de l'état estimatif ou la publication de l'arrêté, si elle est postérieure, puis l'indemnisation complète dans les 3 mois.
Prenons un exemple : une maison d'Istres dont les dommages, après application de la vétusté prévue au contrat, sont chiffrés à 18 000 €. La garantie catastrophe naturelle verse 17 620 €, soit 18 000 € moins 380 €. Si l'arrêté paraît le 15 décembre 2026 et que l'état estimatif est déjà remis, l'assuré peut attendre une provision avant mi-février 2027 et le solde avant mi-mars 2027.
Ce que couvre la garantie catastrophe naturelle, et ce qu'elle laisse de côté
La garantie catastrophes naturelles, obligatoire dans tous les contrats d'assurance de dommages, suit les biens déjà assurés :
- le bâtiment et le mobilier, avec une assurance multirisque habitation ;
- la voiture, seulement avec une assurance auto qui couvre les dommages au véhicule (tous risques), pas avec une formule au tiers ;
- les frais d'hébergement temporaire lorsque la résidence principale devient inhabitable.
Restent exclus les frais indirects comme la privation de jouissance du logement et les biens non assurés. Un bailleur passe par son propre contrat : la couverture de l'assurance propriétaire non occupant joue pour les murs, celle du locataire pour ses meubles.