APL, RSA, prime d'activité : pourquoi la CAF recalcule votre aide tous les trois mois
20 min1 028 lectures
SCPI : 4,91 % de rendement en 2025, mais 53 % des fonds rabotent leur acompte en 2026
Les SCPI ont versé 4,91 % de rendement en 2025. Ce placement immobilier collectif regagne l'épargne des particuliers, mais 53 % des fonds ont réduit leur dividende au premier semestre 2026 : investir en SCPI exige de choisir la société de gestion, la stratégie et la durée d'investissement.

Une SCPI, société civile de placement immobilier, achète des immeubles de bureaux, commerces, logistique, santé ou logement, puis perçoit les loyers versés par chaque locataire. Chaque associé détient des parts et reçoit un revenu régulier, souvent trimestriel. Côté avantages : une gestion locative déléguée, une diversification du patrimoine et un investissement accessible, source d'un revenu complémentaire pour la retraite. En contrepartie : capital non garanti, frais de souscription, liquidité limitée sur le marché secondaire et risque de perte. La fiscalité est celle des revenus fonciers, avec impôt et prélèvements sociaux, sauf en assurance vie ou en démembrement de propriété.
Au printemps 2025, le marché sortait de deux années de crise : collecte effondrée, valeur des parts en recul, retraits bloqués. Dix-huit mois plus tard, l'investissement en pierre papier a retrouvé des couleurs. Chaque épargnant se pose pourtant la même question : faut-il acheter des parts maintenant, et dans quelle SCPI investir ?
Mis à jour en octobre 2026 : rendement, dividendes et valeur des SCPI en 2025 et 2026 (ASPIM et IEIF), fiscalité 2026, frais de souscription, risques et méthode pour investir en SCPI.
Sommaire
Qu'est-ce qu'une SCPI, en termes simples ?
Une SCPI, ou société civile de placement immobilier, est un placement collectif qui achète, loue et gère un parc d'immeubles pour le compte de ses associés. L'épargnant ne devient pas propriétaire d'un logement ou d'un bureau : il achète des parts de SCPI, et perçoit une fraction des loyers à proportion du nombre de parts qu'il détient.
Le principe porte un nom familier : la pierre papier. L'investissement immobilier se fait par l'intermédiaire d'une société, sans travaux à piloter, sans locataire à chercher, sans syndic à relancer. La société de gestion, agréée par l'Autorité des marchés financiers (AMF), sélectionne les actifs, signe les baux, encaisse les loyers et les redistribue sous forme de dividendes, généralement chaque trimestre, parfois chaque mois.
Capital fixe ou capital variable : deux mécaniques différentes
Une SCPI à capital variable émet de nouvelles parts en continu. L'épargnant souscrit au prix de souscription fixé par la société, et revend en demandant le retrait de ses parts : la société les rembourse grâce à l'argent des nouveaux entrants. C'est la forme la plus répandue sur le marché.
Une SCPI à capital fixe ne crée des parts qu'au moment d'augmentations de capital ponctuelles. Pour acheter ou revendre, on passe par le marché secondaire, où le prix résulte de la confrontation des offres et des demandes. Le premier semestre 2026 a rappelé que ce compartiment est plus brutal : selon l'ASPIM, le prix des SCPI à capital fixe a reculé de 33 % depuis le début de l'année.
Qui fait quoi dans une SCPI ?
- La société de gestion : choisit la stratégie, achète et vend les immeubles, gère la location et la relation avec chaque locataire.
- Les associés : détiennent les parts, votent en assemblée générale, reçoivent les revenus et supportent le risque.
- Le dépositaire et l'expert immobilier : le premier contrôle les flux, le second évalue chaque année le patrimoine, base de la valeur de réalisation.
- Le conseil de surveillance : élu parmi les associés, il suit la gestion et rend un avis sur les comptes.
Ce cadre réglementaire, fixé par le Code monétaire et financier, ne garantit ni le capital ni les revenus. Il garantit seulement une information régulière : note d'information, document d'informations clés, bulletin trimestriel et rapport annuel. Ce sont les quatre documents à lire avant toute souscription.
Comment fonctionne une SCPI au quotidien ?
Le cycle tient en trois temps. La SCPI réunit l'épargne des particuliers, l'investit dans des immeubles (bureaux, commerces, entrepôts de logistique, cliniques, hôtels, logements), puis distribue les loyers perçus, nets des charges et des frais de gestion. La mutualisation est l'argument central : une seule part donne accès à des dizaines, parfois des centaines d'immeubles loués à des entreprises différentes.
Cette mutualisation des risques locatifs change la nature du placement. Un propriétaire bailleur qui perd son unique locataire voit son revenu tomber à zéro. Une SCPI qui perd un locataire sur deux cents voit son taux d'occupation baisser d'un demi-point. C'est l'avantage du collectif sur l'immobilier locatif détenu en direct.
Le délai de jouissance, ce mois sans revenu que l'on oublie
Après la souscription, les parts ne produisent pas de revenus immédiatement. La société fixe un délai de jouissance, souvent de plusieurs mois, pendant lequel l'argent est investi sans rapporter. Ce délai figure dans la note d'information et pèse sur la rentabilité de la première année.
Les indicateurs qui disent la santé d'une SCPI
- Taux d'occupation financier (TOF)
- La part des loyers effectivement facturés par rapport aux loyers que percevrait la SCPI si tout le parc immobilier était loué. Il mesure la vacance locative.
- Valeur de réalisation
- La valeur du patrimoine à dire d'expert, augmentée de la trésorerie et diminuée des dettes, rapportée à une part. Elle sert de repère pour juger le prix de souscription.
- Valeur de reconstitution
- Ce que coûterait la reconstitution du même patrimoine, frais d'acquisition compris. Le prix de la part doit rester dans une bande de plus ou moins 10 % autour de cette valeur.
- Report à nouveau
- La réserve de revenus non distribués, qui permet de lisser les dividendes d'une année sur l'autre.
En 2024, le taux d'occupation financier moyen pondéré atteignait 92,2 %, contre 93,3 % un an plus tôt, et le ratio d'endettement moyen 18,4 % de la valeur des actifs, contre 21,4 % fin 2023. Ces deux données, publiées par l'ASPIM et l'IEIF, montraient une gestion plus prudente du levier financier après la hausse des taux.
SCPI : la reprise de 2025 confirmée au premier semestre 2026
Les statistiques de l'ASPIM et de l'IEIF publiées le 9 février 2026 ont clos une période de doute. Sur l'année 2025, les souscriptions brutes des SCPI ont atteint 5,5 milliards d'euros, en hausse de 17 %, et le flux net 4,6 milliards. Le quatrième trimestre, avec 1,5 milliard collecté, a été le plus fort depuis le printemps 2023.
Le premier semestre 2026, publié le 5 août, prolonge la tendance sans l'accélérer. Les souscriptions brutes montent à 2,7 milliards d'euros (+2,6 % sur un an) et la collecte nette à 2,2 milliards. En rythme annuel, le marché se stabilise autour de 5,6 milliards, un niveau proche de celui d'avant le grand cycle de croissance de 2019 à 2022.
| Indicateur SCPI | 2024 | 2025 | 1er semestre 2026 |
|---|---|---|---|
| Collecte nette | environ 3,5 Md€ | 4,6 Md€ | 2,2 Md€ |
| Taux de distribution | 4,72 % | 4,91 % | 2,30 % sur six mois |
| Évolution du prix de part | baisse | -3,45 % | -2,4 % |
| Capitalisation | environ 88 Md€ | 89 Md€ | 86 Md€ |
| Parts en attente de retrait | non comparable | 2,8 Md€ (3,1 %) | 1,9 Md€ (2,2 %) |
Source : ASPIM et IEIF. Les valeurs 2024 de flux net et de capitalisation sont déduites des variations publiées en 2025.
Les SCPI diversifiées raflent la mise
La reprise ne profite pas à toutes les stratégies. Au premier semestre 2026, 70,9 % des souscriptions est allée aux SCPI diversifiées, contre 21,5 % aux SCPI de bureaux, 2,6 % à la logistique et aux locaux d'activité, 2,4 % à la santé et à l'éducation, 1,3 % aux commerces, 0,8 % au résidentiel et 0,5 % à l'hôtellerie. Au premier trimestre 2025, les diversifiées pesaient 71 %.
Ce choix des épargnants n'a rien d'un hasard. Une SCPI diversifiée mélange les secteurs et les zones géographiques, souvent avec une forte exposition européenne. Quand les bureaux décrochent, les entrepôts ou les commerces de proximité compensent. C'est la logique du couple rendement et risque appliquée au patrimoine immobilier.
La liquidité revient, sauf sur une poignée de fonds
Au 30 juin 2026, les parts en attente de retrait représentent 1,9 milliard d'euros, soit 2,2 % de la capitalisation, en baisse de 31 % depuis la fin 2025. Fin 2025, ces 2,8 milliards en souffrance se concentraient sur une quinzaine de SCPI à dominante de bureaux. Sur le marché secondaire, 489 millions d'euros de parts ont changé de mains au semestre.
Pour l'associé d'une SCPI saine, la revente redevient fluide. Pour celui d'un fonds de bureaux mal placé, la sortie peut encore prendre des mois, voire davantage : l'AMF rappelle qu'une demande de retrait n'a pas de date limite d'exécution tant qu'aucun acheteur ne se présente.
Quel est le rendement des SCPI en 2025 et 2026 ?
Le taux de distribution moyen pondéré par la capitalisation s'établit à 4,91 % en 2025, en progression de 0,19 point sur 2024. Il se calcule en divisant le dividende brut versé dans l'année, avant impôt, par le prix de souscription au 1er janvier. Les SCPI diversifiées ont servi 6,0 %, les SCPI résidentielles 4,2 %.
Le premier semestre 2026 affiche 2,30 %, contre 2,29 % un an plus tôt : le chiffre ne bouge pas. Mais il cache un partage net. Selon l'ASPIM, 53 % des SCPI ont réduit leur acompte, de 14 % environ, tandis que 47 % l'ont maintenu ou relevé (+8 % pour celles qui ont augmenté). Le rendement SCPI affiché pour tout le marché ne dit donc rien de la SCPI que vous détenez.
Taux de distribution, performance globale, TRI : trois mesures à ne pas confondre
- Le taux de distribution : le revenu versé, rapporté au prix de la part. C'est le chiffre mis en avant par les sociétés de gestion.
- La performance globale annuelle : le taux de distribution plus la variation du prix de la part. Elle dit si l'associé s'est enrichi ou appauvri sur l'année.
- Le taux de rendement interne (TRI) : la rentabilité sur cinq, dix ou quinze ans, frais de souscription compris. C'est la mesure la plus honnête sur une longue durée.
En 2025, la performance globale des SCPI n'atteint que +1,46 %, parce que le prix des parts a reculé de 3,45 %. L'écart par stratégie est spectaculaire : +6,3 % pour les diversifiées, +5,8 % pour la logistique et les locaux d'activité, +5,1 % pour l'hôtellerie et le tourisme, +4,1 % pour les commerces, autour de 0 % pour les bureaux, -1,3 % pour la santé et l'éducation, -4,5 % pour le résidentiel.
Un an plus tôt, le constat était plus sévère. En 2024, la valeur de réalisation par part avait baissé de 5,8 % et le rendement global immobilier ressortait à -1,1 %, plombé par les SCPI de bureaux (-5,1 %). Les autres catégories affichaient +3,8 %.
Pourquoi les dividendes baissent dans une SCPI qui se porte bien
Réduire l'acompte n'est pas toujours un signal de détresse. Une société de gestion peut abaisser le dividende pour reconstituer son report à nouveau, financer des travaux de mise aux normes environnementales ou absorber la fin d'un bail important. À l'inverse, une SCPI qui maintient un dividende élevé en puisant dans ses réserves achète du temps, pas de la rentabilité.
Le bon réflexe consiste à lire le bulletin trimestriel : taux d'occupation, nombre de baux renouvelés, montant du report à nouveau en jours de versement. Ces données disent davantage que le dividende d'un trimestre isolé.
Quels sont les risques des SCPI ?
L'AMF le répète dans chacune de ses fiches : le capital investi dans une SCPI n'est pas garanti. La valeur des parts suit le marché immobilier, les loyers peuvent baisser et la revente peut se faire à un prix inférieur au prix d'achat. Les années 2023 et 2024, marquées par des corrections à deux chiffres sur certains fonds de bureaux, l'ont montré à des milliers d'épargnants.
Le risque de perte en capital
La valeur d'une part dépend de l'expertise annuelle du patrimoine. Quand les taux d'intérêt montent, les acheteurs exigent un rendement plus élevé et les prix des immeubles baissent mécaniquement. La SCPI doit alors ajuster sa valeur : -3,45 % en 2025, -2,4 % au premier semestre 2026. Sur les SCPI à capital variable, le semestre a toutefois compté un seul recul pour cinq revalorisations.
Le risque de liquidité
Une part de SCPI ne se vend pas en un clic. Le retrait suppose qu'un nouvel associé souscrive en contrepartie, ou que la société puise dans un fonds de remboursement s'il existe. En période de stress, la file d'attente s'allonge : c'est ce qui a piégé les porteurs de certains fonds de bureaux en 2023 et 2024.
Le risque locatif et sectoriel
- Vacance : un immeuble qui se vide fait baisser le taux d'occupation financier et le revenu distribué.
- Concentration : une SCPI trop exposée à un secteur, une ville ou un locataire dépend de leur sort.
- Endettement : le crédit amplifie la performance quand les taux sont bas, il la pénalise quand ils montent.
Le risque de perte se gère par la durée et la diversification. L'AMF recommande une détention longue, de l'ordre de huit à dix ans au moins, pour amortir les frais d'entrée et traverser un cycle complet du marché immobilier.
SCPI ou immobilier en direct : quel investissement choisir ?
La SCPI n'est pas la seule manière d'investir dans l'immobilier. L'investisseur peut aussi acquérir un logement pour le louer, en direct. Les deux solutions de placement immobilier répondent à des besoins différents, et le bon choix dépend du temps disponible, du capital et de l'objectif poursuivi.
| Critère | Investissement en SCPI | Immobilier locatif en direct |
|---|---|---|
| Ticket d'entrée | quelques centaines à quelques milliers d'euros | apport et crédit pour un bien entier |
| Gestion locative | déléguée à la société de gestion | assurée par le propriétaire ou une agence |
| Diversification | dizaines d'immeubles mutualisés | un seul logement, un seul locataire |
| Liquidité | revente des parts, délai variable | vente du bien, plusieurs mois |
| Effet de levier | possible, crédit plus difficile à obtenir | crédit immobilier classique |
| Fiscalité | revenus fonciers, assurance vie possible | revenus fonciers ou location meublée |
L'immobilier en direct offre la maîtrise : choix du bien, du locataire, des travaux, et un potentiel de plus-value lié à l'emplacement. L'investissement en SCPI offre le temps libre et la mutualisation : aucune décision de gestion à prendre, mais aucun pouvoir non plus sur le parc immobilier détenu. Beaucoup de professionnels du patrimoine conseillent de combiner les deux, la SCPI venant diversifier un patrimoine déjà investi dans la résidence principale ou un logement locatif.
À lire aussi : SCPI de rendement : 5 avantages pour investir simplement
Le placement en SCPI a un autre atout souvent ignoré : il ouvre l'accès à l'immobilier d'entreprise, réservé aux grands investisseurs institutionnels avant l'essor de la pierre papier. Bureaux, commerces, entrepôts, cliniques, hôtels : un particulier n'achètera jamais seul un immeuble de bureaux à Amsterdam, il peut en détenir une fraction via une SCPI.
Les SCPI européennes et l'investissement hors de France
Une partie croissante des SCPI investit hors de France : Allemagne, Pays-Bas, Espagne, Irlande, Italie. La localisation européenne poursuit deux objectifs. D'abord diversifier le risque immobilier sur plusieurs marchés qui ne suivent pas le même cycle. Ensuite bénéficier d'une fiscalité souvent plus douce pour l'investisseur résident en France.
Immobilier : peut-on profiter de la crise des taux en investissant dans les nouvelles SCPI ? https://t.co/vvBoJZtMG4 pic.twitter.com/HGKLOwiS2S
— Les Echos (@LesEchos) 5 octobre 2026
Les loyers perçus à l'étranger sont en effet soumis à l'impôt du pays de situation de l'immeuble. Selon la convention fiscale, la France les exonère en appliquant la méthode du taux effectif, ou accorde un crédit égal à l'impôt français. Dans les deux cas, les prélèvements sociaux de 17,2 % ne s'appliquent généralement pas à ces revenus de source étrangère, ce qui améliore le rendement net d'une SCPI européenne.
Plusieurs sociétés de gestion, de Corum à Sofidy, ont bâti une partie de leur offre sur cette diversification géographique. Attention toutefois au risque de change pour les SCPI exposées hors de la zone euro, et au fait que l'avantage fiscal dépend de la situation de chaque personne : un conseiller en gestion de patrimoine peut réaliser la simulation avant tout investissement.
SCPI labellisées ISR : ce que signifie le label
Depuis 2020, le label ISR (investissement socialement responsable) peut être attribué à des fonds immobiliers, dont des SCPI. Il signale une SCPI qui mesure et cherche à améliorer la performance environnementale, sociale et de gouvernance de son parc immobilier : consommation d'énergie des immeubles, relation avec les locataires, transparence de la gestion.
Le label n'est pas une garantie de rendement. Il indique une démarche, pas un résultat financier. Pour l'investisseur, son intérêt est ailleurs : un immeuble rénové et économe en énergie se reloue plus facilement, et la réglementation sur la performance énergétique des bureaux pousse de toute façon les SCPI à engager des travaux. Lire le rapport extra-financier de la SCPI permet de vérifier si l'engagement est réel ou s'il s'agit d'un argument commercial.
Les frais d'une SCPI, ce que coûte vraiment la souscription
Les frais sont le point faible du placement. La commission de souscription est prélevée à l'entrée sur chaque part achetée : l'AMF la situe dans une fourchette de l'ordre de 5 à 10 % du montant investi. Elle rémunère la recherche des immeubles et la commercialisation du produit par la banque ou le conseiller.
Viennent ensuite les frais de gestion annuels, prélevés directement sur les loyers avant versement, et parfois des commissions d'acquisition, de cession ou de suivi des travaux. Le rendement affiché est net de ces frais courants, mais il ne tient pas compte de la commission de souscription.
Certaines SCPI dites « sans frais d'entrée » se sont multipliées depuis 2021. Elles compensent souvent par des frais de gestion plus élevés ou une commission de retrait en cas de revente rapide. La comparaison se fait donc sur le coût total à la sortie, pas sur la première ligne.
Achat de SCPI : un cas chiffré pour un épargnant
Imaginons un particulier qui souscrit 30 000 euros de parts d'une SCPI au taux de distribution du marché en 2025, soit 4,91 %, avec une commission de souscription supposée de 10 %. Le calcul ci-dessous est une simulation, pas un témoignage, et suppose que tout le dividende est imposé en revenus fonciers.
- Revenu brut annuel : le taux de distribution s'applique au prix de souscription, donc aux 30 000 euros versés, soit environ 1 473 euros par an.
- Imposition : avec une tranche marginale à 30 % et 17,2 % de prélèvements sociaux, l'impôt atteint 47,2 %, soit environ 695 euros.
- Revenu net : environ 778 euros par an, soit 2,6 % net du montant investi.
Les 3 000 euros de frais d'entrée représentent à peu près deux années de dividendes bruts. Revendre au bout de trois ans, même sans recul du prix de la part, laisserait l'épargnant à peine à l'équilibre. C'est le vrai sens de la durée recommandée : elle découle du coût d'achat autant que du cycle immobilier.
Fiscalité des SCPI en 2026 : ce qui est imposé, et comment
En détention directe, les revenus d'une SCPI relèvent pour l'essentiel des revenus fonciers. Ils s'ajoutent au revenu imposable du foyer, sont taxés au barème progressif de l'impôt sur le revenu et supportent les prélèvements sociaux, restés à 17,2 % sur les revenus fonciers en 2026.
Micro-foncier ou régime réel
Le régime micro-foncier s'applique quand le total des revenus fonciers bruts du foyer ne dépasse pas 15 000 euros par an, avec un abattement forfaitaire de 30 %. L'administration ne l'ouvre au porteur de parts de SCPI que s'il détient aussi au moins un bien loué nu en direct. À défaut, ou au-delà du plafond, la déclaration se fait au régime réel, sur le formulaire 2044, qui permet de déduire les intérêts d'un crédit ayant financé l'achat des parts.
Revenus financiers et revenus étrangers
Une petite partie des revenus provient du placement de la trésorerie. Ces produits financiers relèvent du prélèvement forfaitaire unique, porté à 31,4 % par la loi de financement de la sécurité sociale pour 2026, dont 18,6 % de prélèvements sociaux. Les loyers d'immeubles situés hors de France sont, eux, imposés d'abord dans le pays de situation, selon la convention fiscale applicable, ce qui allège souvent la facture française.
Plus-value, IFI et succession
La plus-value de cession des parts suit le régime des plus-values immobilières : exonération d'impôt sur le revenu après 22 ans de détention, des prélèvements sociaux après 30 ans, avec des prélèvements sociaux maintenus à 17,2 %. Les parts entrent dans l'assiette de l'impôt sur la fortune immobilière pour leur fraction immobilière. Elles se transmettent comme tout patrimoine, avec la souplesse de pouvoir donner un nombre de parts plutôt qu'un immeuble entier.
Comment investir en SCPI : les cinq manières de souscrire
Il existe plusieurs manières d'investir dans une SCPI, et le choix de l'enveloppe pèse autant que celui du fonds. Chacune a sa logique fiscale et sa contrainte de liquidité.
- L'achat comptant en direct : la solution classique, accessible auprès d'une société de gestion, d'une banque ou d'un conseiller en gestion de patrimoine. Revenus imposés en revenus fonciers.
- L'achat à crédit : l'effet de levier finance les parts, les intérêts d'emprunt sont déductibles des revenus fonciers au régime réel. Le risque est double, immobilier et financier.
- L'assurance vie : de nombreux contrats proposent des unités de compte en SCPI. Les revenus restent dans le contrat et profitent de la fiscalité de l'assurance vie, mais le choix de SCPI est limité et des frais s'ajoutent.
- Le démembrement : l'achat de la seule nue-propriété des parts, avec une décote, pour une durée fixe. Pas de revenus perçus, pas d'imposition sur ces revenus, et la pleine propriété récupérée au terme.
- Les versements programmés : une épargne régulière, mois après mois, qui lisse le prix d'achat et permet de constituer un patrimoine immobilier sans gros capital de départ.
Le démembrement de parts de SCPI, comment ça fonctionne
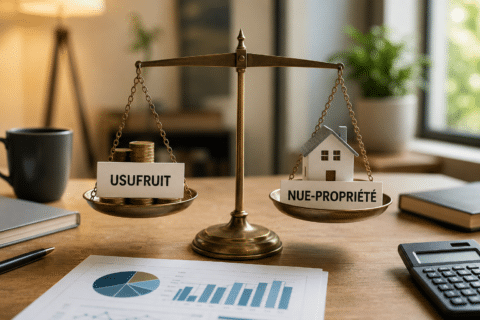
Le démembrement sépare la propriété d'une part en deux droits : l'usufruit, qui donne droit aux revenus, et la nue-propriété, qui donne droit au capital. L'investisseur en nue-propriété achète ses parts de SCPI avec une décote, fonction de la durée du démembrement, et récupère la pleine propriété à l'échéance sans frais ni taxe supplémentaire.
Cette solution convient à un investisseur fortement imposé qui n'a pas besoin de revenus immédiats : pendant la période de démembrement, il ne perçoit rien et ne déclare rien. L'usufruitier, souvent une entreprise ou une personne morale soumise à l'impôt sur les sociétés, encaisse les dividendes. C'est aussi un outil de transmission utilisé en gestion de patrimoine.
Pour préparer la retraite, la combinaison la plus courante associe le crédit ou le démembrement pendant la vie active, puis la détention en pleine propriété pour percevoir un revenu complémentaire une fois la carrière achevée.
Comment choisir une SCPI parmi plus de deux cents fonds ?
Un comparatif SCPI se fait sur des critères mesurables, jamais sur le seul dividende de l'année. Une SCPI jeune peut afficher un rendement élevé parce qu'elle a acheté au bon moment, sans prouver sa capacité à le tenir sur dix ans.
- La stratégie et la diversification : nombre d'immeubles, répartition par secteur et par zone géographique, poids du premier locataire.
- Le taux d'occupation financier : au-dessus de 90 %, le parc trouve preneur ; en dessous, demander pourquoi.
- Le prix de part face à la valeur de réalisation : un prix nettement supérieur à la valeur d'expertise expose à une correction future.
- Les frais et la liquidité : commission de souscription, frais de gestion, parts en attente de retrait.
Un classement SCPI aide à repérer les fonds réguliers, à condition de regarder la performance globale et le TRI sur plusieurs années, et pas seulement le dernier dividende. Pour une sélection plus resserrée, notre sélection détaille les cinq SCPI les plus performantes en 2026.
Quel profil d'investisseur pour quel type de SCPI ?
Le type de SCPI dépend du statut et de l'objectif de l'investisseur. Un actif fortement imposé, en pleine période d'épargne, cherchera à optimiser sa situation fiscale : démembrement, financement à crédit, SCPI européennes ou placement dans une assurance vie. Un retraité, à l'inverse, privilégiera une SCPI de rendement versant un revenu régulier, en général chaque trimestre ou chaque mois.
Investissant pour vingt ans, un jeune épargnant peut également choisir une SCPI spécialisée dans la logistique ou la santé, plus volatile mais au potentiel de valorisation différent. Un exemple de règle de bon sens : ne pas placer en SCPI plus d'une partie de son épargne financière, l'argent de précaution restant sur un livret disponible à tout moment. Avant toute opération, la note d'information détaille les conditions de souscription, l'équipe de gestion, l'utilisation de l'endettement et les avantages fiscaux éventuels ; c'est le guide de référence, et cet article ne remplace pas le conseil d'un professionnel.
Il faut enfin noter que la valeur de la part se forme différemment selon le type de SCPI. Sur une SCPI à capital variable, le prix est fixé par la société de gestion ; sur une SCPI à capital fixe, il est coté sur le marché secondaire, l'objet de chaque opération étant une confrontation d'offres. Le fonctionnement général reste le même : les loyers perçus servent à générer un revenu, et les frais de gestion financière ou de services réalisés pour les immeubles s'imputent avant versement. Qu'il s'agisse de bureaux, d'un espace de coworking ou d'un entrepôt, le revenu vient directement des locataires.
SCPI de rendement ou SCPI fiscale ?
La SCPI de rendement vise un revenu régulier, issu de loyers d'immobilier d'entreprise ou d'habitation. C'est la grande majorité du marché. La SCPI fiscale, elle, poursuit d'abord un avantage fiscal : SCPI Malraux pour la restauration d'immeubles anciens, SCPI de déficit foncier pour imputer des travaux sur le revenu global.
Les SCPI Pinel n'accueillent plus de nouveaux investissements depuis la fermeture du dispositif au 1er janvier 2025. Le nouveau dispositif Jeanbrun, créé par la loi de finances 2026, vise l'achat direct d'un logement dans un immeuble collectif : il ne s'applique pas automatiquement aux parts de SCPI, et toute offre qui le promettrait mérite une vérification attentive auprès de la société de gestion.
Bureaux, logistique, santé : lire le secteur avant le rendement
Les bureaux concentrent encore l'essentiel des difficultés : télétravail, exigences environnementales, immeubles de périphérie difficiles à relouer. La logistique et les locaux d'activité ont, à l'inverse, tiré la performance 2025. La santé et le résidentiel, réputés défensifs, ont pourtant fini l'année en recul. Aucun secteur n'est sûr par nature : seul l'emplacement et la qualité des baux font la différence.
Cinq erreurs d'investissement en SCPI à éviter
- Choisir sur le seul rendement : un taux de distribution élevé une année ne dit rien de la valeur de la part dans cinq ans. Regarder la performance globale et le TRI sur longue période.
- Mettre tout son placement dans une seule SCPI : deux ou trois SCPI de stratégies différentes répartissent le risque immobilier entre secteurs et zones.
- Revendre trop tôt : les frais d'entrée ne s'amortissent qu'après plusieurs années, la SCPI est un investissement de long terme.
- Oublier la fiscalité : au taux marginal de 41 %, un revenu foncier perd plus de la moitié de sa valeur après imposition et prélèvements sociaux ; l'assurance vie, le démembrement ou les SCPI européennes peuvent alors être plus adaptés.
La cinquième erreur est de souscrire sans lire. Une SCPI publie une note d'information, un document d'informations clés et un bulletin trimestriel : un investisseur averti y trouve le type d'actifs, l'évolution du taux d'occupation, l'endettement et le niveau des frais. Ces documents sont disponibles en ligne et gratuits, et leur lecture prend moins d'une heure.
SCPI en 2026 : les doutes qui reviennent avant de souscrire
Faut-il investir en SCPI maintenant ?
Les prix des parts ont déjà beaucoup corrigé depuis 2023 et la collecte se stabilise. Pour un investisseur qui vise huit à dix ans, le point d'entrée est plus raisonnable qu'en 2022. Le choix du fonds compte toutefois davantage que le moment : 53 % des SCPI ont encore réduit leur acompte au premier semestre 2026.
Avec quel montant peut-on acheter des parts de SCPI ?
Le minimum dépend du prix de la part et du nombre de parts exigé à la première souscription, indiqués dans la note d'information. Beaucoup de SCPI sont accessibles avec quelques centaines à quelques milliers d'euros, et les versements programmés permettent d'investir progressivement.
Les dividendes d'une SCPI sont-ils garantis ?
Non. Le dividende dépend des loyers encaissés, du taux d'occupation et des décisions de la société de gestion. Il peut baisser d'un trimestre à l'autre, comme l'a montré le premier semestre 2026, où plus de la moitié des fonds ont réduit leur distribution.
Ce que la reprise change pour l'épargnant
Le marché des SCPI pèse 86 milliards d'euros au 30 juin 2026. Il a cessé de s'effondrer, il ne repart pas pour autant comme avant 2022. La collecte retrouve un niveau stable, la liquidité s'améliore, le rendement moyen tient. Mais l'écart entre les meilleures SCPI et les plus fragiles n'a jamais été aussi large.
Pour un épargnant, la méthode reste la même : définir un objectif (revenu, transmission, capitalisation), une durée, une enveloppe, puis sélectionner deux ou trois SCPI complémentaires plutôt qu'une seule. La pierre papier redevient une opportunité pour qui accepte de lire les bulletins trimestriels avant de signer le bulletin de souscription.