Apport personnel : combien les banques exigent vraiment pour un achat immobilier à l'automne 2026
5 min
Délai de jouissance : pourquoi vos premiers loyers arrivent plus tard ?
Vous souscrivez, vos parts sont créées, et vos premiers loyers n'arrivent pas immédiatement. Ce n'est ni un retard ni un mauvais signe. C'est le délai de jouissance, une règle connue à l'avance et inscrite dans les documents de chaque SCPI.

Par Romain S.
Publié le
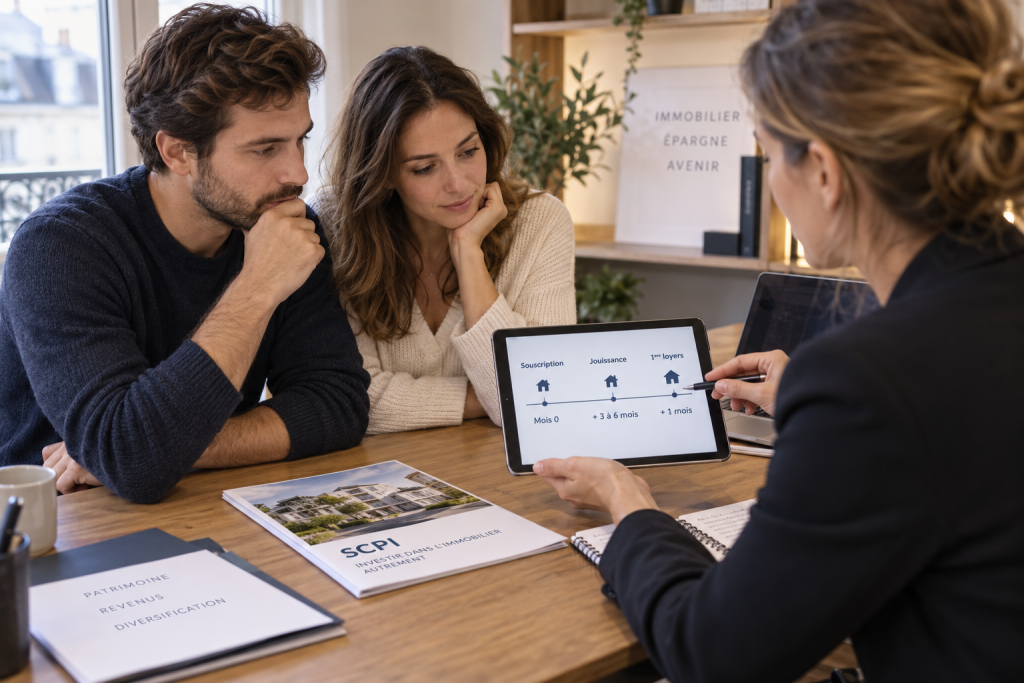
Il dure le plus souvent de trois à six mois. Pendant cette période, votre capital est déjà au travail : la société de gestion l'emploie à acquérir les immeubles qui produiront vos revenus.
Comprendre ce mécanisme permet deux choses. Choisir sa SCPI en connaissance de cause, et caler son calendrier sur la bonne date.
Sommaire
Date de souscription, date de jouissance : deux dates différentes
Souscrire et percevoir sont deux étapes distinctes. Le délai de jouissance fixe le point de départ de vos droits aux revenus.
Prenons une souscription enregistrée le 12 mars. Les parts sont créées le 1er avril. Si la SCPI applique un délai de cinq mois, vos parts commencent à générer des loyers le 1er septembre. Entre les deux, votre argent finance les acquisitions en cours, il ne vous verse simplement pas encore de dividende.
Chaque société de gestion fixe sa règle dans la note d'information de la SCPI. Certaines comptent à partir du premier jour du mois suivant la souscription, d'autres du mois qui suit l'encaissement des fonds. L'information est écrite noir sur blanc, c'est la première chose à regarder.
Le premier virement arrive après la date de jouissance
La date de jouissance ouvre vos droits. Le versement, lui, intervient à la fin de la période de distribution.
Sur une SCPI à distribution trimestrielle, il faut donc attendre la clôture du trimestre entamé, puis le traitement du paiement. Reprenons l'exemple. Jouissance au 1er septembre, fin du trimestre au 30 septembre, versement dans les semaines qui suivent. Entre la souscription du 12 mars et l'arrivée des fonds, comptez environ sept mois.
Sur une SCPI à distribution mensuelle, la même attente se raccourcit d'un mois environ. C'est un critère utile si vous construisez un complément de revenus avec une échéance précise en tête.
Combien de temps selon les SCPI ?
Les durées varient du simple au double d'une SCPI à l'autre. Le délai de jouissance est fixé par la société de gestion et inscrit dans la note d'information, il est donc identique quel que soit le distributeur par lequel vous passez.
|
SCPI |
Délai de jouissance |
Fréquence de versement |
|
3 mois |
mensuelle |
|
|
3 mois |
mensuelle |
|
|
5 mois |
mensuelle |
|
|
Sofidynamic |
5 mois |
trimestrielle |
|
5 mois |
trimestrielle |
|
|
Wemo One |
6 mois |
mensuelle |
Un délai court permet de percevoir ses premiers revenus plus tôt. Il ne dit rien de la qualité du patrimoine ni de la performance à venir. Ces durées peuvent évoluer, vérifiez la documentation à jour de la SCPI avant de souscrire.
Ce que ça change sur votre première année
Un exemple chiffré vaut mieux qu'un long développement. Vous investissez 10 000 € dans une SCPI dont le taux de distribution s'établit à 6 %. Sur une année pleine, cela représente 600 € bruts.
Avec un délai de cinq mois, vos parts produisent des revenus pendant sept des douze premiers mois suivant leur création, soit environ 350 € bruts. Comptés depuis la date de souscription, ces mois de revenus sont un peu moins nombreux, puisque les parts ne sont créées qu'au début du mois suivant. Le taux de distribution publié par une SCPI porte toujours sur une année complète. Il ne décrit donc pas votre année d'entrée.
Ce décalage ne se produit qu'une fois. Dès la deuxième année, vous encaissez douze mois de revenus. Sur la durée de détention recommandée, souvent dix ans, l'effet du délai initial devient marginal. Cette illustration ne préjuge d'aucune performance future, les rendements passés ne garantissent pas les rendements à venir et le capital n'est pas garanti.
Le calcul mérite un peu plus d'attention quand les parts sont financées à crédit. La première mensualité tombe en général dès le mois suivant le déblocage des fonds, alors que les loyers démarrent plus tard. Sur un investissement en SCPI à crédit avec cinq mois de jouissance, comptez donc quelques échéances à porter seul avant que les revenus ne prennent le relais. Cette avance se chiffre en quelques centaines d'euros dans la plupart des dossiers, et elle s'anticipe facilement au moment de monter le plan de financement.
Pourquoi ce délai existe ?
Ce n'est pas une contrainte administrative, c'est une mesure de protection des associés.
Quand vous souscrivez, votre capital n'est pas encore transformé en immeuble. La société de gestion doit identifier un actif, négocier, signer. Si vous perceviez un dividende dès le premier jour, il serait prélevé sur les loyers des immeubles déjà détenus, donc sur la part des associés entrés avant vous. Le délai de jouissance évite cette dilution. Plusieurs sociétés de gestion, dont Sofidy, l'expliquent en ces termes.
Le jour où vous serez associé de longue date, ce même mécanisme protégera votre propre rendement des collectes futures.
Bien géré, ce délai est d'ailleurs un indicateur intéressant. Arkéa REIM annonce un délai moyen d'investissement d'environ trois mois sur Transitions Europe, pour un délai de jouissance de cinq mois. Les capitaux collectés travaillent donc avant même le début des versements aux nouveaux entrants.
Comment réduire l'attente ?
Trois leviers simples.
Regardez ce critère au moment de comparer les SCPI. Entre trois et six mois de délai, l'écart se voit dès les premiers milliers d'euros investis. Il mérite sa place dans votre grille de comparaison, aux côtés du rendement, de la stratégie et des frais.
Soignez votre calendrier. Comme la jouissance démarre en général au premier jour d'un mois, transmettre son dossier en fin de mois plutôt qu'au début du suivant fait gagner plusieurs semaines pour un simple choix de date.
Pensez au rythme de vos apports. Avec des versements programmés, chaque nouvel achat de parts ouvre son propre délai de jouissance. Les revenus montent donc par paliers successifs plutôt que d'un coup, ce qui lisse l'attente au lieu de la concentrer sur une seule date. Votre mode de détention compte aussi : dans certains contrats d'assurance-vie, les conditions de jouissance des parts diffèrent de la souscription en direct, cela se vérifie contrat par contrat.
Ce qu'il faut en retenir
Le délai de jouissance fait partie du fonctionnement normal d'une SCPI. Il est écrit à l'avance, il est identique pour tous les souscripteurs, et il protège les associés en place.
La seule chose à faire est de l'intégrer dès le départ. Avant de souscrire, deux questions suffisent. Quelle est la date de jouissance de mes parts, et quand tombera mon premier versement ? Les réponses figurent dans la note d'information et dans le dernier bulletin trimestriel de la SCPI.
Une fois cette échéance connue, le sujet est réglé. Vous pouvez simuler vos revenus en tenant compte de la date de démarrage réelle, puis comparer les SCPI sur ce qui compte vraiment : leur patrimoine, leur stratégie et leur capacité à distribuer dans la durée.