Loyer impayé cet automne : avec la trêve hivernale, pas d'expulsion avant le 1er avril 2027
11 min230 lectures
Investir dans l'immobilier à l'étranger : pays, financement, fiscalité française et pièges à éviter
Investir dans l'immobilier à l'étranger se décide moins sur le prix que sur trois points : le cadre juridique de la propriété dans le pays d'accueil, la convention fiscale qui dira où est imposé le revenu locatif, et le risque de change qui pèse sur le rendement locatif. Pour un investisseur résident en France, un investissement immobilier à l'étranger se juge sur ces trois critères, bien avant le prix ou l'offre du moment.
Par Cyril K.
Publié le · Mis à jour le
Mis à jour en octobre 2026 : fiscalité, financement, risque de change et visas revus.
Sommaire
Comment investir dans l'immobilier à l'étranger : commencer par l'objectif
Revenu locatif régulier, résidence pour la retraite, plus-value dans une destination en croissance économique ou diversification du patrimoine : chaque objectif mène à un pays, un prix et un niveau de risque différents. Fixez aussi la durée de détention, car sous huit à dix ans les frais d'entrée rongent la rentabilité.
Le choix se fait ensuite sur un tableau simple : prix du marché, demande locative, conditions d'achat pour un étranger, services de gestion, fiscalité locale et française, change. En Europe comme ailleurs, l'avantage d'une destination ne vaut que s'il résiste à ce calcul, que l'on achète en direct ou via une société.
Pourquoi un horizon aussi long ? Droits d'enregistrement, conseil juridique, banque, déclaration fiscale : un investisseur paie à l'entrée bien plus que le prix affiché, et la demande locative d'une destination ne se vérifie qu'avec le temps. Celui qui veut revendre vite a rarement intérêt à quitter son marché.
Reste la question du temps disponible. Un bien locatif situé à trois heures d'avion se gère par délégation, et la délégation a un prix. Si vous comptez tout faire vous-même, la proximité redevient un critère majeur : l'Europe du Sud plutôt que l'Asie.
Comment choisir le bon pays pour investir ?
Le bon pays n'est pas celui qui affiche le meilleur rendement dans une publicité. C'est celui où votre droit de propriété est solide, où la demande locative existe vraiment et où la fiscalité est lisible pour un résident français. Cinq filtres font le tri.
- Le cadre juridique : un étranger peut-il détenir le terrain en pleine propriété, ou seulement un bail de longue durée ? Le cadastre est-il fiable ?
- La stabilité économique : inflation, monnaie, croissance, niveau de dette. Un marché qui monte vite peut corriger tout aussi vite.
- La demande locative : étudiants, cadres expatriés, touristes, travailleurs frontaliers. Sans locataire solvable, il n'y a pas de revenu.
Deux filtres complètent la liste. Le niveau de risque de change d'abord : hors zone euro, chaque loyer et le prix de revente seront convertis, dans un sens ou dans l'autre. La convention fiscale ensuite : la France en a signé avec la plupart des destinations prisées, et c'est elle qui dira où les loyers sont taxés.
Une étude du marché local se fait sur place, pas depuis un site d'annonces. Visitez plusieurs quartiers, interrogez deux ou trois agents, comparez les prix réellement signés avec les prix affichés. Un écart important entre les deux est un signal à ne pas ignorer.
| Destination | Ce qui attire | Point de vigilance |
|---|---|---|
| Espagne, Portugal | Zone euro, tourisme soutenu, trajet court | Encadrement croissant de la location touristique dans les grandes villes |
| Luxembourg | Demande locative portée par les frontaliers et les cadres | Prix d'achat très élevés, rendement locatif modeste |
| Dubaï | Pas d'impôt sur le revenu des particuliers, zones ouvertes aux étrangers | Marché cyclique, monnaie liée au dollar |
| Bali (Indonésie) | Location saisonnière très demandée | Pleine propriété interdite aux étrangers, baux de longue durée |
Le Luxembourg illustre l'écart entre attractivité et rentabilité. Une économie dynamique et des salaires élevés y attirent chaque jour des frontaliers venus des pays voisins, et le marché locatif du Luxembourg reste tendu. Mais un investissement au Luxembourg se paie au prix fort : on estime généralement que le rendement brut y reste inférieur à celui des grandes villes d'Europe du Sud. Le Luxembourg convient à une stratégie patrimoniale de long terme, moins à la recherche de revenus immédiats.
Quels sont les avantages d'investir à l'étranger ?
Le premier avantage est la diversification. Un patrimoine entièrement placé dans un seul pays dépend d'un seul marché, d'un seul régime d'imposition et d'une seule politique du logement. Un bien à l'étranger répartit ce risque, à condition de rester une fraction raisonnable de l'ensemble et de tenir compte de la conjoncture économique du pays choisi.
Le second tient aux prix d'entrée. Certaines villes d'Europe du Sud ou de l'Est offrent encore des appartements à des niveaux que Paris, Lyon ou Bordeaux ont dépassés depuis longtemps. Le rendement locatif brut y est parfois plus élevé, surtout en location meublée de courte durée.
Troisième argument, l'usage personnel. Beaucoup d'investisseurs achètent un bien qu'ils occupent quelques semaines par an et louent le reste du temps. Ce mélange réduit la rentabilité pure, mais il répond à un projet de vie. À vous de savoir lequel des deux vous poursuivez.
Ces avantages se paient. L'éloignement complique la gestion, la langue complique les actes, et la sortie dépend d'un marché que vous connaissez moins bien que le vôtre. Un investissement immobilier international n'est intéressant que si ces coûts sont chiffrés dès le départ.
S'appuyer sur des professionnels installés dans le pays
Un agent immobilier implanté dans la ville connaît ce qu'aucune annonce ne montre : les rues qui se vident l'été, les immeubles mal construits, les promoteurs qui livrent en retard. Son conseil vaut surtout pour les marchés neufs, où l'on achète souvent sur plan, et une agence immobilière sérieuse vous dira aussi quand une offre est trop belle pour être vraie.
Si vous voulez investir à Dubaï par exemple, ville qui regorge d'opportunités, mieux vaut passer par une agence locale. Certains acteurs francophones, comme l'agence https://vici.ae/, peuvent vous faire bénéficier de leur expertise. Ce type d'agence dispose de relations avec les promoteurs qui l'informent des projets avant leur diffusion large.
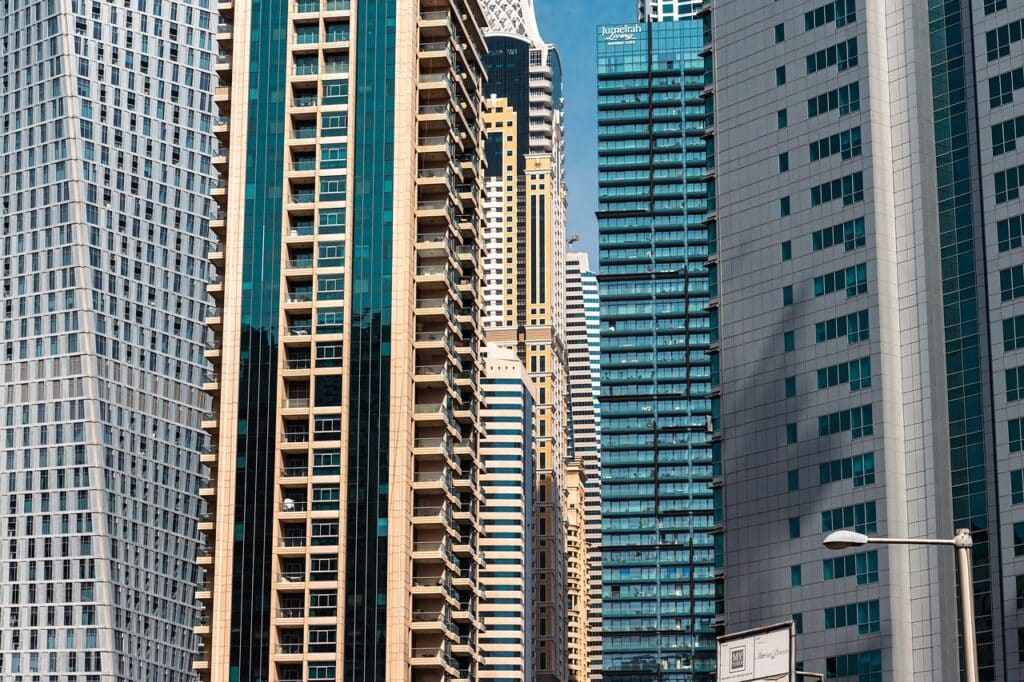
À Dubaï, le marché va des appartements en tour aux villas de communautés fermées. Les étrangers peuvent acheter en pleine propriété dans les zones dites freehold, et le Dubai Land Department perçoit à l'enregistrement un droit de transfert de 4 % du prix. Il n'existe pas d'impôt sur le revenu des particuliers aux Émirats arabes unis, ce qui explique une partie de l'attrait de la destination.
Ce cadre avantageux ne dispense pas de prudence. Le marché dubaïote a connu des phases de forte hausse suivies de corrections nettes, et les charges annuelles de copropriété peuvent être lourdes dans les tours récentes. Comparez le rendement net, pas le rendement brut annoncé par le promoteur.
Ajoutez au cercle un avocat indépendant du vendeur, spécialisé en droit immobilier local, et si possible un traducteur assermenté pour les actes. Un compromis signé dans une langue que vous ne lisez pas est un risque que rien ne justifie.
Quelles démarches pour acheter un bien immobilier hors de France ?
Les étapes ressemblent à celles d'une acquisition classique, mais chacune se joue sous d'autres lois. L'ordre suivant évite la plupart des mauvaises surprises.
- Vérification du bien : titre de propriété, absence d'hypothèque ou de saisie, permis de construire, conformité de l'usage locatif prévu.
- Identifiant fiscal local : beaucoup de pays exigent un numéro d'étranger avant tout acte (le NIE en Espagne, le NIF au Portugal).
- Ouverture d'un compte dans une banque du pays, utile pour payer les charges, la taxe foncière locale et encaisser les loyers.
- Signature et enregistrement devant l'autorité compétente, qui seule rend votre titre opposable aux tiers.
Cette ouverture bancaire a une conséquence côté fisc. Tout résident fiscal français doit le déclarer chaque année avec sa déclaration de revenus, sur le formulaire 3916. L'oubli coûte 1 500 € par compte non déclaré, et 10 000 € si le pays n'a pas signé avec la France de convention d'assistance administrative, comme le rappelle la fiche sur les comptes ouverts hors de France.
Pour une acquisition via une société locale, ajoutez les statuts, la comptabilité et parfois un dirigeant résident. Ce montage se justifie pour un patrimoine important ou un pays qui l'impose, rarement pour un seul appartement.
Quels sont les risques d'investir à l'étranger ?
Le risque juridique arrive en tête. Dans certains pays, l'étranger ne peut pas posséder le sol : il détient un bail de 25 ou 30 ans, renouvelable sous conditions. C'est le cas à Bali, où la pleine propriété est réservée aux citoyens indonésiens. Un montage avec un prête-nom local, encore proposé par des intermédiaires, ne vous protège en rien.
Vient ensuite le risque réglementaire. Les grandes villes européennes encadrent de plus en plus la location touristique : licences gelées, quotas, durées maximales. Un rendement calculé sur la location saisonnière peut disparaître avec une simple décision municipale, et l'impact sur un investissement locatif est alors immédiat.
Les règles d'accès aux titres de séjour changent aussi. L'Espagne a supprimé le visa doré obtenu par l'achat immobilier en avril 2025, et le Portugal avait déjà retiré l'immobilier de son programme en 2023. Un projet bâti sur cette promesse doit être revu.
Restent le risque de change et le risque de sortie. Le premier touche chaque loyer et le prix de revente ; le second dépend de la liquidité du marché et des éventuelles limites au rapatriement des fonds. Un bien difficile à revendre immobilise votre capital bien au-delà de ce que vous aviez prévu.
Comment financer un investissement à l'étranger ?
Trois voies existent, et aucune n'est simple. La plus courante consiste à emprunter auprès de sa banque habituelle en donnant en garantie un bien déjà détenu, souvent la résidence principale, ou à financer l'opération avec un apport personnel important. Les banques françaises financent rarement un bien étranger sans cette garantie.
Ce crédit reste alors soumis aux règles du Haut Conseil de stabilité financière : un taux d'effort de 35 % au plus et une durée de 25 ans au maximum, sauf dérogations. Votre capacité d'emprunt se calcule donc avec vos revenus et vos crédits en cours, ce qui limite le moyen d'action d'un ménage déjà endetté.
Deuxième voie, le crédit d'une banque locale. Les conditions sont souvent moins favorables pour un non-résident : apport exigé plus élevé, durée plus courte, taux variable. Un emprunt en monnaie locale a toutefois un mérite, celui d'aligner la dette sur les loyers et de réduire le risque de change.
Troisième voie, le comptant, fréquent chez les investisseurs qui vendent un bien en France pour racheter ailleurs. Il simplifie la transaction mais concentre le patrimoine. Gardez une épargne de précaution en euros pour les travaux, les vacances locatives et les impôts.
Cas chiffré : ce que le change fait au rendement locatif
Prenons un exemple théorique, pas un témoignage. Un investisseur achète un appartement 200 000 € hors zone euro et le loue l'équivalent de 12 000 € par an. Son rendement brut affiché est de 6 %.
Supposons que la monnaie locale perde 10 % face à l'euro dès la deuxième année, loyers inchangés en monnaie locale. Les 12 000 € deviennent 10 800 € une fois convertis, et le rendement brut tombe à 5,4 %. À la revente, un bien qui n'a pas bougé en monnaie locale ne vaut plus que 180 000 € en euros.
Le mouvement inverse est possible et enrichit l'investisseur. Mais il faut l'avoir prévu : un projet dont la rentabilité dépend d'un taux de change favorable est un pari sur les devises, pas un placement immobilier.
Déclarer en France les loyers d'un bien situé à l'étranger
Si vous restez résident fiscal français, vos revenus de source étrangère se déclarent en France, même quand ils sont déjà imposés dans le pays du bien. Les loyers d'un immeuble situé hors de France s'inscrivent sur l'annexe 2047, puis se reportent sur la déclaration 2042, selon l'administration fiscale.
Tout dépend ensuite de la convention fiscale signée avec le pays. Dans la plupart des cas, les loyers sont imposables dans le pays où se trouve l'immeuble. La France les prend alors en compte pour calculer le taux qui s'applique à vos autres revenus, ou les impose puis accorde un crédit d'impôt égal à l'impôt français, ce qui revient à ne pas les taxer deux fois.
Sans convention, les revenus sont imposables en France. Les prélèvements sociaux, quand ils sont dus, se déclarent sur la 2042-C. Cette mécanique n'a rien d'intuitif : une consultation chez un conseil spécialisé en imposition internationale coûte bien moins cher qu'un redressement, d'autant que l'administration échange désormais automatiquement ses données bancaires avec la plupart des pays.
Le pays d'accueil a ses propres obligations : dépôt annuel des revenus locatifs auprès du fisc local, taxe foncière locale, parfois une retenue à la source prélevée par l'agence. Gardez chaque justificatif, ils serviront des deux côtés pour suivre l'imposition réelle de votre investissement.
Comment gérer un bien immobilier à l'étranger ?
La gestion locative à distance repose sur un mandataire local. Il trouve les locataires, encaisse les loyers, gère l'entretien et les petites réparations. Ses honoraires varient beaucoup d'un pays à l'autre et selon la formule, plus élevés en location saisonnière qu'en bail longue durée.
Avant de signer, comparez au moins deux offres de service et faites préciser ce qui est compris : ménage, linge, accueil des voyageurs, formalités fiscales locales, assurance du bien. Exigez des comptes rendus réguliers et un accès aux relevés bancaires locaux.
La mise en location de courte durée demande souvent une licence ou un enregistrement. Vérifiez qu'elle est accordée pour ce logement précis avant l'achat, pas après. Dans plusieurs villes d'Europe, le nombre de licences est gelé : sans elle, la demande touristique ne vous sert à rien.
Sortir du placement, transmettre, rentrer en France
Pensez à la revente dès l'achat. Comment se vend un bien dans ce pays, en combien de temps, avec quels frais et quel impôt sur la plus-value ? Existe-t-il des limites au rapatriement des fonds ? Les réponses changent radicalement la rentabilité finale.
La succession mérite la même attention. Chaque pays a ses règles, et la loi applicable à un immeuble n'est pas forcément celle de votre nationalité. À Dubaï, la loi inspirée de la charia s'applique par défaut aux successions ; un testament enregistré localement permet, selon votre nationalité, de faire valoir vos propres choix.
Le retour en France d'un expatrié qui a investi sur place pose une dernière question. Redevenu résident fiscal français, il déclare à nouveau ses loyers étrangers et ses comptes ouverts hors de France. Anticipez ce changement avant le déménagement, pas à la première déclaration.
Investir à l'étranger sans acheter un bien en direct
Toute exposition à l'immobilier étranger ne passe pas par un titre de propriété. Des SCPI investissent dans des immeubles de bureaux, de commerces ou de logements en Allemagne, aux Pays-Bas, en Espagne ou en Irlande. Vous détenez des parts, la société s'occupe de la gestion.
Ces parts peuvent se loger dans une assurance vie ou un contrat de capitalisation, ce qui modifie leur imposition. Ce placement évite les démarches locales, le risque d'un locataire unique et la gestion à distance. En contrepartie, vous ne choisissez pas les immeubles et vous n'en profitez pas pour vos vacances.
Pour un premier pas hors des frontières, cette formule permet de tester l'idée sans engager tout son apport. L'achat en direct reste le choix de celui qui connaît le pays, y va souvent et accepte d'en gérer les contraintes.
Comment investir dans l'immobilier à Bali ou à Dubaï : ce que posent les lecteurs
Peut-on acheter un terrain à Bali quand on est français ?
Non, pas en pleine propriété. Un étranger peut détenir un droit d'usage ou un bail de longue durée, renouvelable, ou passer par une société de droit indonésien à capitaux étrangers. Un montage avec un ressortissant indonésien servant de façade ne vous donne aucune garantie juridique.
Les loyers d'un appartement à Dubaï sont-ils imposés en France ?
Ils se déclarent auprès du fisc français, sur l'annexe 2047, si vous êtes résident fiscal. La convention signée avec les Émirats indique ensuite comment ils sont traités : vérifiez son application à votre situation avec un conseil, car l'absence d'impôt local ne dispense pas de cette formalité.
Faut-il déclarer un compte bancaire ouvert pour encaisser des loyers étrangers ?
Oui. Tout compte ouvert, utilisé ou clos hors de France dans l'année se déclare sur le formulaire 3916 avec la déclaration de revenus. L'oubli est sanctionné de 1 500 € par compte, 10 000 € dans un pays sans convention d'assistance avec la France.