
Maison aux États-Unis : les 5 étapes d'un achat pour un acheteur français en 2026
9 min
Maison aux États-Unis : les 5 étapes d'un achat pour un acheteur français en 2026
Aucune loi fédérale n'interdit à un Français d'acheter une maison aux USA : l'achat immobilier y est ouvert aux étrangers, sans condition de résidence. Mais la propriété ne donne aucun visa, le prix se finance souvent sans banque américaine, et la Floride comme le reste des États-Unis taxe chaque année le propriétaire selon le comté.
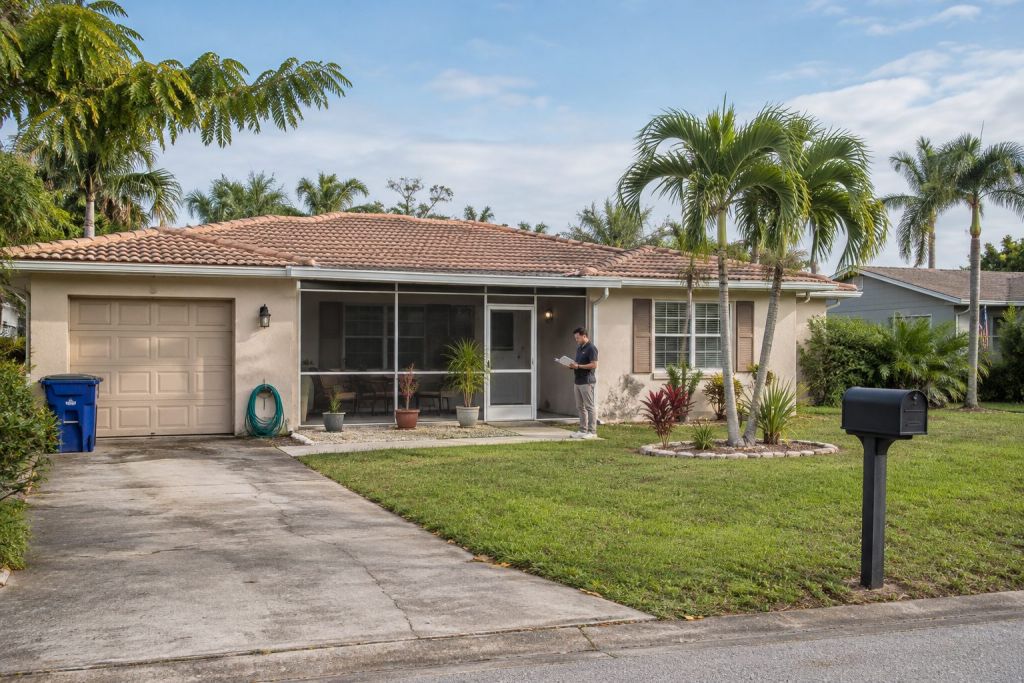
Illustration générée par IA
Sommaire
Un Français peut-il acheter une maison aux USA sans être résident ?
Un acheteur français peut acquérir une maison aux États-Unis sans être résident, sans carte verte et sans société locale : le droit fédéral ne pose aucune condition de nationalité pour un achat immobilier résidentiel. Le titre de propriété se signe au nom d'une personne physique étrangère, avec un simple passeport, devant un agent de clôture (escrow ou title company selon l'État) qui joue en partie le rôle du notaire français.
Quelques États ont toutefois ajouté leurs propres règles. La Floride limite depuis le 1er juillet 2023 (loi SB 264) les achats de ressortissants de sept pays désignés comme « pays préoccupants », dont la Chine, la Russie et l'Iran ; la France n'en fait pas partie, mais l'acheteur signe une déclaration sur l'honneur à la clôture. D'autres États du Sud ont voté des textes proches sur les terres agricoles, ce qui concerne surtout une ferme ou un terrain de plusieurs acres plutôt qu'une maison de ville.
La vraie limite tient au séjour. Le visa n'est pas lié à la propriété : un propriétaire français qui voyage avec l'ESTA reste au plus 90 jours par séjour, sans pouvoir louer sa maison en s'y installant comme résident. Posséder une maison à Miami ou en Caroline du Nord n'ouvre aucun droit à vivre sur place, ni à y travailler, ni à demander la carte verte.
Visa, carte verte, immigration : ce que l'achat ne donne pas
L'immigration aux États-Unis ne passe jamais par un achat immobilier seul : aucun visa américain ne récompense l'achat d'une résidence secondaire, quel que soit son prix. Les Français qui veulent vivre une partie de l'année au bord de la mer, en Floride ou en Californie, combinent en pratique deux outils.
- L'ESTA ou le visa touriste B-2 : séjours de loisirs, sans activité professionnelle ; le B-2 permet des séjours plus longs que l'ESTA, sur décision de l'agent à la frontière.
- Le visa E-2 d'investisseur : la France fait partie des pays liés aux États-Unis par un traité de commerce, mais l'E-2 exige une entreprise active que l'investisseur dirige ; une maison louée ou un investissement locatif passif ne suffit pas.
- Le programme EB-5 : il mène à la carte verte, à condition que l'investissement crée ou préserve 10 emplois permanents à temps plein pour des travailleurs américains, selon les services d'immigration (USCIS) ; un achat de maison n'en crée aucun.
Ce point fixe aussi la fiscalité : un Français qui garde sa résidence en France reste imposé en France sur ses revenus mondiaux, et les loyers tirés du bien américain passent par la convention fiscale entre les deux pays (voir plus bas).
Les 5 étapes d'un achat immobilier aux États-Unis
Un achat immobilier aux États-Unis suit un ordre différent de la vente en France : pas de compromis chez le notaire, mais une offre écrite, une période d'inspection et une clôture gérée par un tiers de confiance. Voici les cinq étapes, dans l'ordre où elles arrivent pour un acheteur étranger.
1. Ouvrir un compte bancaire et obtenir un ITIN
Le compte bancaire américain sert à payer l'acompte, les taxes et les charges ; la plupart des banques demandent un passage en agence avec le passeport. Le numéro fiscal ITIN, délivré par l'IRS à qui ne peut pas obtenir de numéro de sécurité sociale, se demande avec le formulaire W-7 ; il sert à déclarer des loyers ou une plus-value, et l'IRS précise qu'il ne donne aucun droit au séjour ni au travail.
2. Choisir un agent immobilier côté acheteur
Aux USA, l'agent immobilier de l'acheteur (buyer's agent) cherche les annonces sur le MLS, la base commune des professionnels, organise les visites et rédige l'offre. Depuis août 2024 et l'accord passé par la National Association of Realtors, sa rémunération se fixe dans un contrat écrit signé avant les visites : l'acheteur français lit ce document avant la première visite.
3. Faire une offre et passer l'inspection
L'offre d'achat précise le prix, l'acompte versé sur un compte séquestre et les conditions suspensives : inspection, financement, évaluation. L'inspection d'une maison aux USA porte sur la toiture, la plomberie, la climatisation, les termites et, en Floride, la résistance aux ouragans, qui pèse ensuite sur la prime d'assurance.
4. Boucler le financement et l'assurance
Le prêteur exige une assurance habitation avant de débloquer les fonds ; au bord de la mer, l'assurance inondation s'ajoute souvent. Le financement d'un non-résident fait l'objet de la section suivante.
5. Signer à la clôture
La clôture (closing) transfère la propriété : l'escrow ou la title company vérifie le titre, souscrit l'assurance de titre, encaisse les fonds et fait publier l'acte au comté. Les frais de clôture regroupent ces honoraires, les droits de mutation de l'État et la part de taxe foncière de l'année.
Comment financer une maison aux USA sans historique de crédit américain ?
Le financement d'une maison aux USA bute d'abord sur le score de crédit : sans historique bancaire aux États-Unis, l'acheteur français n'a pas de score FICO, et les banques classiques le refusent souvent. Trois voies restent ouvertes.
- Payer comptant : c'est la voie la plus fréquente chez les acheteurs étrangers, d'après le rapport annuel de la National Association of Realtors sur les transactions internationales.
- Un prêt « foreign national » : quelques prêteurs spécialisés financent des non-résidents, avec un apport nettement plus élevé qu'en France, un taux supérieur au marché et des justificatifs de revenus traduits.
- Un crédit en France : une banque française peut prêter sur un bien situé en France donné en garantie, ce qui sort le risque du marché américain mais engage le patrimoine français.
Le coût du crédit pèse lourd : le prêt américain à 30 ans, mesuré chaque semaine par Freddie Mac, frôlait encore 7 % fin septembre, comme le détaille notre analyse sur le crédit immobilier à 30 ans outre-Atlantique. S'y ajoute le risque de change : un prêt en dollars remboursé avec des revenus en euros coûte plus cher si l'euro baisse, et la valeur du bien en euros suit le taux de change.
Quel budget pour acheter aux USA ?
Le budget d'un achat aux États-Unis dépasse le prix affiché, et l'écart change d'un État à l'autre. Au prix de la maison s'ajoutent :
- les frais de clôture (assurance de titre, escrow, inspection, droits d'enregistrement), variables selon l'État et le comté ;
- la taxe foncière annuelle (property tax), calculée par le comté sur une valeur estimée, avec un taux qui va du simple au triple d'un État à l'autre ;
- les charges de copropriété (condo) ou d'association de quartier (HOA), parfois élevées dans les résidences avec piscine ou gardien ;
- l'assurance habitation, en forte hausse en Floride et en Californie depuis plusieurs années ;
- dans certaines villes, une taxe sur les ventes haut de gamme, comme la mansion tax de Los Angeles, de 4 % au-dessus de 5,4 millions de dollars depuis le 1er juillet 2026.
La Floride illustre bien le piège : un propriétaire résident permanent y bénéficie de l'exonération « homestead » et d'un plafonnement de la hausse de sa valeur taxable, mais un Français non résident n'y a pas droit et paie la taxe pleine. À surface habitable égale, deux maisons voisines peuvent donc porter des taxes très différentes selon le statut de leur propriétaire.
Où acheter aux États-Unis quand on est Français ?
Les meilleurs endroits pour un acheteur français dépendent de l'usage : résidence de vacances, investissement locatif ou installation future. La Floride arrive en tête des États choisis par les acheteurs étrangers dans les relevés de la National Association of Realtors, devant la Californie et le Texas, pour son climat, l'absence d'impôt sur le revenu de l'État et les vols directs depuis Paris.
L'immobilier US : le vrai coût.
— Cyril JARNIAS (@cyriljarnias) 6 novembre 2026
Le vrai coût d’un investissement immobilier aux États-Unis pour un résident fiscal français
Attention : plus le rendement est élevé, plus le risque est important.https://t.co/UmS81AFoCj pic.twitter.com/T23KoDsu4m
Les grandes villes de la côte Est, comme New York et les villes du New Jersey, attirent pour la location à l'année, avec des prix au mètre carré parmi les plus élevés du pays. Sur la côte Ouest, San Francisco et sa baie restent chères malgré le recul du marché depuis 2022. Le Colorado, la Caroline du Sud et la Géorgie offrent des maisons plus grandes, avec une salle de bain par chambre et parfois un terrain d'un acre ou plus, pour un prix inférieur. Dans le Colorado, autour de Denver, le site d'annonces type présente une maison avec garage double, jardin et une pièce de vie ouverte, là où un appartement de Manhattan offre deux fois moins d'espace. Le volume du marché se suit chaque mois : les ventes de logements anciens aux États-Unis sont tombées sous 4 millions en rythme annuel en août.
Comparer avec l'Europe garde du sens : un achat au Portugal ou en Espagne se fait sans visa, sans risque de change et avec un notaire, là où la maison aux USA demande un agent, un compte local et un suivi fiscal outre-Atlantique. Investir dans une transaction immobilière à 8 000 km se prépare aussi en temps : il faut souvent deux voyages avant de signer. Notre point sur le prix au mètre carré au Portugal donne un repère pour qui hésite.
Louer, revendre, transmettre : la fiscalité franco-américaine
La fiscalité d'une maison aux États-Unis détenue par un Français obéit à la convention fiscale signée entre la France et les États-Unis le 31 août 1994, qui évite la double imposition. Les loyers d'un bien situé aux USA s'imposent d'abord aux États-Unis, sur une déclaration fédérale et parfois une déclaration de l'État ; la France les retient pour calculer le taux d'imposition de ses autres revenus et accorde un crédit d'impôt égal à l'impôt français correspondant.
La retenue FIRPTA à la revente
À la vente, l'acheteur américain doit retenir en principe 15 % du prix de vente quand le vendeur est étranger, au titre de la loi FIRPTA, et la verser à l'IRS. Ce n'est pas l'impôt final : le vendeur déclare ensuite sa plus-value réelle et récupère l'excédent. L'IRS prévoit une dispense quand le prix ne dépasse pas 300 000 dollars et que l'acheteur compte habiter le bien, et un taux réduit entre 300 000 dollars et 1 million de dollars, selon la fiche FIRPTA publiée par l'IRS.
La succession, le point que l'on oublie
Le droit successoral américain vise lui aussi le propriétaire étranger : l'IRS impose une déclaration de succession (formulaire 706-NA) dès que les biens situés aux États-Unis d'un défunt non résident dépassent 60 000 dollars. La convention franco-américaine sur les successions, distincte de celle sur les revenus, adoucit ce régime, mais la détention par une société (LLC) ou en indivision change le calcul. Actual-immo informe sans être un cabinet d'avocats : un achat au-delà d'une simple maison de vacances, ou par société, se valide avec un avocat fiscaliste qui pratique les deux droits, français et américain.
Quels sont les risques d'acheter aux USA ?
Les risques d'un achat aux États-Unis tiennent moins au marché qu'à la distance et aux règles locales. Le climat en premier : ouragans en Floride et dans le Sud, incendies en Californie, qui font monter l'assurance et ferment parfois le marché de l'assurance privée. La gestion ensuite : une maison vide des mois entiers demande un gestionnaire, et les communes de Floride ou de Californie encadrent de plus en plus la location de courte durée.
La revente, enfin, prend du temps et passe par la retenue FIRPTA, et le change peut gommer une plus-value en dollars. Avant d'acheter, un Français gagne à visiter la ville hors saison, à lire le règlement de la copropriété ou de l'association de quartier et à demander au comté le montant réel de la taxe foncière de la maison visée.
Dernières actus de la rubrique A l’étranger
Crédit à 7,28 % : aux États-Unis, les ventes de logements passent sous les 4 millions
Mansion tax à Los Angeles : 4 % dès 5,4 millions de dollars, les ventes de luxe se figent au seuil
Appartement en Espagne : les 5 impôts qu'un acheteur français paie, des deux côtés des Pyrénées
Maisons à 1 euro en Italie : une caution de 5 000 € et trois ans de chantier, le vrai prix du rêve
Portugal : le mètre carré grimpe à 2 240 €, et l'avantage fiscal des retraités français a disparu
Espagne : le gel des expulsions jusqu'en 2030 rejeté, que risque un propriétaire français ?
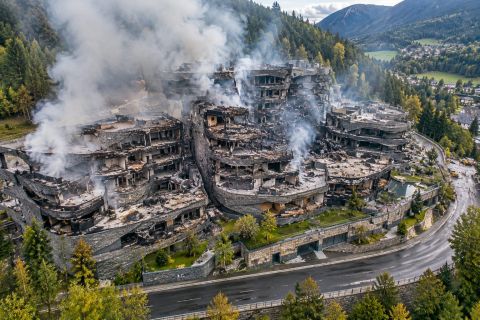
Andorre : le feu ravage La Querola, la résidence de Jean Nouvel aux appartements à 6,3 millions
Bulle immobilière : Zurich grimpe à 1,69 sur l'indice UBS, Paris reste en risque faible
· Mis à jour le
