Bulle immobilière : Zurich grimpe à 1,69 sur l'indice UBS, Paris reste en risque faible
5 min
Bulle immobilière : Zurich grimpe à 1,69 sur l'indice UBS, Paris reste en risque faible
Aucune ville au monde n'affiche un risque de bulle immobilière aussi fort que Zurich. L'indice UBS publié le mardi 22 septembre 2026 lui attribue 1,69 point, devant Tokyo. Genève figure aussi parmi les villes sous tension. Paris, lui, reste classé en risque faible.
Sommaire
Bulle immobilière à Zurich : ce que mesure l'indice UBS
Le Global Real Estate Bubble Index d'UBS en est à sa douzième édition. Il passe au crible 23 grandes villes, dont deux nouvelles entrées cette année : Lisbonne et Séoul. L'étude, dirigée par l'économiste Matthias Holzhey au sein du Chief Investment Office de la banque suisse, compare les prix des logements aux loyers, aux revenus locaux, au crédit et à la construction. Son analyse, présentée dans un communiqué de presse, cherche à identifier les marchés où l'immobilier résidentiel s'éloigne de ses fondamentaux.
Au-delà de 1,5 point, une ville entre dans la zone de risque élevé. Zurich y figure avec 1,69 point. L'édition 2025 lui en donnait 1,55. Tokyo suit à 1,54. Miami, en tête lors des deux dernières éditions, recule d'une place de catégorie.
Attention à la lecture. Un score de 1,69 ne veut pas dire que les logements sont surévalués de 69 %, ni qu'un krach immobilier est programmé. L'indice signale un écart persistant entre la valeur des biens et ce que l'économie locale peut porter. Il ressort surtout de l'étude une rapide augmentation des prix sur un an : +4,6 % en termes réels à Zurich, pendant que les loyers réels reculaient légèrement.
Pourquoi Zurich est-elle vulnérable ?
En vingt ans, les prix des appartements corrigés de l'inflation ont bondi d'environ 140 % dans la capitale financière suisse. Sur la même période, les loyers n'ont progressé que de 40 % et les revenus de 30 %. Ce ratio prix sur loyer, le plus haut des 23 villes, continue de grimper.
La pénurie explique une partie de la surchauffe. Au 1er juin 2026, la ville ne comptait que 252 logements vides, soit un taux de vacance de 0,11 %. La forte demande des professionnels de la finance et de la technologie, portée par l'intelligence artificielle, ajoute de la pression sur une offre qui ne suit pas. Le secteur bancaire et les sociétés de conseil y recrutent en continu, et chaque emploi qualifié créé alimente la recherche d'un toit dans un espace urbain déjà saturé.
- Accès à la propriété : un appartement de 60 m² coûte environ huit années de salaire d'un employé qualifié.
- Coût annuel : intérêts et entretien peuvent dépasser la moitié du revenu brut d'un tel profil.
- Taux d'intérêt : la Banque nationale suisse maintient son taux directeur à zéro depuis juin 2026, ce qui soutient les prix.
Genève, Tokyo, Miami : le classement 2026 des villes menacées
Derrière le duo de tête, cinq métropoles forment la catégorie du risque accru : Miami, Dubaï, Séoul, Genève et Lisbonne. Genève, seconde place suisse du classement, obtient 1,12 point : le pays présente donc deux villes parmi les sept plus exposées. Lisbonne affiche une hausse d'environ 10 % depuis la mi-2025, alors même que sa population recule.
Paris s’éloigne du risque de bulle immobilière… tandis que Zurich et Tokyo sont en première ligne !
— Figaro Immobilier (@Le_Figaro_Immo) 23 septembre 2026
➡️ https://t.co/wbeAuA0YpY pic.twitter.com/wKJKJSbwr9
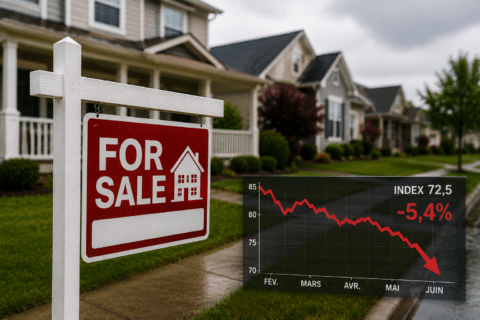
À l'autre bout, Londres, New York, San Francisco, São Paulo et Paris ferment la marche. Les prix réels londoniens restent plus de 15 % sous leur niveau de 2021, et ceux de Francfort environ 25 % sous leur sommet. Les villes qui se situaient en tête du risque en 2021 ont perdu près de 15 % depuis, preuve qu'une hausse des prix trop rapide finit souvent par se corriger. Aux États-Unis, le marché se grippe aussi, comme le montre la chute des promesses de ventes américaines en juin.
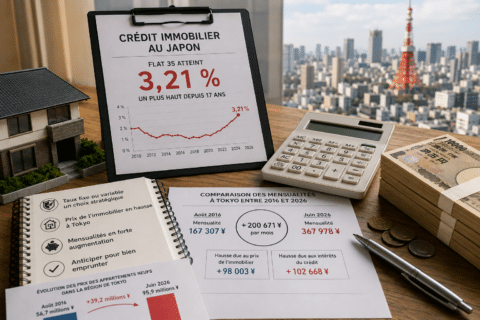
Tokyo, deuxième, suit une logique différente : les prix y progressent plus vite que les salaires, alors même que le crédit renchérit. Nous avions détaillé comment la hausse des taux japonais alourdit la facture des acheteurs.
Paris en risque faible : ce que cela dit du marché français
Le contraste est net. Paris figure dans la catégorie la plus basse, après plusieurs années de baisse des prix. En France, l'Insee mesure un recul de 0,8 % sur un an des logements anciens au deuxième trimestre 2026, et de 0,4 % à Paris sur le trimestre.
La différence tient beaucoup au crédit. Un emprunteur français paie autour de 3,31 % en moyenne selon l'observatoire Crédit Logement (août 2026), alors que les ménages zurichois profitent encore d'un argent quasi gratuit. La correction des prix a déjà eu lieu ici. Là-bas, elle reste une hypothèse.
Pour un acheteur français, cette faiblesse relative du marché immobilier est plutôt une bonne nouvelle : le profil de risque de la capitale n'a rien de comparable à celui de Zurich. Reste à suivre le cours des taux, première condition d'une reprise durable de l'immobilier en France.
Le calcul qui inquiète les propriétaires suisses
Prenons un ménage qui porte une hypothèque de 1 million de francs suisses. Un point de taux supplémentaire représente 10 000 francs d'intérêts par an, soit environ 833 francs de plus chaque mois. Selon UBS, c'est au-delà de 2 % que la pression deviendrait sérieuse.
Autre levier : la fin de la valeur locative, votée par les Suisses en 2025, supprimera aussi la déduction fiscale des intérêts hypothécaires. De quoi modifier le calcul de nombreux acheteurs. Les investisseurs étrangers, eux, regardent déjà ailleurs, vers Madrid, qui séduit les grandes fortunes.
Zurich, Paris et correction des prix : lecture de l'indice UBS
Quel est le risque de bulle immobilière à Zurich ?
Il est le plus élevé des 23 villes étudiées par UBS en 2026, avec 1,69 point. Le score signale une surévaluation durable par rapport aux loyers et aux revenus, pas une date de krach.
Paris risque-t-il une bulle immobilière ?
Non selon UBS, qui classe Paris en risque faible. Les prix de l'ancien y reculent légèrement depuis plusieurs trimestres d'après l'Insee.
Y a-t-il une correction des prix à Zurich ?
Pas pour l'instant : les prix réels ont encore progressé sur un an, tandis que les loyers réels ont légèrement reculé. Une remontée des taux au-delà de 2 % changerait la donne.