
Travaux annulés : votre crédit affecté disparaît-il avec le contrat de l'artisan ?
13 min
Travaux annulés : votre crédit affecté disparaît-il avec le contrat de l'artisan ?
Annulez le contrat de travaux, et le crédit affecté qui le finançait tombe avec lui : le code de la consommation lie le sort du prêt à celui du chantier. L'annulation du crédit affecté aux travaux reste pourtant une démarche, et l'offre de crédit signée chez l'artisan oblige l'emprunteur à agir dans le bon ordre.

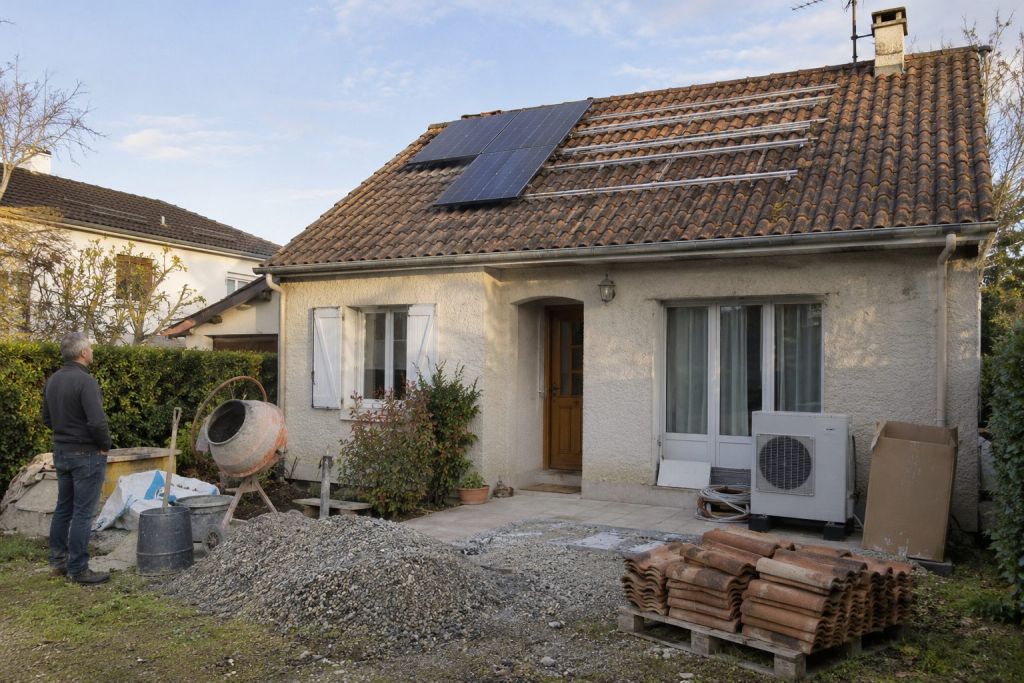
Illustration générée par IA
Pompe à chaleur jamais raccordée, panneaux solaires posés à moitié : le chantier est raté, mais le prêteur continue de prélever les mensualités. Sur un crédit affecté, travaux, annulation et remboursement avancent pourtant ensemble. Le contrat de crédit et le contrat de vente ou de prestation de service forment une seule opération : sans livraison, pas de remboursement exigible, et sans contrat principal, plus de prêt. Avec un prêt personnel, au contraire, les fonds sont libres d'usage et le financement survit au chantier. La question du type de crédit se tranche dans le dossier : l'offre, son taux, le montant, les frais, l'assurance proposée et l'information sur le droit de rétractation. Voici les conditions à remplir, les documents à réunir, l'aide à demander si besoin, et ce que l'emprunteur doit encore à l'organisme qui a servi à financer les travaux une fois l'annulation obtenue.
Sommaire
Comment savoir si votre prêt travaux est un crédit affecté ?
Un crédit affecté, ou crédit lié, sert exclusivement à financer un contrat précis de vente ou de prestation de service, et le code de la consommation le traite avec ce contrat comme une opération commerciale unique (articles L312-44 et suivants). Le prêt travaux proposé par l'entreprise elle-même, au moment de la signature du devis, relève presque toujours de cette catégorie. La différence avec un crédit conso classique se lit sur les documents, pas dans le discours du commercial.
- L'offre de crédit désigne le bien ou la prestation financés (pompe à chaleur, toiture, fenêtres) et le nom du vendeur ou de l'entreprise de travaux.
- Le bon de commande mentionne que le paiement du prix se fait, en tout ou partie, à l'aide d'un crédit : la loi l'impose au contrat de vente comme au contrat de prestation.
- Le versement des fonds part directement du prêteur vers l'entreprise, souvent après une attestation de fin de travaux signée par le client.
- Le lieu de signature : une offre remplie au domicile, sur la tablette du commercial, avec un organisme partenaire de l'installateur.
À l'inverse, un prêt personnel accordé par votre banque, versé sur votre compte et sans mention du chantier, n'est pas un crédit affecté. Annuler le contrat de travaux ne changera rien au prêt : il faudra récupérer l'argent auprès de l'entreprise et continuer de rembourser la banque. C'est la première information à établir avant toute démarche, car elle décide de toute la stratégie.
Pourquoi l'annulation du contrat de travaux entraîne celle du prêt
Le crédit affecté est annulé ou résolu de plein droit lorsque le contrat qu'il finance est lui-même annulé ou résolu par un juge : c'est la règle de l'article L312-55 du code de la consommation. L'emprunteur n'a donc pas à prouver une faute de la banque pour que le contrat de crédit disparaisse. Il suffit que le contrat principal tombe en justice, pour défaut de livraison, malfaçons graves ou bon de commande irrégulier.
Le même article pose une condition que beaucoup de particuliers découvrent trop tard. Ces effets ne jouent que si le prêteur est intervenu à l'instance ou s'il a été mis en cause par le vendeur ou par l'emprunteur. Autrement dit, assigner l'artisan seul ne suffit pas : l'organisme de crédit doit être appelé dans la procédure, faute de quoi le jugement contre l'entreprise ne lui est pas opposable et les mensualités restent dues.
Le texte prévoit aussi une étape intermédiaire. En cas de contestation sur l'exécution du contrat principal, le tribunal peut suspendre l'exécution du contrat de crédit jusqu'à la solution du litige. Pour un ménage qui rembourse un chantier inutilisable, cette suspension évite de financer pendant des années une installation qui ne produit rien, en attendant le jugement.
Avant le début du chantier : la rétractation en 14 jours
Le droit de rétractation du crédit affecté dure 14 jours calendaires à compter de l'acceptation de l'offre de contrat de crédit, et l'exercer anéantit aussi le contrat de vente ou de prestation qui lui est lié. Service-public.fr met en ligne un modèle de lettre de rétractation d'un crédit affecté, à adresser au prêteur par lettre recommandée avec avis de réception. Aucun motif n'est à donner, aucune pénalité n'est due.
Ce délai peut être réduit. Lorsque l'emprunteur demande expressément une livraison ou une exécution immédiate, la rétractation se réduit, sans pouvoir tomber sous trois jours. Une case cochée à la hâte sur le formulaire du commercial suffit parfois à la réduire : relisez le bon de commande avant de signer.
Deux autres mécanismes protègent l'acheteur dans la même période :
- Le silence du prêteur : si l'organisme de crédit n'informe pas le vendeur de l'attribution du crédit dans les sept jours, le contrat de vente est résolu de plein droit, sans indemnité.
- Le démarchage à domicile : un contrat de travaux signé chez vous est un contrat hors établissement, qui ouvre son propre droit de rétractation de 14 jours sur la prestation elle-même.
- Le remboursement des acomptes : une fois la vente anéantie par la rétractation du crédit, le vendeur rend sur simple demande les sommes déjà versées.
Après la rétractation, prévenez aussi l'entreprise par courrier recommandé que la vente est résolue, pour éviter qu'une équipe ne se présente sur le chantier. Gardez une copie de chaque envoi et les avis de réception : ces documents prouvent la date et feront foi si un litige suit.
Le prêt ne court qu'à partir de la fin des travaux
Les obligations de l'emprunteur d'un crédit affecté ne prennent effet qu'à compter de la livraison du bien ou de la fourniture de la prestation, selon l'article L312-48 du code de la consommation. Pour une prestation à exécution successive, elles commencent avec le début de la fourniture et cessent si elle s'interrompt. Un échéancier qui démarre alors que les travaux ne sont pas faits mérite donc d'être contesté.
En pratique, le prêteur débloque les fonds sur la foi d'une attestation de livraison, ou certificat de fin de travaux, signée par le client. C'est la pièce la plus dangereuse du dossier, car elle déclenche le déblocage des fonds au profit de l'entreprise, souvent en une fois. Après ce déblocage, l'argent de l'achat a quitté le circuit du prêteur, et toute réclamation devra viser l'entreprise responsable du chantier. Un commercial qui la fait signer le jour de la pose, avant raccordement ou mise en service, prive l'emprunteur de son meilleur argument : la banque dira qu'elle a payé sur un document qui affirmait le chantier achevé.
- Ne signez l'attestation qu'une fois l'installation terminée, raccordée et en fonctionnement, démarches administratives comprises quand l'entreprise s'y est engagée.
- Notez vos réserves sur l'attestation si quelque chose manque, avec la date : une attestation sans réserve vaut acceptation aux yeux du prêteur.
- Photographiez l'état du chantier le jour de la signature : la preuve d'une prestation incomplète se perd vite.
Chantier abandonné ou bon de commande irrégulier : obtenir l'annulation du contrat principal
L'annulation d'un crédit affecté passe presque toujours par l'annulation ou la résolution judiciaire du contrat de travaux, demandée au juge en même temps que celle du prêt. Les motifs se rangent en deux familles. La nullité sanctionne un contrat mal formé dès le départ. La résolution sanctionne un contrat bien formé mais mal exécuté.
La nullité pour bon de commande non conforme
Un bon de commande signé lors d'un démarchage doit contenir des mentions obligatoires : caractéristiques essentielles des matériels, prix, délai d'exécution, coordonnées complètes de l'entreprise, information sur le droit de rétractation et formulaire détachable. Une marque absente, une puissance non précisée ou un délai de pose flou suffisent souvent à obtenir l'annulation du contrat de vente devant les tribunaux. La jurisprudence admet toutefois que le client confirme un contrat nul s'il l'exécute en connaissance du vice : un chantier accepté sans réserve pendant des mois affaiblit la demande.
La résolution pour défaut de livraison ou malfaçons
Un défaut de livraison, un chantier abandonné ou des malfaçons qui rendent l'ouvrage inutilisable justifient la résolution du contrat principal. Il faut le prouver : constat d'un commissaire de justice, rapport d'expert, échanges écrits avec l'entreprise, relevés montrant qu'une installation photovoltaïque ne produit rien. Une mise en demeure par lettre recommandée, laissant un délai raisonnable à l'entreprise pour finir le chantier, précède utilement l'action.
Le litige relève du juge des contentieux de la protection du tribunal judiciaire, compétent en matière de crédit à la consommation. La demande vise à la fois l'entreprise de travaux et l'organisme prêteur, avec la suspension du prêt pendant la procédure. Si l'entreprise est en liquidation judiciaire, le liquidateur doit être mis en cause, et un avocat en droit de la consommation devient utile : il vérifie les mentions du bon de commande, chiffre les restitutions et choisit entre nullité et résolution selon les preuves du dossier, ce qu'un particulier peut difficilement trancher seul.
Après l'annulation, faut-il rembourser le capital à la banque ?
L'annulation du crédit affecté entraîne des restitutions croisées : l'emprunteur rend en principe au prêteur le capital versé à l'entreprise, et le prêteur rend les intérêts, frais de dossier et autres sommes perçues au titre du crédit. La Cour de cassation l'a rappelé dans deux arrêts de sa première chambre civile du 10 juillet 2024. L'annulation ne vaut donc pas, par elle-même, effacement de la dette.
Crédit immobilier : taux, endettement et PTZ https://t.co/TXyFtEHubD
— Mon Guide Finance (@MonGuideFinance) 6 novembre 2026
Pour l'emprunteur, ce principe a une conséquence concrète : les mensualités déjà payées s'imputent sur le capital à rendre, mais la part d'intérêts et de frais revient au ménage. Le solde se règle ensuite entre les parties. Reste à récupérer, auprès de l'entreprise, le prix de travaux qui n'ont pas eu lieu ou qui ne valent rien, ce qui devient difficile quand elle a disparu.
La faute du prêteur change la donne
La faute du prêteur peut le priver de tout ou partie de son droit à restitution du capital. Les juges retiennent cette faute lorsque l'organisme a financé un bon de commande manifestement irrégulier sans le relever, ou lorsqu'il a débloqué les fonds sans s'assurer de l'exécution complète de la prestation, sur une attestation trop vague. L'emprunteur doit aussi démontrer un préjudice en lien avec cette faute : installation inutilisable, entreprise liquidée qui ne rendra jamais le prix, coût de remise en état.
L'article L312-56 ajoute une garantie. Si l'annulation ou la résolution du contrat principal survient du fait du vendeur, celui-ci peut, à la demande du prêteur, être condamné à garantir l'emprunteur du remboursement du prêt, sans préjudice de dommages et intérêts. Encore faut-il que l'entreprise soit solvable : face à une société liquidée, la faute du prêteur reste souvent le seul levier réel.
| Situation | Levier | Effet sur le prêt |
|---|---|---|
| Offre acceptée depuis moins de 14 jours | Rétractation du crédit par lettre recommandée | Crédit et contrat de vente anéantis, acomptes rendus |
| Travaux non commencés ou inachevés | Contestation de l'échéancier (obligations nées à la livraison) | Pas de mensualité exigible avant la fourniture |
| Litige en cours sur l'exécution | Demande de suspension au juge, prêteur mis en cause | Remboursements suspendus jusqu'au jugement |
| Contrat de travaux annulé ou résolu | Annulation de plein droit du crédit | Capital à rendre, intérêts et frais restitués |
| Fonds débloqués sur un dossier irrégulier | Faute du prêteur et préjudice prouvés | Restitution du capital réduite ou supprimée |
Prêt lié à un chantier annulé, ce que la banque peut encore exiger
Peut-on annuler un contrat de crédit sans annuler les travaux ?
Annuler le contrat de crédit seul reste possible pendant le délai de rétractation, mais pour un crédit affecté, la rétractation du prêt entraîne celle de la vente. Hors de ce délai, l'emprunteur peut rembourser par anticipation ou refinancer, ce qui ne remet pas en cause le contrat de travaux.
Quels sont les droits de l'emprunteur pendant le procès ?
L'emprunteur d'un crédit affecté peut demander au juge de suspendre le remboursement tant que dure la contestation sur l'exécution des travaux. Cesser de payer de sa propre initiative expose en revanche à la déchéance du terme et à un fichage à la Banque de France.
Que deviennent l'assurance emprunteur et les frais de dossier ?
Les frais de dossier et intérêts perçus par le prêteur font partie des sommes qu'il doit restituer après l'annulation du crédit. Les cotisations d'assurance emprunteur, souscrite auprès d'un assureur distinct, se discutent avec lui : demandez l'arrêt de l'adhésion dès que le prêt disparaît.
Rénovation énergétique et démarchage, le terrain des litiges
Les litiges de crédit affecté naissent surtout du démarchage pour la rénovation énergétique, que la DGCCRF signale comme un terrain d'arnaques récurrent : pompes à chaleur, panneaux solaires, isolation vendus à domicile avec un financement signé dans la foulée. Le schéma revient : promesse d'aides publiques, visite présentée comme officielle, signature le jour même, crédit déjà rempli par le commercial.
Le cadre a changé en 2026. Bloctel a disparu le 11 août 2026 au profit d'un consentement préalable à tout démarchage téléphonique : un appel non sollicité pour des travaux est désormais irrégulier. Depuis le 1er octobre 2026, toute offre de travaux de rénovation énergétique doit aussi porter un message renvoyant vers France Rénov', le service public qui informe gratuitement sur les aides. Une offre qui ne le porte pas mérite qu'on s'arrête avant de signer.
Méfiez-vous enfin des montages qui comptent sur une aide pour équilibrer le budget. Le chèque énergie ne paie plus aucuns travaux depuis le 15 février 2025, et MaPrimeRénov' par geste ne finance plus une isolation seule. Avant de vous engager, les aides locales à la rénovation pour les propriétaires du Rhône donnent un exemple de ce qu'une collectivité ajoute aux dispositifs nationaux, et un conseiller France Rénov' vérifie gratuitement ce que votre projet peut réellement obtenir.
Le dossier à réunir avant d'écrire au prêteur
La demande d'annulation d'un crédit affecté se gagne sur pièces, et le dossier se constitue dès les premiers signes de litige. Rassemblez les originaux, datés, dans l'ordre chronologique de l'opération :
- Les documents contractuels : offre de crédit, bon de commande, devis, conditions générales, formulaire de rétractation, échéancier et tableau d'amortissement.
- Les preuves d'exécution : attestation de fin de travaux, photographies datées, constat d'un commissaire de justice, factures de production ou relevés de compteur.
- Les échanges : courriels, SMS, lettres recommandées et avis de réception, numéros de réclamation.
- Votre identité et votre situation : pièce d'identité, relevés de compte montrant les prélèvements, justificatifs des aides demandées.
Écrivez ensuite au prêteur et à l'entreprise, par recommandé, en exposant le défaut et en annonçant l'action. Un signalement sur SignalConso, le service de la DGCCRF, alerte l'administration sans remplacer le juge. Une association de consommateurs agréée peut aussi relire le dossier et aider à rédiger la mise en demeure.
Si les mensualités pèsent déjà lourd sur le budget, un refinancement peut soulager le ménage en attendant le jugement, à condition de ne pas solder le crédit litigieux sans conseil : un prêt remboursé par un autre rend les restitutions plus compliquées à réclamer. Les erreurs fréquentes lors d'une simulation de rachat de crédits valent d'être connues avant de signer, et un avocat ou une association indique s'il vaut mieux attendre la décision.
Crédit affecté ou prêt personnel : ce qui protège le mieux pour financer des travaux
Le crédit affecté protège mieux l'emprunteur qu'un prêt personnel en cas de chantier raté, précisément parce qu'il lie le sort du financement à celui des travaux. Le prêt personnel offre plus de liberté, par exemple pour payer plusieurs artisans, mais l'emprunteur porte seul le risque de défaillance de l'entreprise. Le choix du type de financement se fait donc aussi selon la solidité de l'entreprise retenue.
Avant de signer, comparez le taux annuel effectif global, qui intègre intérêts, frais de dossier et assurance obligatoire, entre l'offre de l'installateur et celle de votre banque. Pour de gros travaux adossés à un achat ou à un prêt existant, les leviers pour réduire le coût global d'un crédit immobilier s'appliquent aussi. Un dernier réflexe vaut pour tous les cas : ne signez jamais l'offre de crédit et le bon de commande le même jour, sous la pression d'un commercial pressé.
Le taux affiché par un installateur n'est qu'un élément : un taux promotionnel peut cacher un prix de travaux gonflé, et un taux plus élevé en banque s'accompagner d'un devis mieux négocié. Le taux d'usure, publié chaque trimestre par la Banque de France, plafonne le taux que le prêteur peut appliquer selon le montant et la nature du crédit. Demandez une simulation écrite pour chaque montant envisagé, avec le taux, la durée et le coût total, puis comparez à besoin égal. L'information précontractuelle remise avant la signature, la fiche standardisée européenne, sert précisément à comparer deux offres sur des bases identiques.
Pour un projet de rénovation, le taux n'est pas la seule variable du projet : la durée, l'apport tiré de l'épargne et la part financée à crédit pèsent autant. Un projet financé en partie par l'épargne réduit le montant emprunté, donc l'exposition si l'entreprise fait défaut. À taux égal, un prêt personnel souscrit en banque après réponse écrite sur votre projet laisse le temps de choisir l'artisan ; un crédit affecté proposé sur place ne laisse que quelques jours de réflexion. Le taux d'un rachat de crédits, lui, ne se compare pas au taux d'un crédit travaux : le rachat regroupe des dettes existantes et allonge souvent la durée, avec une réponse personnelle de l'établissement selon votre situation.
Le plan de financement d'un logement à rénover mérite enfin un regard professionnel quand le montant devient important. Un courtier en crédit compare les taux de plusieurs établissements et vérifie que la mensualité reste compatible avec votre capacité de remboursement, avant que vous ne vous engagiez. Il ne remplace pas l'avocat en cas de litige, mais il évite de s'engager sur un crédit affecté signé à la hâte, sur la table de la cuisine.
Dernières actus de la rubrique Crédit & rachat de crédit
Rachat de crédits : à quel moment l'envisager et que comparer avant de signer ?
Rachat de crédits : les 4 conditions que les banques exigent depuis fin octobre 2026
Taux d'intérêt « préoccupants » selon David Amiel : combien paie de plus un emprunteur ?
Mainlevée d'hypothèque : 78 ou 150 euros d'honoraires, et un an d'attente qui ne coûte rien
· Mis à jour le
Rachat de crédits : les erreurs à éviter lors d’une simulation
Pourquoi bien choisir sa banque avant un projet immobilier ?

· Mis à jour le
Quels sont les prêts concernés par le rachat de crédit fonctionnaire ?

· Mis à jour le
Comment réduire le coût global de votre crédit immobilier sans effort ?
· Mis à jour le
