Feu de cheminée propagé au toit : l'assureur peut-il refuser de payer sans certificat de ramonage ?
5 min
Feu de cheminée propagé au toit : l'assureur peut-il refuser de payer sans certificat de ramonage ?
En cas de feu de cheminée, assurance habitation et certificat de ramonage vont ensemble : la garantie incendie couvre en principe les dommages, mais l'assureur vérifie d'abord l'entretien annuel du conduit par un professionnel. Sans lui, l'indemnisation du sinistre peut être réduite ou refusée, que l'occupant soit propriétaire ou locataire du logement.
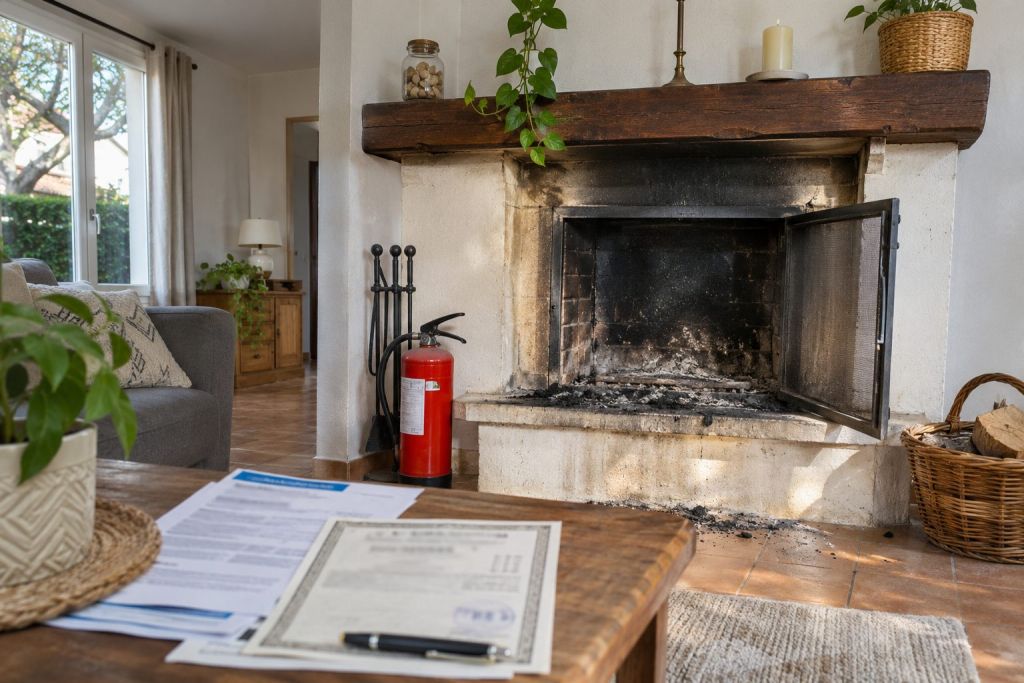
Illustration générée par IA
Sommaire
Quelles sont les obligations de ramonage depuis le décret 2023-641 ?
Le ramonage d'un conduit de cheminée est obligatoire au moins tous les 12 mois depuis le décret n° 2023-641 du 20 juillet 2023, entré en vigueur le 1er octobre 2023. Le texte, publié sur Légifrance avec les articles R. 1331-14 à R. 1331-26 du Code de la santé publique, fixe aussi les règles suivantes :
- un appareil collectif se ramone au moins tous les 6 mois, dont une fois pendant la période de chauffe ;
- un arrêté préfectoral ou le règlement sanitaire départemental peut exiger plus d'un passage par an ;
- le ramonage est effectué par un professionnel qualifié, jamais par l'occupant lui-même ;
- le ramoneur remet une attestation dans les 15 jours ouvrés, que le commanditaire conserve au moins 2 ans.
Pour un appareil individuel (foyer ouvert, insert, poêle à bois), l'entretien revient à l'occupant, sauf clause contraire du bail : le locataire commande donc le ramonage, pas le propriétaire. En copropriété, les conduits collectifs restent à la charge du syndicat des copropriétaires. Un propriétaire bailleur a tout intérêt à vérifier la clause d'entretien du bail et son contrat obligatoire de bailleur qui ne vit pas sur place, qui joue pour les murs si l'occupant n'est pas couvert.
Le locataire, de son côté, doit souscrire une assurance contre les risques locatifs (incendie, explosion, dégât des eaux) et en justifier auprès du propriétaire chaque année. Si le feu part d'un conduit que le locataire n'a pas fait ramoner, l'assurance du locataire reste en première ligne pour les dommages au logement, et l'information sur le dernier passage du ramoneur pèse sur la suite du dossier. Une entreprise de ramonage sérieuse note sur l'attestation l'état du conduit, le type d'appareil et les défauts de sécurité constatés.
La vidéo de France 3 Hauts-de-France montre un ramoneur au travail et rappelle pourquoi l'entretien annuel limite les départs de feu.
Que couvre l'assurance habitation après un feu de cheminée ?
À Saint-Malo-du-Bois, en Vendée, un feu de cheminée s'est propagé à la toiture d'une maison : un scénario banal en hiver, quand le bistre, dépôt de suie du conduit, s'enflamme et que la chaleur traverse la souche jusqu'à la charpente. La garantie incendie d'un contrat multirisque habitation couvre les dommages matériels causés par un feu de cheminée : toiture, charpente, mobilier, dégâts des eaux liés à l'extinction et, selon le contrat, frais de relogement. La responsabilité civile prend en charge les dommages causés aux tiers, par exemple une maison mitoyenne touchée par la fumée. Le contrat fixe une franchise et, parfois, un plafond par poste.
L'expert mandaté par l'assureur cherche la cause du feu : combustion d'un dépôt de bistre, défaut d'évacuation des fumées, conduit fissuré ou espace trop étroit entre la souche et la charpente. Son rapport décide de la prise en charge. Un assuré qui conteste ses conclusions peut se faire assister de son propre expert, payé par lui sauf si son contrat d'assurance prévoit une garantie honoraires d'expert.
🔥 Ce matin Arthur Chevallier nous parle des feux de cheminée puisque, depuis dimanche dernier, de nombreux français n’ont plus le droit de faire un feu chez eux…#ApollineMatin pic.twitter.com/M9dJDvnyME
— RMC (@RMCInfo) 6 novembre 2026
Le sinistre se déclare par écrit dans le délai prévu au contrat, qui ne peut jamais descendre sous 5 jours ouvrés selon l'article L113-2 du Code des assurances. L'assuré joint des photos, la liste des biens abîmés, les devis de réparation et, surtout, l'attestation de ramonage. Les étapes de l'expertise ressemblent à celles d'un incendie de maison indemnisé en cinq étapes : visite de l'expert, chiffrage, offre, puis règlement.
Le décret interdit aussi d'utiliser le conduit et l'appareil raccordé après un feu de cheminée, jusqu'à leur remise en état ou leur remplacement, avec une attestation d'un professionnel qualifié. Rallumer le poêle avant ce contrôle expose à un nouveau sinistre que l'assureur pourra contester.
Pourquoi l'assurance peut-elle refuser l'indemnisation ?
Le défaut de ramonage ne prive pas automatiquement l'assuré de son indemnisation : tout dépend des conditions générales du contrat d'assurance habitation. Beaucoup de contrats prévoient une exclusion ou une franchise majorée lorsque l'obligation d'entretien n'est pas respectée. Une exclusion n'est valable que si elle est formelle et limitée, et l'assureur doit en général établir le lien entre l'absence de ramonage et la cause du feu.
Le refus d'indemnisation reste plus fréquent dans trois situations :
- aucun certificat de ramonage de moins de 12 mois ne peut être présenté ;
- l'installation n'est pas conforme aux normes de pose des conduits de fumée (tubage absent, conduit fait maison, écart insuffisant avec des matériaux inflammables) ;
- la déclaration du sinistre arrive hors délai, si ce retard cause un préjudice à l'assureur.
Contre un refus, l'assuré écrit d'abord au service réclamations de sa compagnie d'assurance, puis peut saisir La Médiation de l'Assurance, gratuite. Actual-immo informe sans être un professionnel du droit : quand l'assureur oppose une clause d'exclusion sur un toit détruit, un avocat en droit des assurances relit ce contrat avant toute contestation. Les mêmes réflexes valent pour les garanties tempête, grêle et inondation du même contrat.
Comment éviter un feu de cheminée cet hiver ?
La prévention d'un feu de cheminée passe par un bois sec, stocké au moins deux hivers, qui encrasse moins le conduit qu'un bois humide. Un feu couvant toute la nuit produit davantage de bistre, combustible de la plupart des incendies de conduit. Un détecteur de fumée, obligatoire dans chaque logement, alerte les occupants si la fumée envahit les pièces. Garder la facture et l'attestation du ramoneur dans un même dossier, avec le contrat d'assurance, évite de chercher la preuve le jour du sinistre. Avant de souscrire ou de changer d'assurance habitation, un comparateur d'assurance aide à repérer les exclusions liées au chauffage au bois, que chaque compagnie rédige à sa manière. Nos conseils emprunteur, habitation et bailleur détaillent les autres garanties à relire avant l'hiver.
Dernières actus de la rubrique Assurances
Ce que la responsabilité civile de votre assurance habitation couvre vraiment
Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
· Mis à jour le
Emprunter après un cancer du sein : les 4 règles qui protègent contre la surprime
Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
· Mis à jour le
Assurance emprunteur : comment bien la choisir pour son crédit immobilier ?
Fissures dues à la sécheresse : les 5 étapes pour être indemnisé par votre assurance
Inondation dans les Pyrénées-Orientales : les 4 délais à tenir pour être indemnisé par l'assurance
· Mis à jour le