Usufruit : les 6 grosses réparations que le Code civil laisse au nu-propriétaire
4 min
Maisons fissurées en Charente-Maritime : 4 démarches quand la sécheresse a fait bouger le sol
En Charente-Maritime, une maison fissurée par la sécheresse n'est indemnisée qu'à une condition : un arrêté de catastrophe naturelle publié au Journal officiel pour sa commune, avec une franchise de 1 520 € sur ce type de sinistre. Les sols argileux du département gonflent l'hiver et se rétractent l'été, et les refus de reconnaissance s'enchaînent d'une commune à l'autre, de Saintes à l'île d'Oléron. Une réunion d'information tenue à Saint-Agnant, près de Rochefort, a rappelé aux propriétaires sinistrés l'ordre des démarches, du signalement en mairie au rapport d'expertise.

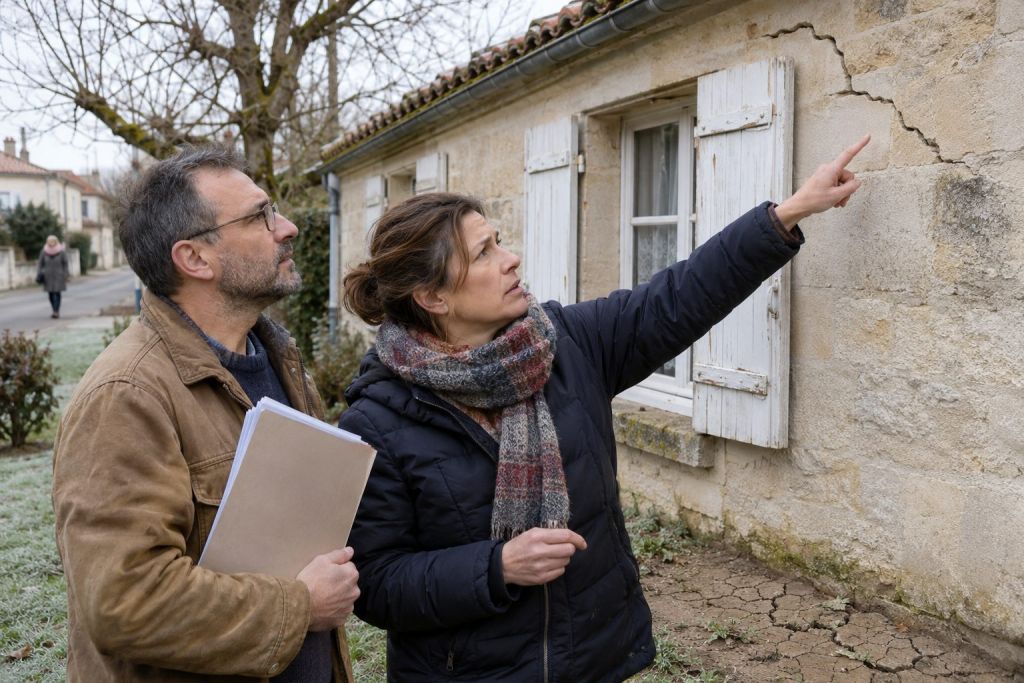
Illustration générée par IA
Sommaire
Pourquoi tant de maisons se fissurent en Charente-Maritime
Le retrait-gonflement des argiles explique l'essentiel des fissures observées sur les maisons de Charente-Maritime. Un sol argileux perd son eau pendant une sécheresse, se tasse sous les fondations, puis regonfle avec les pluies d'automne : ces mouvements répétés font travailler une maison individuelle aux fondations peu profondes. De la ville de La Rochelle aux bourgs de Saintonge, la cause technique reste la même et les désordres apparaissent d'abord aux points faibles du bâti.
- une fissure en escalier dans les joints d'une façade en pierre ou en parpaing ;
- une porte ou une fenêtre qui frotte, ou ne ferme plus ;
- un carrelage qui se décolle, une terrasse qui se désolidarise du mur ;
- des désordres qui s'aggravent d'une saison sèche à l'autre.
Le risque se lit sur Géorisques, qui classe chaque commune selon son exposition aux argiles. Une commune hors zone cartographiée n'est pas à l'abri pour autant : la carte mesure l'exposition à l'échelle de la commune, pas celle de chaque parcelle.
Des communes reconnues, beaucoup d'autres refusées
La reconnaissance de catastrophe naturelle se décide commune par commune, et la Charente-Maritime accumule les refus. Selon les listes publiées par l'ASSPB17, l'association des sinistrés de la sécheresse du département créée en 2003, la sécheresse de 2025 n'a valu un arrêté favorable qu'à Courçon et Taugon, en Aunis, tandis qu'Arvert, Breuillet, Jonzac, Marennes-Hiers-Brouage ou Dolus-d'Oléron restaient écartées. En octobre 2025, Saint-Jean-d'Angély, Lagord et Meschers-sur-Gironde avaient déjà essuyé un refus, comme Royan, Saujon et Pons pour l'épisode de 2024.
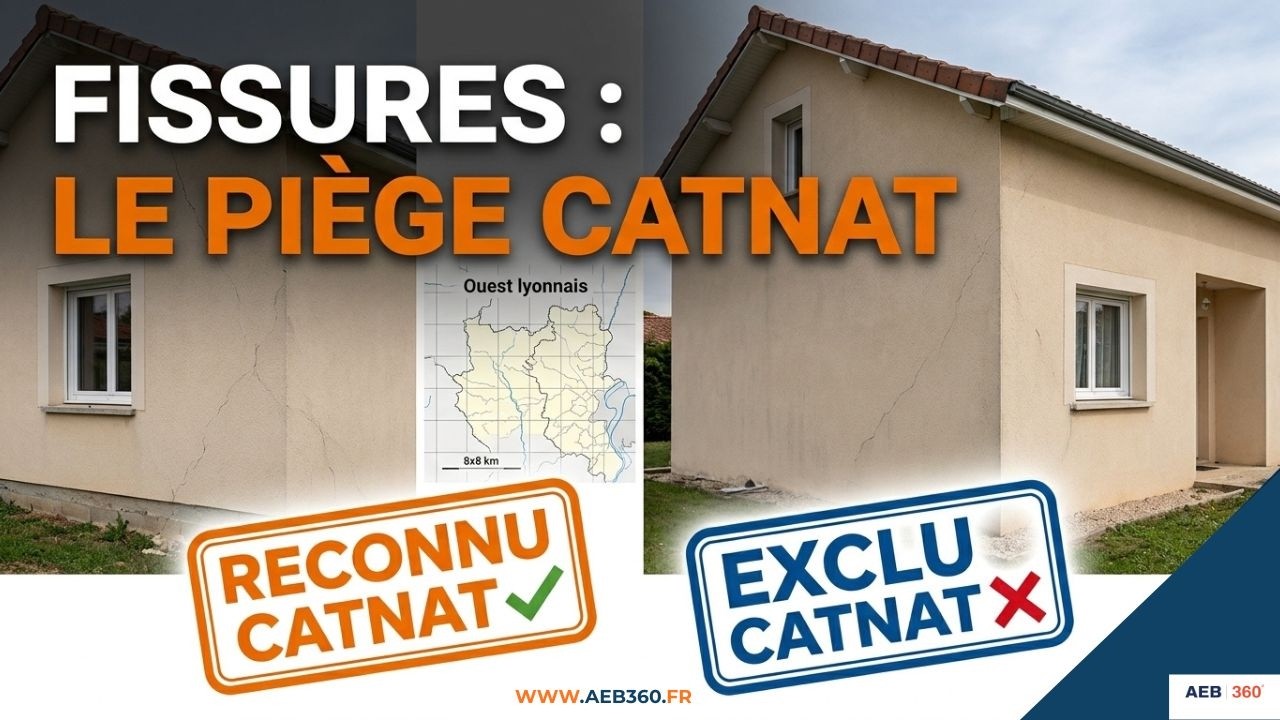
Un refus ne clôt pas forcément le dossier : la commune peut présenter une nouvelle demande pour une autre période de sécheresse, et l'association, qui revendique près de 800 adhérents, aide les sinistrés à constituer leur dossier et suit les décisions publiées. Elle se joint par courriel depuis son site, rubrique contact.
Les 4 démarches dans l'ordre
1. Signaler les dégâts à la mairie
Le signalement en mairie lance la procédure de catastrophe naturelle : la commune ne peut déposer sa demande auprès du préfet que si des habitants ont décrit leurs dégâts, photos datées à l'appui. Elle dispose de 24 mois après l'événement pour le faire ; le préfet transmet ensuite le dossier à une commission interministérielle.
2. Déclarer le sinistre à l'assureur dans les 30 jours
La déclaration du sinistre à l'assureur dispose d'un délai de 30 jours, qui court dès la parution de l'arrêté au Journal officiel ; elle part de préférence en lettre recommandée avec avis de réception, selon les règles rappelées par la fiche catastrophe naturelle de service-public.fr. Le contrat d'assurance habitation doit couvrir le bien endommagé ; la garantie catastrophe naturelle y est alors incluse d'office. Le détail des étapes de l'indemnisation après un arrêté vaut pour tous les périls, inondation comprise.
3. Préparer la visite de l'expert
L'expertise de l'assureur décide de la prise en charge : l'expert doit relier les fissures au mouvement du sol, et non à un défaut de construction. Un dossier solide réunit les photos avant et après, les relevés de fissure dans le temps, les factures de travaux et, si possible, une étude de sol. Le rapport d'expertise nomme la cause retenue ; en cas de désaccord sur ce rapport, le propriétaire peut demander une contre-expertise et se faire assister par un expert d'assuré. Actual-immo informe sans être ni expert en bâtiment ni avocat : une fissure qui s'élargit de mois en mois ou un mur qui penche se montre sans attendre à un expert en structure indépendant.
4. Suivre le versement de l'indemnité
L'indemnisation obéit à des délais fixés par le Code des assurances : l'assureur verse une avance au plus tard 2 mois après avoir reçu le chiffrage des dégâts (ou après l'arrêté, si celui-ci paraît plus tard), puis règle le solde dans les 3 mois. La franchise reste à la charge du propriétaire : 1 520 € pour un sinistre lié à la sécheresse, contre 380 € pour les autres catastrophes naturelles touchant une habitation. Les conditions pour être indemnisé de fissures dues à la sécheresse s'appliquent partout en France ; la Charente-Maritime se distingue surtout par le nombre de refus.
Réparer une maison fissurée sans attendre l'arrêté ?
Les travaux de réparation lourds se décident après l'expertise : une reprise en sous-œuvre ou des micropieux engagés avant la visite de l'expert peuvent priver le propriétaire de preuves. Les mesures conservatoires restent possibles et utiles : poser des témoins de fissure, éloigner l'eau de pluie des fondations, couper les arbres trop proches du mur, colmater pour éviter les infiltrations. Ces gestes de prévention limitent l'aggravation des désordres pendant que la commune attend la décision de l'État, qui peut prendre plus d'un an. Pour les dommages qu'un arrêté ne couvre pas, comme la grêle ou une tempête, les garanties climatiques du contrat habitation jouent sans reconnaissance officielle.
🏠 Sécheresse : jusqu’à 30,5% de la valeur immobilière menacée en 2100 ?#immobilier #sécheresse #assurance #logement #financespersonnelleshttps://t.co/d56Ltn2qWM
— ToutSurMesFinances (@Toutsur) 4 novembre 2026
Dernières actus de la rubrique Assurances
Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
· Mis à jour le
Emprunter après un cancer du sein : les 4 règles qui protègent contre la surprime
Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
· Mis à jour le
Assurance emprunteur : comment bien la choisir pour son crédit immobilier ?
Fissures dues à la sécheresse : les 5 étapes pour être indemnisé par votre assurance
Inondation dans les Pyrénées-Orientales : les 4 délais à tenir pour être indemnisé par l'assurance
· Mis à jour le