APL accession : touchez-vous encore l'aide si votre prêt a été signé avant février 2018 ?
16 min
LMNP au micro-BIC : le plafond grimpe à 83 600 €, faut-il quand même passer au régime réel ?
LMNP au micro-BIC : le plafond de recettes de la location meublée passe à 83 600 euros en 2026, avec un abattement forfaitaire de 50 %. Simple, souvent suffisant. Mais si vos charges et l'amortissement dépassent la moitié des loyers, le régime réel réduit l'impôt.
Le loueur en meublé non professionnel perçoit des revenus locatifs classés en bénéfices industriels et commerciaux. Le régime micro BIC en LMNP s'applique automatiquement sous le seuil annuel : pas de comptabilité, une déclaration sur le formulaire 2042 C PRO, et un revenu imposable égal aux recettes moins l'abattement. Pour un meublé de tourisme non classé, l'abattement tombe à 30 % et le plafond à 15 000 euros depuis la loi Le Meur. Au régime réel simplifié, la location meublée permet de déduire les charges, les intérêts d'emprunt et l'amortissement du bien : le bénéfice fiscal devient souvent nul, sans déficit. Le choix entre micro-BIC et réel dépend donc du montant de vos charges, de votre taux d'imposition et de votre projet de revente.
Sommaire
Quel est le régime micro-BIC en LMNP ?
Le micro-BIC est le régime fiscal simplifié des bénéfices industriels et commerciaux. Les loyers d'une location meublée ne relèvent pas des revenus fonciers, comme ceux d'une location vide : ils sont classés parmi les BIC, la catégorie des activités commerciales. C'est vrai même pour un particulier qui loue un seul studio. Le régime est défini à l'article 50-0 du Code général des impôts (CGI), le même article qui encadre la micro-entreprise.
Le statut LMNP, pour loueur en meublé non professionnel, désigne la grande majorité de ces bailleurs. Tant que vos recettes restent sous le plafond, le micro-BIC s'applique automatiquement, sans aucune démarche d'option. Vous déclarez le montant brut des loyers encaissés, charges locatives comprises, et l'administration fiscale retire elle-même un abattement forfaitaire.
Cet abattement représente vos charges supposées. Il atteint 50 % des recettes pour un meublé loué à l'année ou un meublé de tourisme classé, et 30 % pour un meublé de tourisme non classé. Le reste s'ajoute à votre revenu global et subit le barème progressif de l'impôt sur le revenu, puis les prélèvements sociaux.
L'intérêt est évident : aucune comptabilité, aucune liasse fiscale, aucun expert-comptable. Une seule ligne sur la déclaration annuelle. La contrepartie l'est tout autant : impossible de déduire vos charges réelles, vos intérêts d'emprunt ou l'amortissement du bien. Le micro-BIC en LMNP est donc une affaire de simplicité avant d'être une affaire de fiscalité avantageuse.
Pour bénéficier du régime, pas de formulaire d'option à remplir : il est automatique sous le seuil. Vous pouvez en bénéficier que vous louiez un studio à un étudiant, un meublé touristique sur Airbnb ou une maison de vacances quelques semaines par an. Le cadre fiscal est le même, seuls le plafond et le taux d'abattement changent selon le type de location.
Pour situer ce régime dans l'ensemble des règles du loueur en meublé, notre dossier consacré au statut de loueur en meublé non professionnel reprend les conditions, les obligations et les pièges du statut LMNP.
Les seuils du micro-BIC pour 2025 et 2026
Le plafond de recettes décide de tout. Il vient de bouger. Pour les loyers encaissés en 2025, déclarés au printemps 2026, la limite reste de 77 700 euros pour un meublé de longue durée ou un meublé de tourisme classé. Pour les recettes de 2026, déclarées en 2027, elle monte à 83 600 euros.
Le meublé de tourisme non classé, lui, ne profite d'aucune hausse. Son plafond reste fixé à 15 000 euros, avec un abattement réduit à 30 %. Ces montants figurent dans la fiche consacrée à la déclaration des loyers d'une location meublée sur service-public.fr, mise à jour pour 2026.
| Type de location meublée | Recettes 2025 (déclaration 2026) | Recettes 2026 (déclaration 2027) | Abattement |
|---|---|---|---|
| Location meublée de longue durée | 77 700 € | 83 600 € | 50 % |
| Meublé de tourisme classé, chambres d'hôtes | 77 700 € | 83 600 € | 50 % |
| Meublé de tourisme non classé | 15 000 € | 15 000 € | 30 % |
Un détail compte pour les petits montants. L'abattement ne descend jamais sous 305 euros. Un propriétaire qui encaisse quelques centaines d'euros par an, en louant une chambre meublée l'été par exemple, n'est donc imposé que sur une somme minime, parfois nulle.
Ce plafond ne dit rien de la TVA : la location meublée à usage d'habitation en est en principe exonérée, quel que soit le montant des loyers, et la taxe ne s'applique que si le loueur fournit des services de type hôtelier, comme le petit-déjeuner, le nettoyage régulier ou l'accueil de la clientèle.
Meublé de tourisme classé ou non : ce que la loi Le Meur a changé
Jusqu'en 2024, un meublé de tourisme non classé profitait d'un abattement de 50 % jusqu'à plus de 77 000 euros de recettes. La loi Le Meur, entrée en vigueur au 1er janvier 2025, a réduit cet avantage de moitié environ. Elle vise à ramener des logements vers la location de longue durée dans les villes où ils manquent.
Le classement, délivré par un organisme accrédité après une visite, devient donc décisif. Un logement classé de une à cinq étoiles garde le traitement de la location meublée classique : plafond de 83 600 euros pour 2026 et abattement de 50 %. Sans classement, votre location saisonnière tombe sous le seuil de 15 000 euros et l'abattement de 30 %.
La même loi durcit les démarches administratives. Un téléservice national d'enregistrement des meublés de tourisme doit ouvrir au quatrième trimestre 2026, selon service-public.fr ; d'ici là, la déclaration se fait auprès de la mairie. La location d'un meublé de tourisme reste limitée à 90 jours consécutifs pour un même client sur une année civile.
Et les chambres d'hôtes ?
Les chambres d'hôtes suivent le régime des meublés de tourisme classés. Le propriétaire qui accueille des voyageurs chez lui, petit-déjeuner compris, relève du même plafond et du même abattement de 50 %. Une chambre d'hôte est souvent le seul type de location où l'hôte habite sur place, ce qui n'empêche pas l'imposition dans la catégorie des BIC.
Attention au glissement vers une activité hôtelière. Au-delà d'un certain nombre de chambres ou de services proposés, l'activité peut changer de nature, avec d'autres obligations sociales et fiscales. Dans le doute, un rendez-vous au service des impôts des entreprises évite une requalification.
Location touristique : bien choisir entre classement et régime réel
Pour un meublé touristique loué sur une plateforme, la question la plus importante n'est plus seulement fiscale. Sans classement, le plafond de 15 000 euros est vite atteint : une personne qui loue un deux-pièces à Paris ou sur la côte le dépasse souvent en quelques mois de haute saison. Au-delà, le régime réel s'impose, avec sa comptabilité.
Faire classer son logement coûte une visite et quelques démarches, mais rend à nouveau accessible l'abattement de 50 %. L'autre solution consiste à opter directement pour le réel, fiscalement souvent plus intéressant pour un bien acheté à crédit. Les deux voies sont ouvertes ; le bon choix dépend du montant des loyers et du poids de vos charges.
Retenez également que les communes peuvent soumettre la location touristique à des règles locales : autorisation de changement d'usage, numéro d'enregistrement, quotas. Ces règles juridiques ne dépendent pas du régime fiscal choisi, mais elles conditionnent le droit de louer.
Comment fonctionne l'abattement forfaitaire de 50 % ?
L'abattement se calcule sur le total des recettes, pas sur le bénéfice. Vous percevez 10 000 euros de loyers sur l'année pour un deux-pièces loué meublé à un étudiant : le fisc retient 5 000 euros de revenu imposable. Peu importe que vous ayez payé 1 000 ou 6 000 euros de charges.
Ce montant s'ajoute à vos salaires, pensions et autres revenus du foyer fiscal. Il est imposé au taux marginal de votre tranche : 11 %, 30 %, 41 % ou 45 % selon le barème. Les prélèvements sociaux s'y ajoutent, au taux de 18,6 % depuis la loi de financement de la sécurité sociale pour 2026, qui a relevé la CSG sur plusieurs revenus du capital, dont ceux de la location meublée non professionnelle.
Reprenons l'exemple, avec un foyer imposé dans la tranche à 30 %. Sur 5 000 euros imposables, l'impôt atteint 1 500 euros et les prélèvements sociaux 930 euros. Soit 2 430 euros au total pour 10 000 euros de loyers. Le calcul prend deux minutes, et c'est bien là tout l'avantage du micro-BIC.
L'abattement est censé couvrir toutes vos dépenses : taxe foncière, charges de copropriété non récupérables, assurance, entretien, remplacement du mobilier, frais de gestion locative, intérêts d'emprunt. Et il couvre aussi, implicitement, l'usure du bien. D'où la question qui fâche : que se passe-t-il quand vos dépenses réelles dépassent largement la moitié des loyers ?
Quelles charges peuvent être déduites en micro-BIC ?
Aucune. C'est la règle la plus mal comprise du régime. En micro-BIC, l'abattement forfaitaire remplace toutes les charges : vous ne pouvez rien ajouter, ni une facture de travaux, ni les intérêts d'emprunt, ni la taxe foncière. L'administration applique son pourcentage, point final.
Cette simplicité a deux conséquences directes. La première : un propriétaire qui paie peu de charges, parce que son bien est acheté comptant ou que son crédit est presque remboursé, gagne à rester au micro-BIC. Ses vraies dépenses pèsent moins de 50 % des recettes, et le forfait le favorise.
La seconde est l'inverse exact. Celui qui vient d'acheter à crédit, avec des intérêts d'emprunt élevés, une taxe foncière lourde et des travaux, paie de l'impôt sur une somme qui ne correspond à aucun bénéfice réel. Son revenu imposable peut dépasser son gain effectif, voire exister alors qu'il perd de l'argent chaque mois.
- Charges faibles : bien payé, peu de travaux, copropriété légère. Le micro-BIC reste le plus avantageux.
- Charges moyennes : crédit en cours, entretien régulier. La simulation devient nécessaire, car l'amortissement fait souvent pencher la balance.
- Charges lourdes : achat récent, travaux, meublé de tourisme avec ménage et plateforme. Le régime réel l'emporte presque toujours.
Statut LMNP ou LMP : où passe la frontière ?
Le micro-BIC n'est pas réservé au loueur non professionnel, mais il concerne surtout lui. Vous restez LMNP si l'une des deux conditions suivantes est remplie : vos recettes annuelles de location meublée restent inférieures à 23 000 euros, ou elles restent inférieures aux autres revenus d'activité professionnelle de votre foyer.
Le statut de loueur en meublé professionnel, LMP, s'applique quand les deux seuils sont dépassés en même temps. Un salarié qui gagne 45 000 euros par an et encaisse 30 000 euros de loyers meublés reste donc LMNP. Un retraité qui perçoit 20 000 euros de pension et 25 000 euros de loyers bascule en LMP.
La différence dépasse la simple étiquette. Le loueur professionnel paie des cotisations sociales d'indépendant plutôt que des prélèvements sociaux, peut imputer un déficit sur son revenu global et relève du régime des plus-values professionnelles. Le LMNP, lui, reste dans le cadre du patrimoine privé : c'est la situation la plus courante chez les investisseurs particuliers.
Comment déclarer ses revenus en micro-BIC ?
Première démarche, souvent oubliée : l'immatriculation. Toute location meublée est une activité commerciale, et elle doit être déclarée dans les 15 jours qui suivent le début de la location, sur le guichet des formalités des entreprises géré par l'INPI. Vous obtenez un numéro SIRET, indispensable pour remplir la déclaration de revenus.
Ensuite, chaque printemps, les loyers de l'année précédente se déclarent sur le formulaire 2042 C PRO, dans la rubrique des revenus industriels et commerciaux non professionnels. Vous indiquez le montant brut des recettes, dans la case qui correspond au type de location : meublé de longue durée, meublé de tourisme classé ou chambre d'hôte, meublé de tourisme non classé. L'abattement est calculé automatiquement par l'administration.
Micro-BIC ou Réel en LMNP ? 💸
— Marc BluerSky (@marcbluersky) 30 juillet 2026
Ne devinez plus : notre nouveau simulateur calcule instantanément l'option la plus rentable pour vous et vous indique le moment exact pour basculer.
Testez-le ici https://t.co/BM8dEGB4Nu pic.twitter.com/RjPe7Jsjy2
La date limite est celle de la déclaration de revenus, qui varie selon votre département de résidence pour la déclaration en ligne. Aucune liasse fiscale ni aucun bilan ne sont demandés. En revanche, gardez un registre simple des recettes perçues et les justificatifs : en cas de contrôle, c'est le montant déclaré qui sera vérifié.
Un point de vigilance : déclarez bien les loyers encaissés, charges locatives comprises. Les provisions sur charges payées par le locataire font partie des recettes du micro-BIC. Beaucoup de propriétaires ne déclarent que le loyer hors charges et sous-évaluent ainsi leurs revenus.
Pour chiffrer votre cas : notre simulateur micro-BIC ou réel (LMNP).
Si vous louez plusieurs logements meublés, il faut additionner toutes les recettes pour vérifier le plafond, et les déclarer ensemble. La procédure reste la même : un seul numéro SIRET suffit pour l'ensemble de l'activité de loueur, et un seul formulaire pour déclarer les loyers de l'année.
Trois questions qui reviennent au moment de déclarer
Le micro-BIC s'applique-t-il si je loue une seule chambre chez moi ?
Oui. Louer une pièce meublée de son propre logement reste une location meublée, imposée dans la catégorie des BIC. Certains cas particuliers peuvent être exonérés sous conditions de loyer : vérifiez-les auprès de votre centre des impôts. À défaut, les recettes relèvent du micro-BIC classique.
Que se passe-t-il si je dépasse le plafond en cours d'année ?
Au-delà du seuil, le régime réel s'impose : le micro-BIC n'est plus accessible. Il faut alors tenir une comptabilité, établir une liasse fiscale et déposer une déclaration de résultat, en plus de la déclaration de revenus. Anticiper le passage évite une première année subie.
Faut-il déclarer les loyers perçus via une plateforme de réservation ?
Oui, en totalité. Les plateformes transmettent chaque année à l'administration fiscale le montant des sommes versées aux loueurs. Un écart entre ce relevé et votre déclaration déclenche presque à coup sûr une demande de justification.
Régime réel : ce que vous gagnez en le choisissant
Le régime réel simplifié repose sur une idée inverse du micro-BIC : vous déduisez vos charges réelles, justificatifs à l'appui. Le résultat imposable n'est plus une fraction fixe des recettes, mais la différence entre vos loyers et vos dépenses. C'est plus exigeant, et souvent beaucoup plus avantageux.
Les charges déductibles au réel
La liste couvre l'essentiel des dépenses liées au bien loué. Chacune doit être justifiée par une facture ou un avis, et engagée dans l'intérêt de l'activité de location.
- Intérêts d'emprunt et assurance du crédit, ainsi que les frais de dossier et de garantie.
- Taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant.
- Frais de gestion : agence, plateforme, ménage, conciergerie, honoraires de l'expert-comptable.
- Travaux d'entretien et de réparation, petit mobilier et équipement de faible valeur.
L'amortissement, l'arme principale
C'est là que le réel change tout. En location meublée, le bien lui-même s'amortit : chaque année, une fraction de son prix d'achat vient en déduction, comme une charge, alors que vous ne sortez aucun argent. Les murs s'amortissent sur plusieurs décennies, le mobilier et les gros travaux sur des durées plus courtes. Le terrain, lui, ne s'amortit jamais.
L'amortissement a une limite : il ne peut pas créer de déficit. Selon impots.gouv.fr, la part déductible ne dépasse pas la différence entre les loyers et les autres charges. L'excédent n'est pas perdu : il se reporte sur les années suivantes, sans limite de durée, tant que l'activité le permet. Résultat, un investisseur au réel paie souvent zéro impôt pendant de longues années.
Le déficit et ses limites
Si vos charges, hors amortissement, dépassent vos recettes, vous dégagez un déficit. Pour un LMNP, il ne s'impute pas sur le revenu global : il se reporte pendant dix ans, uniquement sur les bénéfices de location meublée. C'est la différence majeure avec le déficit foncier d'une location nue.
Le loueur professionnel, lui, peut imputer son déficit sur l'ensemble des revenus du foyer. Cette possibilité est l'une des rares raisons de viser le statut LMP, avec ses cotisations et ses contraintes.
Le réel reste plus complexe à gérer. Il faut justifier chaque dépense, tenir un tableau d'amortissement, établir un bilan. Un logiciel de comptabilité spécialisé ou un comptable prend en charge l'essentiel, mais la tenue des pièces vous revient. Pour un propriétaire qui investit dans plusieurs biens, cette charge devient vite une routine ; pour un seul studio, elle peut paraître complexe au regard de l'économie réalisée.
Micro-BIC ou réel : le calcul qui tranche
La règle tient en une phrase. Si vos charges déductibles et votre amortissement dépassent la moitié de vos recettes, le régime réel vous fait payer moins d'impôt. En dessous, l'abattement de 50 % du micro-BIC vous avantage, sans aucune comptabilité à tenir.
Prenons un exemple chiffré. Claire loue un studio meublé 12 000 euros par an, charges comprises. Son foyer fiscal est dans la tranche à 30 %. Elle a acheté à crédit il y a deux ans et ses dépenses annuelles atteignent 4 500 euros : intérêts d'emprunt, taxe foncière, copropriété, assurance, frais de gestion.
Au micro-BIC, son revenu imposable est de 6 000 euros. Impôt : 1 800 euros. Prélèvements sociaux à 18,6 % : 1 116 euros. Total : 2 916 euros chaque année.
Au régime réel, elle déduit ses 4 500 euros de charges. Il reste 7 500 euros, et l'amortissement de son studio et du mobilier peut effacer ce solde entièrement ou presque. Son bénéfice imposable tombe à zéro, son imposition aussi. Elle paie les honoraires d'un comptable, eux-mêmes déductibles, et économise près de 3 000 euros par an.
À l'inverse, Marc loue un deux-pièces hérité, sans crédit, 9 000 euros par an. Ses charges se limitent à la taxe foncière et à l'assurance. L'amortissement se calcule sur la valeur du bien au jour de l'héritage, ce qui l'aide, mais la démarche ne vaut pas toujours la comptabilité à tenir. Pour lui, une simulation honnête montre souvent que le micro-BIC reste le choix le plus confortable.
Pour faire le calcul sur votre propre bien, notre simulateur de rendement locatif brut et net donne une première base, à compléter avec vos dépenses réelles.
Plus-value : ce que la loi de finances 2025 a changé
Pendant longtemps, l'amortissement était un avantage sans retour. Les montants déduits au réel n'étaient pas repris au moment de la revente : la plus-value du LMNP se calculait comme celle d'un particulier, sur le prix d'achat d'origine. La loi de finances pour 2025 a mis fin à cette exception.
Depuis février 2025, les amortissements déduits viennent réduire le prix d'acquisition retenu pour calculer la plus-value. Une plus-value plus forte, donc un impôt plus lourd à la revente, même si les abattements pour durée de détention continuent de s'appliquer : exonération d'impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans.
Le micro-BIC n'est pas concerné, puisqu'il ne permet aucun amortissement. C'est un argument nouveau en sa faveur pour un propriétaire qui prévoit de revendre dans quelques années. Notre simulateur de plus-value immobilière et d'impôt permet d'en mesurer l'effet sur votre projet.
Pour autant, le réel garde souvent l'avantage. L'économie d'impôt réalisée chaque année pendant la location dépasse fréquemment le surcoût à la revente, surtout pour une détention longue. La décision dépend de votre horizon, pas d'une règle générale.
Comment passer du micro-BIC au régime réel ?
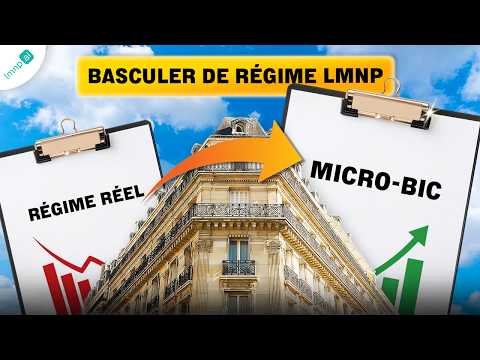
Le changement ne se fait jamais tout seul, sauf dépassement du plafond. Vous devez opter pour le réel. Si vous commencez votre activité, l'option se fait lors de la première déclaration, avant la date limite de dépôt de la déclaration de revenus de l'année concernée. Si vous louez déjà, une demande écrite au service des impôts des entreprises suffit : elle prend effet l'année suivante.
Une fois exercée, l'option est reconduite automatiquement chaque année. Pour revenir au micro-BIC, il faut y renoncer avant la date limite de dépôt de la déclaration 2031 de l'année concernée. Le régime réel impose une comptabilité commerciale et une liasse fiscale : la plupart des propriétaires la confient à un expert-comptable ou à un service en ligne spécialisé.
Les règles d'option et de renonciation sont détaillées dans la page de l'administration fiscale sur les régimes d'imposition, qui précise aussi le traitement des amortissements et du déficit.
- Avant d'opter : réunir les factures, l'acte d'achat et un inventaire du mobilier.
- À l'option : écrire au service des impôts des entreprises, numéro SIRET à l'appui.
- Chaque année : déposer la liasse fiscale, puis reporter le résultat sur la 2042 C PRO.
Les limites du micro-BIC à connaître avant de rester dessus
Le micro-BIC séduit par sa simplicité, et il ne faut pas la sous-estimer. Mais ses inconvénients sont réels, surtout pour un investissement locatif récent financé à crédit.
- Aucune charge réelle n'est prise en compte, même lourde, même exceptionnelle.
- Aucun amortissement : l'avantage fiscal majeur de la location meublée disparaît.
- Aucun déficit ne peut être constaté ni reporté, même en cas d'année de travaux.
- Pour le meublé de tourisme non classé, un plafond bas et un abattement réduit à 30 %.
En face, ses forces restent solides : zéro comptabilité, une déclaration en cinq minutes, aucun frais de gestion administrative, et aucune reprise d'amortissement au moment de la revente. Pour un petit loyer, un bien payé ou une location occasionnelle, c'est un régime cohérent.
Une question vaut d'être posée chaque année : votre situation a-t-elle changé ? Un nouveau crédit, des travaux, une hausse de la taxe foncière peuvent faire basculer le calcul. Le choix d'une année n'engage pas pour toujours, et les avantages fiscaux de la location évoluent vite : relèvement du taux des prélèvements sociaux, reprise des amortissements, plafonds revus. Notre point sur la fiscalité immobilière et les nouvelles règles de 2026 fait le tour des changements récents.
Location meublée ou location nue : quelle fiscalité choisir ?
Le micro-BIC est souvent comparé au micro-foncier, son équivalent pour la location vide. La différence tient d'abord à l'abattement : celui de la location nue est plus faible que les 50 % d'une location meublée de longue durée. À loyer égal, le meublé est donc imposé sur une base moins élevée.
La location nue a pour elle la stabilité du bail, plus long, et le déficit foncier imputable sur le revenu global dans certaines limites. La location meublée offre un loyer généralement plus élevé, une plus grande souplesse de durée et, au réel, l'amortissement. Les deux régimes ne se cumulent pas sur le même logement : c'est le type de bail qui décide.
Pour un investisseur qui débute, le statut LMNP au micro-BIC reste la porte d'entrée la plus simple. Il permet de tester l'activité, de mesurer ses charges sur une ou deux années, puis de basculer au régime réel quand les chiffres le justifient. Avec un plafond relevé à 83 600 euros pour 2026, rares sont ceux que le seuil empêchera d'en bénéficier.
Les principaux points à retenir tiennent en quelques repères. Le micro-BIC est automatique sous le seuil, soumis au barème de l'impôt et aux prélèvements sociaux après abattement. Le réel suppose d'opter, de tenir une comptabilité et de justifier ses charges, mais il permet l'amortissement. Et la revente d'un bien amorti coûte désormais plus cher en impôt sur la plus-value. Entre ces deux options, le meilleur régime est celui que vos chiffres désignent, pas celui que choisit votre voisin.