Mur de soutènement écroulé : les 3 questions qui désignent celui qui paie la reconstruction
16 min419 lectures
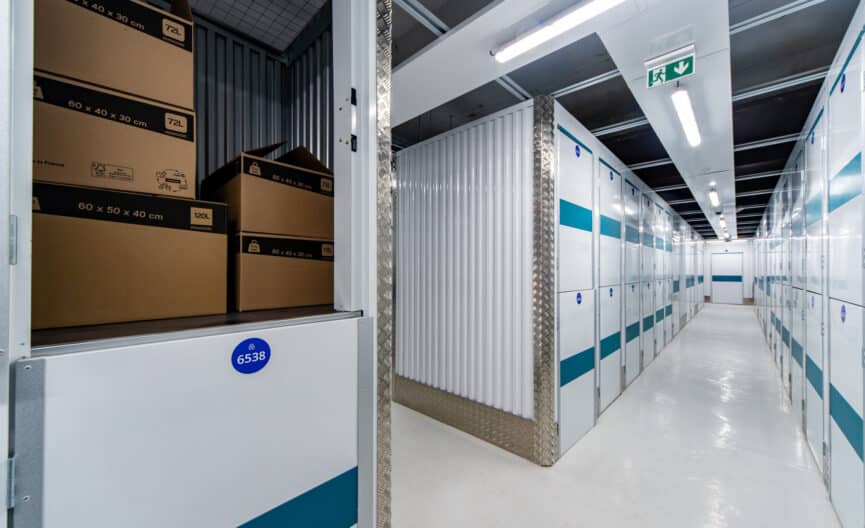
Acheter plus petit à Paris et louer un box de stockage, le calcul gagnant d'un achat immobilier
Optimisez vos investissements immobiliers à Paris en jouant sur le prix d'achat, la fiscalité, le financement et la gestion locative pour gagner en rentabilité. Acheter dix mètres carrés de moins et louer un box de stockage coûte moins cher que d'emprunter pour la surface de rangement.
Mis à jour en octobre 2026 : taux, micro-BIC, LFSS 2026, Jeanbrun et cas chiffré refaits.
Trois leviers pour optimiser son investissement immobilier
- Chaque mètre carré non acheté réduit le prix d'achat, les frais, l'impôt foncier, les charges et le crédit.
- Le régime fiscal (location nue, location meublée en statut LMNP, micro-BIC ou réel) pèse sur le rendement locatif, la rentabilité et le revenu net.
- Investir dans l'immobilier avec un taux de 3,31 % (Crédit Logement, août 2026) impose une stratégie de gestion de patrimoine précise : travaux, valeur, risque, avantages fiscaux.
Sur le marché immobilier parisien, une partie de la surface d'un logement sert à ranger : valises, vélos, archives, meubles de saison. L'acquisition d'un bien immobilier plus compact, complétée par la location d'un box de stockage proche du domicile, déplace ce rangement vers un local moins cher. Pour l'investisseur immobilier en investissement locatif comme pour l'acheteur d'une résidence principale, la stratégie patrimoniale reste la même : payer le prix, l'impôt et la gestion des seules pièces habitées ou louées.
Cet article chiffre ce calcul avec les données d'octobre 2026, puis passe en revue les autres leviers d'optimisation d'un investissement immobilier : fiscalité, financement, diversification du portefeuille et revente. Chaque levier vaut également pour l'investisseur qui loue un studio, et pas seulement pour l'acheteur d'une résidence principale.
Sommaire
Pourquoi le mètre carré de rangement coûte si cher dans un achat parisien
Le mètre carré de rangement acheté dans un appartement parisien supporte exactement le même prix que le mètre carré du salon. Il entraîne aussi tous les coûts annexes d'un investissement immobilier : droits de mutation et émoluments du notaire calculés sur le prix, quote-part de charges de copropriété fixée par les tantièmes, taxe foncière assise sur la valeur locative cadastrale, prime d'assurance habitation, chauffage d'un volume qui ne sert qu'à stocker. Sur vingt ans de détention, la surface « morte » d'un logement finit par coûter plusieurs fois son prix d'achat.
Le marché parisien a cessé de monter mais ne s'est pas effondré. Selon l'Insee (publication du 8 septembre 2026), les prix des logements anciens reculent de 0,4 % à Paris au deuxième trimestre 2026 et de 0,6 % en Île-de-France, contre 1,2 % en province. La baisse reste faible face au niveau des prix, et le crédit renchérit chaque mètre carré emprunté : le taux moyen relevé par l'Observatoire Crédit Logement atteint 3,31 % en août 2026, pour une durée moyenne de 252 mois, contre 3,06 % un an plus tôt.
Le Haut Conseil de stabilité financière maintient deux règles qui bornent la capacité d'emprunt : un taux d'effort de 35 % des revenus et une durée maximale de 25 ans, portée à 27 ans dans le neuf ou dans l'ancien avec au moins 10 % de travaux dans le coût total. Avec un plafond de mensualité fixe, chaque mètre carré superflu réduit la marge disponible pour la rénovation, l'apport ou un second projet. Optimiser la surface achetée revient donc à libérer de la capacité de financement pour ce qui crée de la valeur.
Le calcul pas à pas : 60 m² ou 50 m² et un box de stockage
Le cas suivant compare deux options d'achat dans le même immeuble parisien. Les hypothèses sont posées pour le calcul et se remplacent par les prix réels du quartier visé et par le devis du centre de stockage : elles servent à voir l'ordre de grandeur de l'écart, pas à prédire un prix de marché.
- Hypothèse de prix : 10 000 € le mètre carré, soit 600 000 € pour 60 m² et 500 000 € pour 50 m².
- Écart de prix : 100 000 €, auxquels s'ajoutent les frais d'acquisition proportionnels au prix.
- Financement de l'écart : 100 000 € empruntés à 3,31 % sur 252 mois (moyenne Crédit Logement d'août 2026), hors assurance emprunteur.
- Mensualité correspondante : environ 551 € par mois, soit près de 38 900 € d'intérêts sur la durée du prêt.
- Hypothèse de location d'un box : 150 € par mois pour quelques mètres carrés, à vérifier auprès du centre.
Le rapport tourne autour de un à trois et demi en faveur du box : environ 551 € de crédit d'un côté, 150 € de location de l'autre. L'écart réel se creuse encore avec la taxe foncière et les charges de copropriété des 10 m² non achetés, ainsi que le chauffage et l'assurance. En contrepartie, l'acheteur du grand appartement profite d'une éventuelle plus-value sur les 10 m² supplémentaires : avec des prix parisiens en léger repli sur un an, ce pari sur la valeur future ne se mesure pas aujourd'hui et ne doit pas fonder la décision.
Le calcul change de sens dans deux situations. D'abord quand la pièce supplémentaire sert vraiment à vivre (une chambre d'enfant, un bureau de télétravail) : le box ne remplace pas une pièce habitable. Ensuite quand l'acheteur revend vite : les frais d'acquisition se rentabilisent mal sur une durée courte, et la comparaison entre surfaces devient secondaire face à la durée de détention.
Comment évaluer la rentabilité d'un bien immobilier avant de signer ?
La rentabilité d'un bien immobilier se mesure en trois temps. Le rendement brut divise le loyer annuel par le prix d'achat ; il sert à trier les annonces. Le rendement net retire les charges non récupérables, la taxe foncière, l'assurance propriétaire non occupant, les frais de gestion locative et une provision pour vacance ; il dit ce que le bien rapporte réellement. Le cash-flow, enfin, compare chaque mois les loyers encaissés à la mensualité du crédit, aux charges et à l'impôt : c'est lui qui dit si l'investisseur doit compléter de sa poche.
Pour un petit logement, le prix d'achat plus bas fait mécaniquement monter le taux de rendement brut, car le loyer au mètre carré d'un studio dépasse généralement celui d'un trois-pièces. La demande locative parisienne porte massivement sur les petites surfaces (étudiants, jeunes actifs, mobilité professionnelle), ce qui limite la vacance. Un simulateur de rendement locatif aide à tester plusieurs scénarios, à condition d'y saisir des charges réelles relevées dans les procès-verbaux d'assemblée générale et sur l'avis de taxe foncière du vendeur, et non des moyennes. Le simulateur de rendement locatif du site sert à cette évaluation, qui se refait à chaque changement de loyer, de charges ou de fiscalité.
Les petites surfaces louées : où le box sert aussi au propriétaire bailleur
Le propriétaire bailleur trouve dans le box de stockage un outil de gestion autant qu'un rangement. Entre deux locations meublées, il y entrepose le mobilier de rechange, la literie, le matériel de rafraîchissement (peinture, outillage) et les équipements qu'il remplace quand un locataire part. Un investisseur qui détient plusieurs studios dans un même secteur évite ainsi d'immobiliser une cave ou une partie d'un logement à cet usage, et chaque mètre carré du parc reste louable.
La location meublée de courte ou moyenne durée tire le plus d'avantage de ce stock tampon : remplacer un matelas, un canapé ou un électroménager en quelques heures réduit la vacance entre deux baux. Le coût du box entre dans les charges déductibles d'une location meublée au régime réel lorsqu'il sert exclusivement à l'activité de location, ce qui suppose une facture au nom du loueur et un usage justifiable. Un usage mixte (affaires personnelles et mobilier de location) se répartit au prorata ou ne se déduit pas.
Quelles stratégies pour un meilleur rendement locatif à Paris ?
Un meilleur rendement locatif à Paris se construit d'abord à l'achat : prix négocié, étage, état de la copropriété et classe énergétique pèsent plus que le loyer espéré. Le cadre réglementaire parisien limite ensuite la marge sur les loyers. L'expérimentation de l'encadrement des loyers prévue par la loi Elan, prolongée à huit ans par la loi 3DS, arrive à échéance les 24 et 25 novembre 2026 ; une proposition de loi de prolongation, adoptée par l'Assemblée nationale le 11 décembre 2025, attendait encore son examen au Sénat, annoncé pour le 21 octobre 2026. Le sixième baromètre de la Fondation pour le Logement (3 septembre 2026) relève que 46 % des annonces parisiennes dépassent le plafond, avec un dépassement moyen de 171 € par mois.
Le complément de loyer, qui permet de dépasser le loyer de référence pour un logement aux caractéristiques exceptionnelles, est interdit pour les baux signés depuis le 18 août 2022 si le logement est classé F ou G, humide, mal exposé ou doté de sanitaires sur le palier ; le locataire peut le contester dans les trois mois suivant la signature. Un investisseur qui vise un loyer haut doit donc soigner la performance énergétique du bien avant de fixer son prix de location.
La performance énergétique, premier levier de valeur des petites surfaces
La performance énergétique conditionne désormais la possibilité même de louer. Depuis le 1er janvier 2025, un logement classé G au DPE ne répond plus au critère de décence énergétique pour un nouveau bail, et les logements classés F suivront en 2028. Les petits logements parisiens chauffés à l'électricité ont longtemps été pénalisés par le calcul du DPE ; le coefficient de conversion de l'électricité, fixé à 2,3 depuis juillet 2021, est passé à 1,9 au 1er janvier 2026 et descendra à 1,7 au 1er janvier 2027 (arrêté du 19 août 2026). Une attestation de mise à jour gratuite, sans nouvelle visite, s'obtient sur l'observatoire de l'Ademe.
Avant d'engager des travaux, il vaut la peine de demander cette attestation : un studio classé G peut remonter d'une ou deux classes sans un euro de travaux. Si des travaux restent nécessaires, l'amélioration de la classe énergétique protège le revenu locatif, ouvre la voie au complément de loyer et soutient le prix de revente. Côté aides, MaPrimeRénov' par geste ne finance plus d'isolation seule depuis le 1er septembre 2026, maisons comprises, et le chèque énergie ne paie plus aucun travaux depuis la loi de finances 2025.
Comment optimiser la fiscalité de son investissement immobilier ?
L'optimisation fiscale d'un investissement immobilier locatif commence par le choix du statut et du régime d'imposition, bien avant la recherche d'une niche de défiscalisation. Deux grandes familles coexistent : la location nue, imposée dans la catégorie des revenus fonciers, et la location meublée, imposée dans celle des bénéfices industriels et commerciaux (BIC), le plus souvent sous le statut de loueur en meublé non professionnel (LMNP). Chacune propose un régime forfaitaire (micro) et un régime au réel.
Les avantages fiscaux d'un régime ne valent qu'au regard de la tranche marginale d'imposition : un abattement ou une réduction d'impôt pèse plus lourd pour un foyer fortement imposé. Avant d'investir, la clé d'une stratégie fiscale efficace consiste à comparer l'impôt cumulé sur dix ans plutôt que sur une seule déclaration, revente comprise.
| Régime | Seuil et abattement (2026) | Ce qui se déduit | Prélèvements sociaux |
|---|---|---|---|
| Micro-foncier (location nue) | Loyers jusqu'à 15 000 € par an, abattement de 30 % | Rien de plus que l'abattement forfaitaire | 17,2 % |
| Réel foncier (location nue) | Sans seuil | Intérêts d'emprunt, travaux, charges, taxe foncière ; déficit foncier imputable sur le revenu global | 17,2 % |
| Micro-BIC (meublé longue durée) | Recettes jusqu'à 83 600 €, abattement de 50 % | Rien de plus que l'abattement forfaitaire | 18,6 % |
| LMNP au réel | Sans seuil sous le statut non professionnel | Charges réelles, intérêts et amortissement comptable du bien et du mobilier | 18,6 % |
Le tableau compare les quatre régimes les plus courants pour un particulier. Les taux de prélèvements sociaux viennent de la loi de financement de la Sécurité sociale pour 2026 : les prélèvements sociaux sur les revenus du patrimoine passent à 18,6 % pour la plupart des revenus du capital, dont les revenus de location meublée, mais restent à 17,2 % pour les revenus fonciers, les plus-values immobilières, l'assurance vie et le PEL. Le seuil du micro-BIC est relevé à 83 600 € pour les recettes de 2026, contre 77 700 € jusqu'en 2025, selon la fiche service-public sur les meublés.
Location nue : le déficit foncier comme moteur de travaux
En location nue au régime réel, les travaux d'entretien, de réparation et d'amélioration se déduisent des loyers. Lorsque ces charges dépassent les loyers, le déficit foncier (hors intérêts d'emprunt) s'impute sur le revenu global dans la limite de 10 700 € par an ; ce plafond est porté à 21 400 € pour les travaux de rénovation énergétique qui font sortir un logement des classes E, F ou G, mesure prolongée jusqu'en 2027. Le surplus se reporte sur les revenus fonciers des dix années suivantes. Ce mécanisme convient à l'achat d'un petit logement ancien à rénover, à condition de garder le bien loué jusqu'au 31 décembre de la troisième année suivant l'imputation.
LMNP : l'amortissement, avec un coût à la revente
Le statut LMNP au régime réel permet d'amortir le bien (hors terrain) et le mobilier : cet amortissement comptable efface souvent l'imposition des loyers pendant de longues années. Depuis la loi de finances 2025, pour les ventes conclues à partir du 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value imposable. L'avantage fiscal pendant la détention reste réel, mais il se paie en partie à la revente, ce qui change le calcul pour une stratégie de revente à moyen terme. L'exonération de la plus-value immobilière reste acquise après 22 ans de détention pour l'impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
Le dispositif Jeanbrun, successeur de la loi Pinel
La loi Pinel est fermée aux nouveaux investissements depuis le 1er janvier 2025. La loi de finances 2026 (loi du 19 février 2026, article 47) a créé le dispositif Jeanbrun, dit « Relance logement », applicable aux achats réalisés du 21 février 2026 au 31 décembre 2028, dans des immeubles collectifs seulement. Le propriétaire s'engage à louer nu pendant 9 ans et amortit 80 % du prix : 3,5 %, 4,5 % ou 5,5 % par an dans le neuf selon le niveau de loyer, 3 %, 3,5 % ou 4 % dans l'ancien avec des travaux d'au moins 30 % du prix d'acquisition, dans la limite de 8 000, 10 000 ou 12 000 € par an. Le dispositif ne se cumule ni avec Pinel ni avec Denormandie, et le déficit foncier reste imputable.
Financer l'achat : effet de levier, apport et durée du prêt
Le crédit immobilier reste le principal levier de l'investisseur : emprunter permet d'acheter un actif dont les loyers remboursent une partie de la mensualité, tout en gardant son épargne disponible. Cet effet de levier fonctionne tant que le rendement net du bien dépasse le coût total du financement (taux, assurance emprunteur, frais de garantie). Avec un taux moyen de 3,31 % en août 2026, la marge s'est resserrée sur les grands appartements parisiens, dont le rendement brut est faible ; elle reste plus confortable sur les petites surfaces, louées plus cher au mètre carré.
Pour une résidence principale, le prêt à taux zéro peut compléter le financement d'un primo-accédant sous conditions de ressources : le plafond de revenu fiscal de référence d'une personne seule atteint 49 000 € en zone A et A bis, dont Paris, inchangé depuis avril 2025. Dans le neuf collectif, la quotité financée va de 50 % à 20 % du coût de l'opération selon la tranche de revenus. Les primo-accédants qui achètent leur résidence principale échappent en outre entièrement à la hausse des droits de mutation votée par certains départements (jusqu'à 0,5 point du 1er avril 2025 au 31 mars 2028), sans plafond de prix.
La durée du prêt est un réglage à part entière. Un emprunt long baisse la mensualité et améliore le cash-flow, mais alourdit le coût total des intérêts ; un emprunt court accélère la constitution du patrimoine net. Le choix se fait en fonction de l'âge, des autres projets et du régime fiscal retenu : au réel foncier ou en LMNP au réel, les intérêts se déduisent, ce qui atténue le coût d'un prêt plus long.
Le plan de financement détaille l'apport, le montant emprunté, l'assurance et les frais de garantie. Sur cette base, une banque ou un courtier compare plusieurs offres de prêt ; l'écart entre deux offres sur un investissement immobilier de plusieurs centaines de milliers d'euros représente souvent davantage que le coût annuel d'un box de stockage, d'où l'intérêt de cette mise en concurrence avant toute décision.
Diversifier ses investissements immobiliers au-delà de l'appartement
La diversification d'un patrimoine immobilier ne passe pas seulement par un deuxième appartement. Un investisseur peut répartir son capital entre la détention directe d'un logement, la pierre-papier et des actifs immobiliers plus spécialisés, pour lisser les risques de vacance, de travaux et de liquidité. Chaque support a son horizon, sa fiscalité et ses frais d'entrée : les comparer avant d'investir évite de concentrer tout son portefeuille immobilier sur un seul immeuble ou un seul quartier.
- Parts de SCPI : la société civile de placement immobilier achète bureaux, commerces, locaux d'activité ou logements et reverse des loyers aux associés. La gestion est déléguée, mais les frais de souscription sont élevés, la revente des parts n'est pas garantie et le capital n'est pas protégé.
- SCPI en assurance vie : les unités de compte immobilières logées dans un contrat d'assurance vie profitent de la fiscalité du contrat, avec des prélèvements sociaux maintenus à 17,2 %.
- Actions de foncières cotées : une porte d'entrée sur le marché immobilier par la bourse, plus liquide qu'un appartement mais exposée aux variations des marchés financiers.
- Locaux commerciaux, parkings et boxes : un ticket d'entrée plus faible, une gestion simple et un bail différent de l'habitation ; la demande dépend étroitement de l'emplacement.
- Financement participatif immobilier : des prêts à des promoteurs via une plateforme agréée PSFP (liste sur le site de l'AMF). Le baromètre Forvis Mazars et France FinTech publié le 12 mars 2026 relève que 25 à 30 % des projets accusent plus de six mois de retard et que 20 à 25 % sont en procédure collective.
La détention via une société civile immobilière (SCI) facilite la transmission et la gestion à plusieurs, mais elle ajoute une comptabilité, des statuts à rédiger et, à l'impôt sur les sociétés, une fiscalité de la revente très différente. L'évaluation de chaque actif, une fois par an, guide l'optimisation du portefeuille immobilier : un bien dont le rendement net s'érode peut être vendu pour financer un investissement immobilier plus rentable sur le même marché ou ailleurs. Ces choix touchent à la fiscalité, à la transmission et au régime matrimonial : avant de créer une SCI, de passer un studio meublé au réel ou de souscrire des parts de SCPI à crédit, mieux vaut faire le point avec un notaire ou un conseiller en gestion de patrimoine inscrit à l'ORIAS, qui chiffre la sortie et pas seulement l'entrée.
Quels conseils pour un investisseur immobilier débutant à Paris ?
Un investisseur immobilier débutant à Paris gagne à commencer petit : un studio ou un deux-pièces bien situé, proche d'un transport, dans une copropriété saine. Les petites surfaces se louent plus vite, se revendent plus facilement et exposent moins le capital en cas d'erreur. La réussite d'un premier investissement tient moins à l'opportunité repérée qu'à la qualité des vérifications faites avant l'offre d'achat.
- Lire les trois derniers procès-verbaux d'assemblée générale : travaux votés ou à venir (ravalement, toiture, ascenseur), impayés de copropriété, procédures en cours.
- Vérifier le DPE et son éventuelle mise à jour : la classe énergétique décide du droit de louer et du loyer possible.
- Calculer le loyer réel atteignable : loyer de référence majoré si l'encadrement est prolongé, loyers pratiqués dans l'immeuble, demande locative du quartier.
- Chiffrer la fiscalité avant de signer : location nue ou meublée, micro ou réel, revenu imposable et tranche marginale.
- Prévoir le rangement : un box de stockage proche coûte bien moins cher qu'une pièce de plus, pour le propriétaire occupant comme pour le bailleur qui stocke son mobilier de rechange.
La gestion locative peut se déléguer à une agence contre des honoraires calculés sur les loyers ; les assurances loyers impayés et la garantie Visale (loyer maximal de 1 940 € en Île-de-France en 2026) sécurisent le revenu. Un débutant qui gère lui-même gagne en rentabilité mais doit maîtriser les règles du bail : révision annuelle selon l'IRL (148,37 au deuxième trimestre 2026, soit +1,15 % sur un an), dépôt de garantie, état des lieux, congé. Un arriéré de loyer se prescrit par trois ans (article 7-1 de la loi du 6 juillet 1989), alors qu'une révision IRL non réclamée dans l'année est perdue.
Quels outils pour optimiser son cashflow immobilier ?
Le cashflow immobilier se suit avec quelques outils simples plutôt qu'avec une seule application. Un tableau de suivi mensuel des loyers encaissés, des charges et des remboursements donne la vision réelle ; un simulateur de crédit permet de tester l'effet d'une renégociation ou d'un allongement de durée ; un simulateur fiscal compare micro et réel pour chaque bien. Les banques, l'ANIL et les sites des agences départementales d'information sur le logement publient des calculateurs gratuits.
Trois réglages améliorent le cash-flow sans changer de bien. Renégocier l'assurance emprunteur, que la loi permet de changer à tout moment, réduit le coût mensuel du prêt. Revoir le régime fiscal chaque année, en particulier au passage du micro au réel quand les charges ou les travaux augmentent, diminue l'impôt. Réduire la vacance locative, enfin, a souvent l'effet le plus fort : un logement meublé prêt à louer, un mobilier de rechange stocké à proximité et une mise en location rapide entre deux baux évitent de perdre un mois de loyer.
La location d'un box de stockage entre dans ce raisonnement de pilotage. Pour le propriétaire occupant, elle permet de rester dans un logement plus petit et moins cher à financer ; pour le bailleur, elle rend chaque mètre carré du parc louable et accélère la relocation. Dans les deux cas, la question à se poser reste la même : quel est le coût d'un mètre carré de rangement acheté, financé, taxé et chauffé, comparé à celui d'un mètre carré loué à la demande ?
Optimiser un investissement immobilier sur la durée : revente et transmission
La stratégie d'investissement immobilier se juge aussi à la sortie. Une revente avant 22 ans de détention déclenche un impôt sur la plus-value, après abattements progressifs pour durée de détention ; un bien en LMNP réintègre désormais ses amortissements dans le calcul. Choisir dès l'achat un bien qui se revend bien (petite surface demandée, copropriété entretenue, bonne classe énergétique) protège la valeur du patrimoine plus sûrement qu'un rendement affiché élevé.
La transmission entre aussi dans le calcul. Les dons familiaux de sommes d'argent jusqu'à 31 865 € par donateur de moins de 80 ans, renouvelables tous les 15 ans, se déclarent en ligne depuis le 1er janvier 2026, dans le mois qui suit le don. Jusqu'au 31 décembre 2026, une exonération temporaire couvre aussi les dons jusqu'à 100 000 € par donateur, employés sous six mois à l'achat d'un logement neuf en résidence principale ou à une rénovation énergétique éligible. Un enfant qui achète un studio parisien avec ce type d'aide et qui stocke ses affaires dans un box de stockage profite ainsi d'une surface moins chère, d'un emprunt réduit et d'une capacité d'investir conservée pour la suite.
Optimiser ses investissements immobiliers à Paris revient à acheter juste ce qui crée de la valeur ou du revenu, et à externaliser le reste : le rangement dans un box, la gestion à une agence si le temps manque, le conseil à un professionnel quand la fiscalité se complique. Le marché, les taux et la loi changent vite depuis 2025 ; une révision annuelle de chaque bien, de son régime fiscal et de son financement garde la stratégie alignée sur les règles en vigueur.