Crédit immobilier : 18,1 % des prêts dérogent aux 35 %, la marge du HCSF est presque pleine
5 min
Crédit immobilier : 18,1 % des prêts dérogent aux 35 %, la marge du HCSF est presque pleine
La marge de dérogation au taux d'endettement de 35 % n'est plus une réserve confortable. Au deuxième trimestre 2026, les banques en ont utilisé 18,1 % de leur production de crédit immobilier, contre 16,0 % un an plus tôt, pour un plafond de 20 %. Le HCSF la maintient.
Sommaire
Le taux d'endettement reste à 35 %, mais la marge des banques se referme
Le Haut Conseil de stabilité financière a tranché le 15 septembre 2026 : aucun assouplissement du taux d'endettement. Le taux d'effort maximal demeure fixé à 35 % des revenus, assurance emprunteur comprise, et la durée d'un prêt immobilier plafonne à 25 ans, 27 en cas d'achat en VEFA ou de travaux lourds avec différé d'amortissement. L'objectif affiché ne change pas : contenir le risque de surendettement des ménages. La règle figure sur la page du HCSF consacrée à l'octroi de crédits immobiliers.
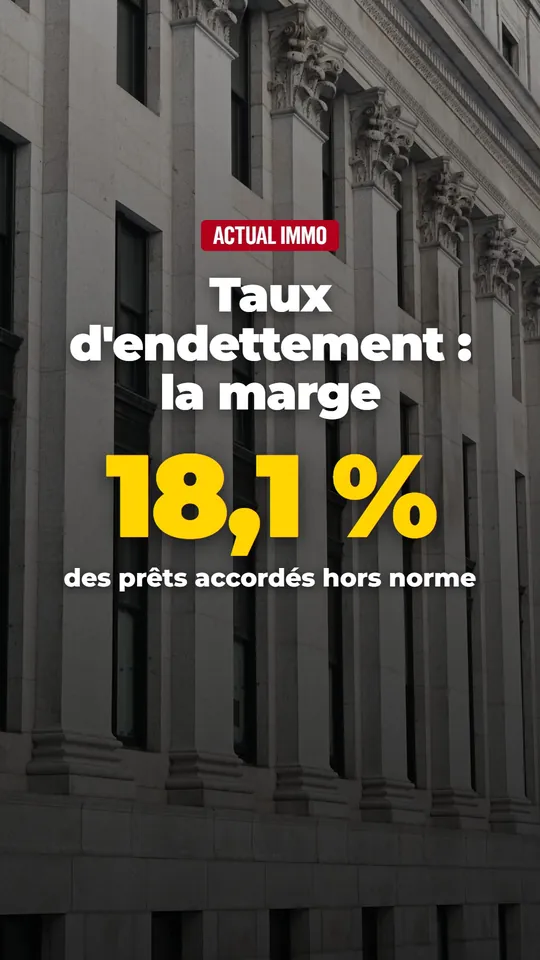
Ce que le Haut Conseil a publié ce jour-là intéresse davantage que la règle elle-même. La part de la production de crédit immobilier octroyée hors norme atteint 18,1 % au deuxième trimestre 2026. Le plafond, lui, reste à 20 %. En clair : il subsiste moins de deux points de marge à l'échelle de la France, et la situation se tend établissement par établissement.
La trajectoire est nette. Le taux de dérogation s'élevait à 15,7 % au premier trimestre 2025, 17,5 % un an plus tard, 18,1 % au printemps 2026. Dans le même temps, le taux d'effort moyen, autre nom du taux d'endettement, atteignait 30,9 % en juin 2026, pour une durée moyenne de 22,7 ans et des montants empruntés en légère hausse. Ces chiffres sont ceux du HCSF, qui s'appuie sur les relevés de la Banque de France.
Ce que la banque met vraiment dans le calcul du taux d'endettement
Le calcul paraît simple. Il ne l'est pas toujours. La banque divise la somme des charges de crédit mensuelles par les revenus nets mensuels, puis multiplie par cent. Au numérateur : la mensualité du nouveau prêt immobilier, l'assurance emprunteur, et tous les crédits en cours, consommation comprise. Le traitement des aides au logement, lui, varie d'une banque à l'autre.
Un exemple. Deux personnes déclarent 4 000 euros nets par mois et veulent emprunter avec une mensualité de 1 400 euros, assurance incluse. Leur taux d'endettement atteint exactement 35 %. Un crédit auto de 250 euros encore en cours le fait grimper à 41,2 %. La même situation trouvait un peu plus de place dans la marge un an plus tôt : le dossier bascule aujourd'hui dans la part dérogatoire, celle que la banque rationne.
Deux points échappent souvent à l'emprunteur. Les revenus d'un investissement locatif ne sont retenus qu'en partie, le plus souvent à hauteur de 70 % de leur valeur, pour couvrir la vacance et les dépenses d'entretien. Et le saut de charge, l'écart entre le loyer actuel et la future charge mensuelle, pèse autant que le ratio dans la décision bancaire. Un simulateur de capacité d'emprunt donne un ordre de grandeur en quelques minutes. Ce simulateur ne connaît toutefois ni votre profil complet ni votre train de vie : aucun simulateur ne reproduit la grille interne d'un établissement bancaire.
Quel dossier dépasse encore la limite des 35 %
La marge de flexibilité n'est pas d'usage libre. Au moins 70 % doit aller à l'achat d'une résidence principale, et au moins 30 % de cette part aux primo-accédants. Restent 6 % de la production de crédit immobilier trimestrielle réellement ouverts au reste, dont l'investisseur locatif. C'est là que la place manque, et un taux d'endettement supérieur à 35 % y coûte cher à obtenir.
1166€ à rembourser chaque mois, ça nécessite des revenus minimum de 3331€ net mensuel (endettement max de 35%)
— Amaury Castelnot (@AmauryCastelnot) 29 juillet 2026
Pas réaliste en début de carrière en France pour un étudiant.
La banque est irresponsable.
Le minimum serait de lisser sur 7 voire 10 ans. Et le taux n’aide pas.
Sur le terrain, les dossiers qui passent partagent quelques traits. Des revenus élevés d'abord, parce qu'un taux d'effort de 38 % sur 9 000 euros nets laisse un reste à vivre sans commune mesure avec le même ratio sur 2 200 euros. Une stabilité financière lisible ensuite : ancienneté, type de contrat, absence d'incident. Un apport personnel supérieur aux seuls frais de notaire. Une épargne encore disponible après l'opération.
Résultat : le profil pèse plus lourd que le point de dépassement du taux d'endettement. Une banque accorde rarement une dérogation à un dossier qui cumule un prix de vente élevé, un apport mince et un saut de charge brutal, parce que le risque de défaut y est mécaniquement plus fort. Elle le fait plus volontiers pour un premier achat immobilier bien construit, sur un bien dont la valeur tient. Notre dossier sur la capacité d'emprunt immobilier détaille chaque poste retenu par les établissements.
Trois questions que les emprunteurs posent en agence
Peut-on dépasser les 35 % de taux d'endettement ?
Le dépassement reste possible, dans un contingent strict. Chaque banque dispose de 20 % de sa production trimestrielle pour financer des dossiers hors norme, et cette marge est aujourd'hui consommée à 18,1 %. La demande se formule auprès de votre conseiller, qui la remonte en comité de crédit.
Quel salaire pour emprunter avec 35 % d'endettement ?
À 2 000 euros de revenu net mensuel, la charge mensuelle maximale tourne autour de 700 euros, assurance comprise. À 3 500 euros, elle approche 1 225 euros. Le montant empruntable dépend ensuite du taux immobilier obtenu et de la durée retenue, deux paramètres qui bougent chaque mois.
Comment obtenir un financement au-delà de 35 % ?
Solder un crédit à la consommation avant le dépôt change souvent la lecture du dossier. Allonger la durée du prêt immobilier, augmenter l'apport, ou déplacer la demande vers un établissement dont la marge trimestrielle n'est pas encore entamée produisent le même effet. Un courtier sait quelle banque conserve de la place.
Le calendrier devient une condition à part entière
Une inconnue demeure : la fin d'année. Les banques calibrent leur production de crédit immobilier par trimestre, et la marge se vide plus vite au fil de la période. Un dossier limite déposé en décembre n'a pas la même chance qu'un dossier identique déposé en janvier. Les perspectives de taux de crédit immobilier pour la fin 2026 ajoutent une pression supplémentaire sur ce calcul.
À retenir : la règle des 35 % n'a pas bougé, mais le coussin qui permettait de s'en écarter s'est réduit de plus de moitié en dix-huit mois. Un emprunteur au taux d'endettement supérieur à la limite a donc intérêt à soigner tout le reste du dossier de crédit immobilier, et à ne pas attendre la dernière semaine du trimestre pour le déposer.