Prêt immobilier en CDD : les banques qui acceptent, et le dossier qui fait basculer le oui
11 min
Prêt immobilier en CDD : les banques qui acceptent, et le dossier qui fait basculer le oui
Un CDD n'interdit pas d'obtenir un prêt immobilier. Chaque année, des salariés en contrat court, en intérim ou en période d'essai décrochent un crédit immobilier. La banque ne juge pas votre contrat de travail : elle juge la régularité de vos revenus et votre capacité à rembourser.
Sommaire
Le CDD n'est pas un motif de refus, c'est un dossier à construire
Commençons par le point qui bloque tout le monde. Aucun texte n'interdit à une banque de financer un achat immobilier pour une personne en contrat à durée déterminée. Aucune règle n'impose le CDI pour obtenir un crédit immobilier. Ce qui existe, en revanche, c'est la prudence d'un établissement qui s'engage sur vingt ans ou plus, et qui cherche la preuve que vos ressources tiendront la distance.
En clair, votre contrat de travail est un indice, pas un verdict. Un intérimaire du bâtiment avec sept ans d'ancienneté dans la même agence rassure souvent davantage qu'un cadre fraîchement embauché dont la période d'essai court encore. Cette nuance change tout : elle déplace la discussion du statut vers la régularité.
Ce guide pratique détaille ce que regarde vraiment un conseiller, les garanties qui font pencher la balance, et le montage de financement qui transforme une demande fragile en dossier solide. Votre statut d'emploi n'est qu'une pièce du projet immobilier, et rarement celle qui décide.
Ce que la banque examine avant même votre contrat de travail
Un conseiller bancaire n'ouvre jamais votre contrat en premier. Il ouvre vos relevés. Trois éléments décident de la suite, et le statut professionnel n'arrive qu'après.
La continuité des revenus, pas leur nature
Ce que cherche le prêteur, c'est une ligne de revenu qui ne s'interrompt pas. Un enchaînement de CDD sans trou de plus de quelques semaines sur trois ans vaut mieux qu'un contrat long suivi d'un an d'inactivité. Les revenus variables, primes d'intérim comprises, sont retenus sur leur moyenne des trois dernières années, pas sur leur meilleur mois.
La gestion du compte au quotidien
Aucun découvert, aucun incident de paiement, aucun crédit à la consommation qui traîne. Sur ce point, la banque est intraitable : elle lit vos trois derniers relevés comme un test de comportement. Une épargne alimentée chaque mois, même modeste, pèse davantage qu'un solde confortable arrivé la veille du rendez-vous.
Le reste à vivre après la mensualité
Au-delà du taux d'endettement réglementaire, chaque établissement calcule ce qui reste dans le budget une fois la mensualité payée. Ce reste à vivre dépend de la composition du foyer et du coût de la vie local. Un emprunteur en CDD avec un reste à vivre généreux passe là où un emprunteur en CDI tendu se fait refuser.
À retenir : la stabilité que la banque recherche est financière avant d'être contractuelle. C'est une bonne nouvelle pour qui sait documenter son parcours.
La règle commune à tous : 35 % d'endettement et 25 ans
Le cadre ne dépend pas de votre situation professionnelle, il s'applique à tout le monde. Le Haut Conseil de stabilité financière plafonne le taux d'effort à 35 % des revenus nets, assurance emprunteur comprise, et la durée de remboursement à 25 ans, avec une tolérance à 27 ans pour un logement neuf livré plus tard ou un achat dans l'ancien comportant au moins 10 % de travaux. Réuni le 15 septembre 2026, le HCSF a refusé tout assouplissement de ces critères.
Les banques conservent néanmoins une marge de flexibilité : 20 % de leur production trimestrielle peut sortir de ces limites. Au sein de cette marge, la plus grande partie est réservée aux acquéreurs de leur résidence principale, et une part significative aux primo-accédants. Cette soupape existe, elle est réelle, et elle profite justement aux profils atypiques dont les dossiers ne rentrent pas dans la grille standard.
Pour le reste, les conditions d'octroi et le déroulé de l'offre sont identiques à ceux de n'importe quel emprunteur : l'offre de prêt reste valable 30 jours au minimum, et un délai de réflexion de 10 jours s'impose avant toute acceptation, sans possibilité de le raccourcir. Ces règles sont détaillées sur la fiche prêt immobilier de service-public.gouv.fr.
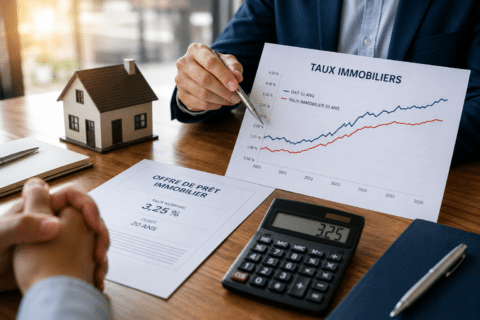
Le contexte de marché compte aussi. Selon l'observatoire Crédit Logement/CSA, le taux moyen des crédits immobiliers s'établissait à 3,31 % en août 2026, pour une durée moyenne de 252 mois. Des durées longues qui mécaniquement abaissent la mensualité et ouvrent la porte à des profils qui, il y a deux ans, n'entraient plus dans les calculs.
Quels profils en CDD passent le plus souvent
Toutes les situations ne se valent pas. Les banques raisonnent par secteur et par probabilité de réembauche, et certains parcours sont nettement mieux accueillis que d'autres.
- Les contractuels de la fonction publique : un agent d'un hôpital, d'une collectivité ou de l'Éducation nationale est considéré comme quasi pérenne. La perspective de devenir fonctionnaire titulaire, ou simplement la présence d'un employeur public, permet d'obtenir un accord là où le privé coincerait.
- Les métiers de la santé : infirmiers, aides-soignants, manipulateurs radio. Le secteur de la santé manque de bras, la réembauche est acquise, et les banques le savent.
- Les intérimaires expérimentés : bâtiment, logistique, industrie. Avec trois ans de missions continues et des relevés qui le prouvent, un intérimaire obtient un financement dans des conditions proches d'un salarié classique.
Le cas du fonctionnaire stagiaire mérite une mention à part. Un lauréat de concours en attente de titularisation est traité comme un emprunteur en CDI par la plupart des banques françaises, son emploi public étant considéré comme acquis. Un contractuel de la fonction publique territoriale renouvelé trois fois de suite bénéficie d'une lecture presque aussi favorable, surtout si son service confirme par écrit son besoin de le conserver.
À l'inverse, un CDD de six mois entamé dans un secteur en difficulté, sans épargne ni économies personnelles, se heurtera à un refus quasi systématique. Non par principe, mais parce que la demande n'apporte aucune donnée rassurante sur l'année suivante. La chance de décrocher un accord se construit, elle ne se tente pas.
Les CDD d'usage, très répandus dans l'événementiel, la restauration ou l'audiovisuel, occupent une position intermédiaire. Leur régularité se prouve, mais elle demande plus de justificatifs : contrats successifs, attestations d'employeurs, avis d'imposition cohérents sur trois exercices.
Quelle ancienneté professionnelle faut-il présenter
C'est la question qui revient le plus souvent, et la réponse tient en une phrase : trois ans de revenus continus constituent la référence implicite de la plupart des banques.
Concrètement, un emprunteur en CDD doit pouvoir aligner trois avis d'imposition montrant des ressources comparables, ou en progression. Deux ans peuvent suffire dans un secteur en tension, notamment la santé, l'informatique ou le bâtiment. En dessous de deux ans, l'accord devient rare sans co-emprunteur en CDI ou sans garant.
L'ancienneté chez un même employeur compte également. Un salarié enchaînant les renouvellements chez le même établissement depuis quatre ans présente un profil beaucoup plus lisible qu'un parcours éclaté entre huit entreprises. Cette continuité, vous devez la présenter noir sur blanc : une chronologie d'une page, contrats à l'appui, évite au conseiller de reconstituer lui-même votre histoire, et lui fait gagner un temps qu'il vous rendra en bienveillance.
Et la période d'essai ?
Une période d'essai en cours gèle presque toujours la demande, même en CDI. La solution consiste à attendre sa validation, puis à déposer le dossier avec l'attestation d'employeur. Dans un compromis de vente, la condition suspensive d'obtention de prêt vous protège pendant ce temps, à condition de négocier un délai suffisant, souvent 60 jours au lieu de 45.
Les garanties qui font basculer un dossier
Quand le contrat de travail ne rassure pas à lui seul, ce sont les garanties qui prennent le relais. Elles se cumulent, et chacune fait baisser d'un cran le risque perçu.
Le co-emprunteur en CDI
C'est le levier le plus puissant. Un emprunteur en CDI dans le couple, même avec un salaire inférieur, change la lecture du dossier : les revenus s'additionnent, et la banque dispose d'une assise stable en cas de coup dur. Beaucoup de demandes acceptées en CDD le sont par ce chemin.
Le garant ou la caution personnelle
Un parent, un proche ou un tiers financièrement solide peut se porter garant. Le garant s'engage à rembourser à votre place en cas de défaillance. L'engagement est lourd, il doit être expliqué et accepté en toute connaissance de cause, mais son effet sur la décision est immédiat.
La caution bancaire ou l'hypothèque
Sur un contrat court, certains organismes de cautionnement refusent le dossier et la banque bascule alors sur une garantie hypothécaire. Le coût est un peu plus élevé, les frais de notaire augmentent, mais l'opération se fait. C'est un arbitrage à connaître avant de s'étonner du montant annoncé.
Le nantissement d'une épargne
Bloquer une assurance vie ou un plan d'épargne en garantie du crédit est une solution peu connue et redoutablement efficace. L'épargne reste la vôtre, elle continue de produire des intérêts, et la banque détient un filet de sécurité qui compense l'absence de CDI.
L'apport personnel, le vrai levier en CDD
Un apport personnel de 10 % couvre les frais de notaire et de garantie. C'est le minimum attendu de tout acheteur. En CDD, visez plus haut.
Entre 15 % et 20 %, la demande change de catégorie. La banque prête moins, sur une durée réduite, avec un risque de perte quasi nul en cas de revente. Certains conseillers l'admettent sans détour : une épargne conséquente fait passer une candidature que le seul contrat de travail aurait fait refuser. Pour calibrer le vôtre, notre analyse de ce que les banques exigent réellement comme apport détaille les seuils pratiqués selon les profils.
L'origine de cet apport compte aussi. Une épargne constituée mois après mois raconte une discipline ; une donation familiale arrivée d'un coup raconte autre chose. Les deux sont acceptées, mais la première renforce votre image d'emprunteur prévoyant, et c'est exactement ce que vous cherchez à démontrer.
Le montage de financement qui fait passer la demande
Un dossier en CDD ne se défend pas seulement par des justificatifs. Il se défend par une architecture de financement pensée pour réduire le risque du prêteur.
Allonger la durée pour baisser la mensualité
Passer de 20 à 25 ans augmente le coût total du crédit, mais fait tomber la mensualité sous le plafond d'endettement. Sur une situation fragile, ce choix est souvent décisif. Vous pourrez toujours rembourser par anticipation plus tard, une fois le CDI décroché. Avant le rendez-vous, mesurez votre marge avec notre simulateur de capacité d'emprunt : arriver avec un montant réaliste inspire confiance.
Mobiliser les prêts aidés
Le prêt à taux zéro reste ouvert aux primo-accédants sous conditions de ressources, avec un revenu fiscal de référence apprécié deux ans en arrière. Depuis 2025, le PTZ finance un logement neuf sur l'ensemble du territoire, et l'ancien avec travaux dans les zones détendues. Un PTZ diminue la part empruntée au taux du marché, donc la mensualité, donc le risque. Les salariés du privé peuvent y ajouter l'aide d'Action Logement, dont le prêt à 1 % pouvant atteindre 30 000 euros reste accessible à certains profils en contrat court.
Intégrer les revenus complémentaires
Pension alimentaire, revenu locatif d'un bien déjà détenu, activité indépendante déclarée : tout revenu régulier et prouvé entre dans le calcul. Un investissement locatif existant, s'il s'autofinance, n'est pas un handicap. Présentez ces ressources dès le rendez-vous initial plutôt que de les laisser découvrir en cours d'instruction.
Documenter des revenus variables
Les rémunérations variables sont la bête noire des demandes en CDD. Primes de précarité, heures supplémentaires, indemnités de mission : la banque ne retient qu'une moyenne lissée sur trois ans, jamais le pic. Un travailleur en intérim, un freelance ou un entrepreneur individuel doit donc préparer un tableau annuel de ses revenus variables, bilans ou relevés à l'appui.
Cette mise en forme change la conversation. Elle permet au conseiller de défendre le financement devant son comité d'engagement plutôt que d'improviser, et elle installe une confiance que le statut seul ne donnerait jamais.
Viser un bien cohérent avec vos moyens
Le prix du bien fait partie du dossier. Un achat mesuré dans une ville où le marché reste liquide se finance mieux qu'une acquisition tendue dans une zone où la revente serait difficile. Accepter un logement un peu plus petit, ou plus éloigné, est parfois le seul ajustement qui manque pour obtenir un accord.
Négocier l'assurance emprunteur
Souscrire l'assurance emprunteur ailleurs que dans la banque prêteuse est un droit, et l'économie réalisée compte dans le taux d'endettement puisque la cotisation entre dans son calcul. Sur un contrat court, une garantie perte d'emploi est parfois proposée en complément : vérifiez son éligibilité réelle, car la plupart de ces dispositifs excluent justement les contrats à durée déterminée.
Une simulation menée sur le site d'un assureur alternatif avant le rendez-vous vous donne un point de comparaison chiffré. Un taux fixe négocié sans assurance compétitive coûte souvent plus cher qu'un taux légèrement supérieur assorti d'une couverture bien choisie.
Les documents à réunir avant le premier rendez-vous
Rien ne dessert davantage un candidat atypique qu'un dossier incomplet livré en trois fois. Préparez l'ensemble en une seule remise, dans l'ordre.
- Le parcours professionnel : tous les contrats de travail des trois dernières années, les attestations d'employeurs, et la promesse d'embauche ou de renouvellement si vous en disposez.
- Les preuves de revenus : bulletins de salaire des douze derniers mois, trois avis d'imposition, attestations d'indemnisation chômage le cas échéant.
- La photographie financière : trois derniers relevés de tous vos comptes, justificatifs d'épargne, tableau d'amortissement des crédits en cours.
Ajoutez une note d'une page qui explique votre trajectoire et votre projet immobilier. Elle n'est demandée nulle part, et elle est lue partout. La plupart des banques permettent de déposer ces pièces depuis leur espace client en ligne, ce qui accélère l'instruction.
Faut-il passer par un courtier
Sur une demande standard, le courtier fait gagner du temps et quelques dixièmes de point sur le taux. Sur un financement en CDD, il fait autre chose : il sait quel établissement accepte ce type de profil ce trimestre, et lequel a fermé le robinet.
Cette information vaut cher, parce qu'elle vous évite trois refus qui laissent des traces. Les politiques d'octroi varient d'un réseau à l'autre, et à l'intérieur d'un même réseau, les caisses régionales décident en partie localement. Un courtier bien implanté connaît ces arbitrages ; votre recherche en ligne, non.
Le coût de son intervention se négocie, et se compare au gain obtenu sur l'assurance emprunteur, poste où les économies sont souvent les plus importantes. Si malgré tout la réponse reste négative, d'autres montages existent : notre article sur le crédit hypothécaire après un refus décrit une piste rarement évoquée en agence.
L'accession à la propriété avec un contrat court demande plus de préparation qu'un parcours classique, pas davantage de chance. Chaque élément du montage, épargne renforcée, garant, prêt aidé, durée allongée, retire une fraction du risque au prêteur. Mis bout à bout, ils permettent de réaliser un achat immobilier que la seule lecture du contrat de travail aurait écarté.
Vos questions sur le prêt immobilier en CDD
Peut-on emprunter sans CDI ?
Oui. Aucune règle n'impose le contrat à durée indéterminée. La banque exige la preuve de revenus réguliers sur deux à trois ans, une gestion de compte sans incident et, selon les cas, un apport renforcé, un co-emprunteur ou un garant.
Quel apport personnel viser en CDD ?
Comptez 10 % au minimum pour couvrir les frais annexes, et visez 15 à 20 % pour changer la perception du dossier. Un apport élevé réduit le montant emprunté, raccourcit la durée possible et compense l'absence de stabilité contractuelle aux yeux du prêteur.
Combien de temps faut-il attendre après une embauche ?
La période d'essai doit être validée avant de déposer la demande. Pour un enchaînement de CDD, trois ans de revenus continus constituent la référence habituelle, deux ans suffisant parfois dans les secteurs en tension comme la santé ou le bâtiment.
Quelles banques acceptent les dossiers en CDD ?
Aucun établissement ne publie de politique officielle sur le sujet, et les critères évoluent chaque trimestre. Les réseaux mutualistes et les caisses régionales, dont une partie des décisions se prend localement, se montrent en général plus ouverts aux profils atypiques qu'un siège national.