Votre crédit immobilier pourrait bientôt coûter plus cher à cause de la dette française
3 min
Votre crédit immobilier pourrait bientôt coûter plus cher à cause de la dette française
La dette française ne reste pas cantonnée aux débats budgétaires : elle peut finir par toucher directement votre crédit immobilier. Avec une OAT 10 ans au-dessus de 4 %, une nouvelle hausse des taux bancaires pourrait rogner votre capacité d’emprunt de plusieurs milliers d’euros.

Par Micheal M.
Publié le
Sommaire
Dette française : pourquoi les taux immobiliers pourraient remonter fin 2026
OAT 10 ans : le signal que les banques surveillent
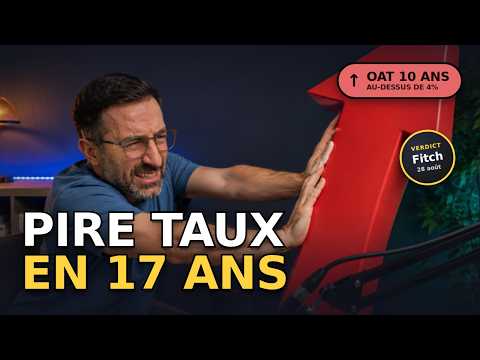
Le vrai thermomètre n’est pas seulement la dette publique. C’est aussi l’OAT à 10 ans, le taux auquel la France emprunte sur les marchés. Depuis la mi-août 2026, elle dépasse 4 %, contre 3,53 % en janvier.
Ce qui change tout ? Les banques financent elles-mêmes une partie de leurs crédits sur les marchés. Quand leur coût de refinancement grimpe durablement, leurs barèmes immobiliers finissent généralement par suivre.
Inflation, BCE et déficit entretiennent la pression
La dette française pourrait atteindre 122,7 % du PIB en 2028, tandis que le déficit resterait supérieur à 5 % selon les projections citées. Les investisseurs réclament donc davantage de rendement pour prêter à l’État.
À cela s’ajoutent l’inflation et la politique de la BCE. Résultat : les taux immobiliers, proches de 3,50 % sur 20 ans en septembre 2026, pourraient repartir progressivement à la hausse. Pas forcément brutalement. Mais quelques dixièmes suffisent déjà à changer sérieusement le coût d’un achat.
Combien une hausse des taux peut-elle vous faire perdre en pouvoir d’achat ?
Quelques dixièmes suffisent à alourdir fortement un crédit
Sur 250 000 euros empruntés sur 20 ans, passer de 3,60 % à 3,70 % fait grimper la mensualité de 1 463 à 1 476 euros, hors assurance. Sur la durée, cela représente environ 3 107 euros supplémentaires.
Et plus le projet est important, plus l’écart se creuse. Sur 300 000 euros sur 25 ans, une hausse de 3,70 % à 3,90 % ajoute près de 10 000 euros au coût total.
Des prix immobiliers qui ne compensent pas encore la hausse
Le problème, c’est que les prix des logements n’ont pas suffisamment baissé pour absorber ce surcoût. Votre mensualité maximale reste la même, mais le capital finançable, lui, diminue.
En clair, vous devez apporter davantage, viser un bien moins cher ou négocier plus fort. Si les taux remontent encore fin 2026, le pouvoir d’achat immobilier pourrait se tendre avant même une éventuelle correction des prix en 2027.
Comment protéger votre projet immobilier avant une nouvelle remontée
Mettre banques et assurance emprunteur en concurrence
Face à des barèmes plus instables, accepter la première proposition bancaire peut coûter cher. Comparez le taux, les frais de dossier, les garanties et surtout l’assurance emprunteur.
Cette dernière peut représenter 20 % à 40 % du coût total du crédit. Une délégation d’assurance bien négociée peut donc libérer plusieurs milliers d’euros et absorber une partie de la hausse des intérêts.
Acheter maintenant ou attendre 2027 ?
Parier sur une baisse rapide des taux reste risqué. Si l’OAT demeure élevée et que l’inflation résiste, les banques pourraient continuer à ajuster leurs conditions par petites touches.
À retenir : faites calculer votre capacité d’emprunt, comparez plusieurs offres et sécurisez un financement lorsqu’il correspond à votre budget. Quelques semaines peuvent suffire pour voir une proposition évoluer.
Faut-il alors repousser votre achat ? Pas nécessairement. Un apport solide, des revenus stables et une négociation rigoureuse restent des leviers très concrets pour préserver votre pouvoir d’achat immobilier.