Caen : la barre Langevin de 1962 va passer à 113 appartements, voici le calendrier du chantier
3 min78 lectures
Crédit immobilier refusé : le crédit hypothécaire peut-il sauver votre projet ?
Sommaire
Pourquoi un crédit immobilier peut être refusé malgré un patrimoine solide
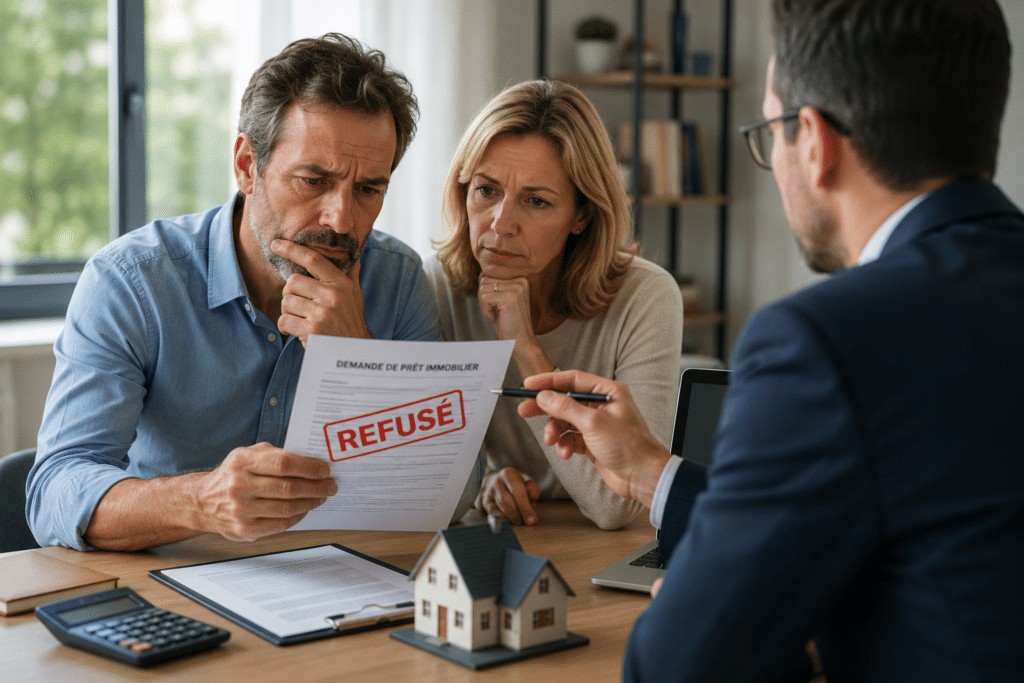
Posséder plusieurs biens, une épargne confortable ou même plus d’un million d’euros d’actifs ne garantit pas un prêt. Certaines banques regardent d’abord vos revenus réguliers et votre capacité mensuelle de remboursement.
Les revenus pèsent parfois plus lourd que le patrimoine
Le paradoxe est assez brutal : vous pouvez être propriétaire d’un patrimoine conséquent et voir votre dossier recalé. Un bien immobilier reste moins facilement mobilisable qu’une épargne disponible immédiatement.
Selon les chiffres cités par le cabinet Bougardier, jusqu’à 80 % des demandes de financement reçues auraient déjà essuyé un refus bancaire. Les investisseurs et multipropriétaires sont particulièrement concernés.
Les projets atypiques passent mal les critères classiques
Conserver son logement actuel pour en acheter un autre, financer de lourds travaux ou obtenir de la trésorerie sans vendre : ces situations sortent vite des cases habituelles.
Comment interpréter ce refus ? Un refus ne signifie donc pas forcément que votre situation financière est mauvaise. Le montage demandé peut simplement ne pas correspondre aux produits proposés par la banque.
Le crédit hypothécaire peut rouvrir votre dossier
Une alternative existe : utiliser un bien que vous possédez déjà comme garantie. Le crédit hypothécaire permet ainsi de mobiliser la valeur de votre patrimoine sans forcément vendre.
Votre bien immobilier devient un levier de financement
L’établissement spécialisé prend une hypothèque sur le logement. En échange, il peut financer un nouvel achat immobilier, des travaux ou certains besoins de trésorerie.
Pour faire le calcul : notre simulateur mensualités de prêt.
Le montant accordé dépend notamment de la valeur du bien, de votre situation financière et des règles du prêteur. En clair, votre patrimoine devient directement utilisable pour soutenir le financement.
Une piste pour certains emprunteurs plus âgés
Cette mécanique peut également intéresser les seniors, souvent pénalisés par le coût de l’assurance emprunteur. Certains montages spécialisés offrent davantage de souplesse.
La spécialiste Véronique Bougardier indique notamment accompagner des clients jusqu’à 85 ans, avec des échéances pouvant parfois atteindre 95 ans. Ces conditions restent évidemment propres à chaque dossier.
Une solution plus souple, mais qui coûte davantage
Le crédit hypothécaire n’est pas un raccourci magique. Cette flexibilité se paie généralement avec un taux supérieur à celui d’un financement immobilier classique.
Un taux et des frais à regarder de près
Les données rapportées évoquent par exemple un taux proche de 4,2 %, contre environ 3,5 % dans certains réseaux bancaires traditionnels au moment de leur publication.
À cela s’ajoutent les frais liés à l’hypothèque, à la garantie et éventuellement au dossier. Ces frais d’hypothèque changent l’équation : le coût total doit être calculé avant de comparer cette solution avec une vente ou un financement classique.
Le bien placé en garantie peut être saisi
Le risque principal ne doit jamais être minimisé : en cas d’impayés prolongés, le bien hypothéqué peut être saisi. Vous engagez donc directement une partie de votre patrimoine.
Votre crédit immobilier vient d’être refusé ? Commencez par identifier précisément le blocage. Si votre patrimoine est solide mais votre profil atypique, le crédit hypothécaire peut réellement remettre votre projet sur les rails.