Locataire bruyant : le propriétaire répond-il des troubles de voisinage s'il ne fait rien ?
3 min249 lectures
LCL lance son prêt immobilier express, mais beaucoup d’acheteurs seront exclus
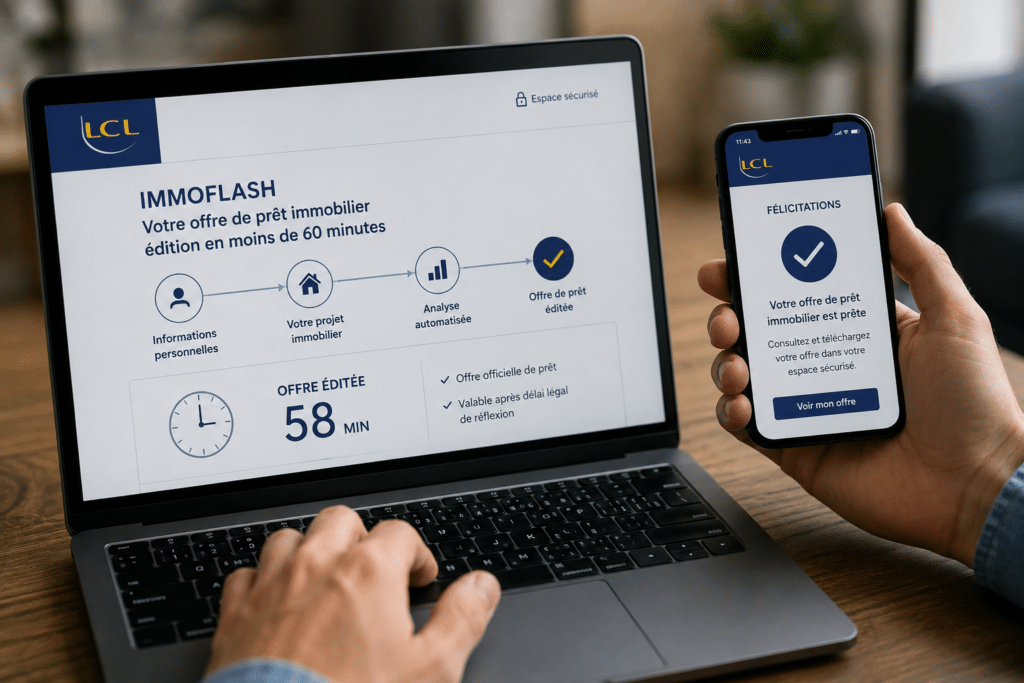
Obtenir une offre de crédit immobilier en moins d’une heure ? LCL tente le pari avec Immoflash, un parcours 100 % en ligne dopé à l’intelligence artificielle. La promesse est séduisante. Mais derrière cette vitesse record, les critères d’accès sont bien plus serrés qu’il n’y paraît.
Sommaire
Immoflash : une offre de prêt immobilier éditée en moins de 60 minutes
Comment LCL automatise l’analyse du dossier avec l’IA
Avec Immoflash, LCL veut supprimer une bonne partie des allers-retours habituels. Après accord du client, l’intelligence artificielle récupère certaines données bancaires et fiscales pour préremplir le dossier, vérifier les revenus et analyser les charges.
Grâce à l’intelligence artificielle, la banque automatise ce qui mobilise normalement plusieurs jours : lecture des relevés, contrôle des crédits en cours et évaluation de la capacité d’emprunt. Le client avance seul, depuis son espace en ligne.
Une offre officielle, pas un simple accord de principe
Où est la vraie nouveauté ? LCL ne promet pas seulement une simulation ou un avis provisoire. Pour les dossiers éligibles, la banque affirme pouvoir éditer une offre de prêt officielle en moins de 60 minutes.
La nuance est majeure. Un accord de principe reste conditionnel, alors qu’une offre officielle engage la banque après expiration du délai légal de réflexion. Sur le papier, Immoflash peut donc raccourcir brutalement le calendrier d’un achat immobilier.
Quels emprunteurs peuvent réellement profiter d’Immoflash ?
Les conditions : 200 000 euros maximum et un seul emprunteur
La promesse des 60 minutes ne concerne pas tous les acheteurs. Immoflash est réservé aux clients LCL qui empruntent seuls, pour un montant plafonné à 200 000 euros et sur une durée de 10 à 25 ans.
Lire également : Comment bien utiliser une simulation de crédit immobilier pour concrétiser un projet
Autre condition : disposer déjà d’un compromis ou d’une promesse de vente signée. Le montage doit également reposer sur un unique prêt immobilier, sans financement complémentaire.
PTZ, travaux, VEFA et logements F ou G exclus
Les dossiers plus complexes sortent immédiatement du parcours. Sont notamment exclus le prêt à taux zéro, l’épargne logement, les travaux, la VEFA et les biens classés F ou G au DPE.
Pour faire le calcul : notre simulateur mensualités de prêt.
Avec ce prêt express, un choix assumé : LCL cible des opérations faciles à standardiser. Résidence principale, secondaire ou investissement locatif restent possibles, mais uniquement avec un dossier simple, lisible et sans zone grise.
Crédit immobilier automatisé : gain de temps ou sélection plus brutale ?
Pourquoi les dossiers simples ont tout à gagner
Pour un emprunteur salarié, seul, avec des comptes propres et un projet sans montage complexe, Immoflash peut réellement changer la donne. Moins d’attente, moins de justificatifs à transmettre manuellement et une réponse presque immédiate.
Ce type de parcours peut aussi rassurer un vendeur pressé. Une offre éditée rapidement limite le risque de voir la transaction bloquée pendant plusieurs semaines.
Les limites d’une décision bancaire sans interprétation humaine
Le revers est évident : l’algorithme apprécie mal les nuances. Un revenu irrégulier mais solide, une récente évolution professionnelle ou un dossier atypique peuvent être écartés sans qu’un conseiller cherche à les défendre.
Autrement dit, la rapidité favorise les profils les plus standards. Pour les autres, le circuit traditionnel conserve un avantage décisif : la possibilité d’expliquer, de négocier et de faire valoir la cohérence globale du projet.
À retenir : Immoflash promet une vraie révolution de délai, pas une révolution de l’accès au crédit. Vous gagnez du temps seulement si votre dossier entre parfaitement dans les cases. Cette page ne remplace pas un avis bancaire : si votre projet sort de ces cases (co-emprunteur, prêt aidé, montant supérieur), adressez-vous plutôt à un courtier ou à votre conseiller bancaire pour un montage classique.
Dernières actus de la rubrique Crédits immobiliers
Crédit sur 25 ans à 3,45 % : les cinq ans de plus coûtent 23 000 € d'intérêts sur 200 000 €
Combien emprunter avec un salaire de 3 000 euros ? Le calcul sur 15, 20 et 25 ans
Prêt immobilier refusé pour usure : l'assurance déléguée, le levier qui fait passer sous le seuil
Taux d'endettement au-dessus de 35 % : 5 prêts aidés qui peuvent sauver un dossier
· Mis à jour le