Complément de loyer : 9 défauts du logement l'interdisent, et vous avez 3 mois pour le contester
11 min
Éco-PTZ : les 4 conditions que vos travaux doivent remplir pour emprunter jusqu'à 50 000 € à 0 %
Éco-PTZ : pour emprunter à taux zéro, vos travaux de rénovation énergétique doivent être faits par un artisan RGE, atteindre R 7 sous les combles et viser un logement de plus de deux ans. Ce prêt finance de 7 000 à 50 000 € de travaux, sans condition de ressources, jusqu'au 31 décembre 2027.
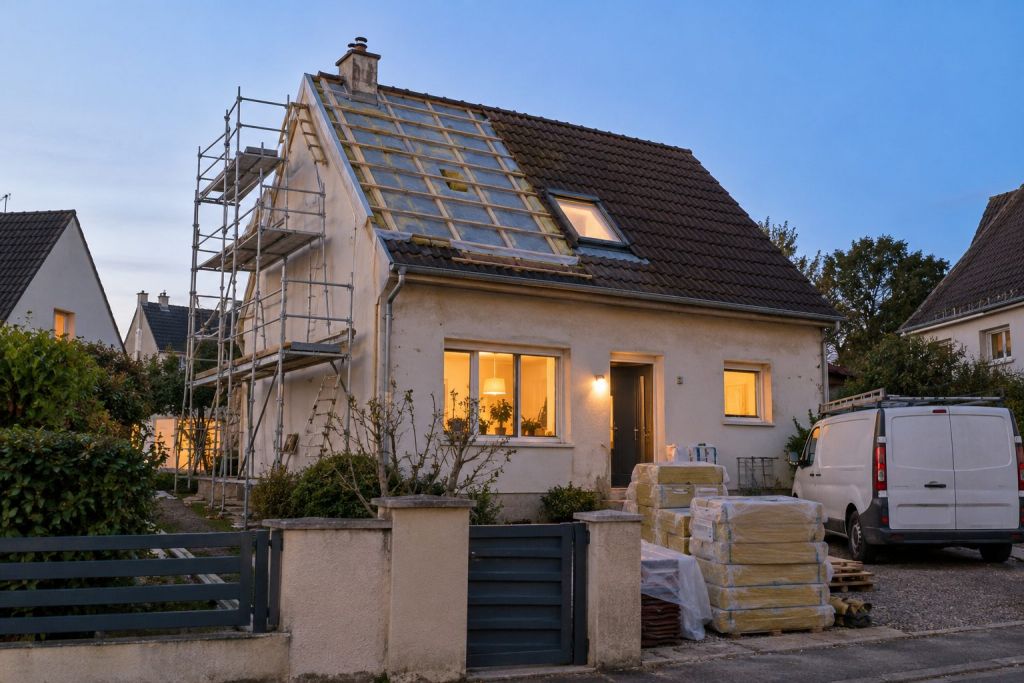
Ce crédit sans intérêts, mis à disposition par les banques conventionnées, sert à améliorer la performance énergétique du logement et à réaliser des économies d'énergie. Il concerne les propriétaires occupants, les bailleurs et les copropriétés, avec un devis détaillé pour chaque catégorie de travaux.
Le dispositif a un atout que beaucoup découvrent trop tard. Depuis le décret du 25 août 2026, MaPrimeRénov' ne paie plus des travaux d'isolation seuls, même dans une maison classée F ou G. L'éco-prêt à taux zéro, lui, continue de financer ces travaux sans autre geste. Encore faut-il que les travaux cochent chaque case : c'est là que les demandes se perdent.
Pour le particulier qui veut rénover sans avance de trésorerie, l'avantage est net : aucun taux d'intérêt, un contrat de crédit immobilier classique et des travaux éligibles définis par arrêté. Un conseiller France Rénov', gratuit et accessible près de chez vous, peut vérifier le type de travaux et la performance énergétique visée avant de solliciter le prêt.
Sommaire
Quelles sont les conditions de l'éco-PTZ côté logement et emprunteur ?
Avant d'examiner les travaux, la banque regarde le logement. Il doit être achevé depuis plus de deux ans à la date du début des travaux et servir de résidence principale. Une maison de vacances ne passe pas ; un appartement donné en location à l'année, oui.
Côté emprunteur, le cercle est large. Peuvent demander le prêt pour des travaux :
- Le propriétaire occupant : il habite le logement et y fait réaliser les travaux.
- Le bailleur : le logement doit être loué comme résidence principale au plus tard six mois après la fin des travaux.
- La société civile non soumise à l'impôt sur les sociétés : au moins un associé doit être une personne physique.
- Le syndicat de copropriétaires : pour des travaux sur les parties communes, avec l'éco-PTZ copropriété, un produit distinct.
Aucun plafond de revenu n'est demandé, ni d'information sur votre situation personnelle au-delà du crédit. C'est la grande différence avec le prêt à taux zéro qui sert à acheter, réservé aux ménages sous un plafond de ressources : notre dossier sur le PTZ pour devenir propriétaire détaille ce second dispositif, souvent confondu avec l'éco-PTZ. La banque garde pourtant la main : elle étudie votre capacité de remboursement comme pour n'importe quel crédit, et rien ne l'oblige à financer vos travaux.
Le logement peut se trouver en métropole comme outre-mer. Dans les départements d'outre-mer, la liste des travaux diffère : protection solaire des toitures et des murs, brasseurs d'air, production d'eau chaude solaire. Les travaux de rénovation énergétique y visent la chaleur à évacuer, pas celle à garder.
Quels travaux sont éligibles à l'éco-PTZ ?
Les travaux donnant droit au prêt sont ceux qui permettent d'améliorer le bilan énergétique du logement. Le dispositif raisonne par catégories de travaux. Chaque catégorie compte pour une « action », et le montant maximum du prêt dépend du nombre de catégories de travaux engagées. Quatre familles de travaux d'isolation sont admises en métropole :
- Isolation thermique de la toiture : combles perdus, rampants, toitures terrasses.
- Isolation des murs donnant sur l'extérieur : par l'intérieur ou par l'extérieur, sur au moins la moitié de la surface des façades.
- Isolation des parois vitrées : portes et fenêtres, en remplacement de simples vitrages.
Les planchers bas, au-dessus d'une cave, d'un vide sanitaire ou d'un garage, forment la quatrième famille de travaux. Trois autres familles touchent aux équipements. L'installation ou le remplacement d'un système de chauffage performant ou d'un système de production d'eau chaude sanitaire en fait partie, tout comme le chauffage utilisant une source d'énergie renouvelable (pompe à chaleur, poêle ou chaudière à bois) et la production d'eau chaude solaire ou thermodynamique.
Une huitième ligne existe à part : la réhabilitation d'un assainissement non collectif par un dispositif qui ne consomme pas d'énergie. Ces travaux ont leur propre plafond, 10 000 €, et sont les seuls pour lesquels l'entreprise n'a pas besoin du label RGE. Ils concernent les maisons non raccordées au tout-à-l'égout, souvent signalées par le service public d'assainissement de la collectivité.
Sont également finançables les travaux induits, ceux sans lesquels les travaux principaux ne tiennent pas : dépose de l'ancien isolant, reprise d'électricité, ventilation, frais de maîtrise d'œuvre et d'étude thermique. Ces dépenses destinées à rendre les travaux possibles entrent dans le même prêt, sans compter comme une catégorie de plus.
Les 4 conditions techniques des travaux, chiffre par chiffre
C'est la partie que les guides survolent, et celle qui fait échouer le plus de demandes. Un prêt peut être accordé sur des travaux annoncés, puis la banque réclamer le remboursement parce que l'isolant posé n'atteint pas la résistance thermique exigée. La valeur à viser est le R, exprimé en m².K/W : plus il est élevé, mieux la paroi isole.
1. Combles et toiture : R de 7 sous les combles perdus, 6 sous les rampants
Pour des travaux sur des combles perdus, l'isolant posé doit atteindre une résistance thermique d'au moins 7. Sous des rampants, quand les combles sont aménagés et que les travaux se font sous la pente du toit, le seuil descend à 6. Ces deux valeurs figurent dans la fiche des critères de l'éco-PTZ publiée par le ministère de la Transition écologique.
Ce que cela représente en épaisseur se calcule. Le R vaut l'épaisseur divisée par la conductivité de l'isolant. Avec une laine minérale courante à 0,040, il faut 28 cm pour R 7 et 24 cm pour R 6. Avec une laine plus performante à 0,032, on tombe à 22,4 cm et 19,2 cm. Sur un vieux grenier qui n'a que 10 cm de laine tassée, les travaux doublent ou triplent l'épaisseur, ce que la description des travaux doit faire apparaître noir sur blanc.
2. Façades et planchers bas : R de 3,7 et R de 3
Les travaux d'isolation des façades exigent une résistance d'au moins 3,7. Pour un plancher bas, le seuil est fixé à 3. Ce sont les valeurs de l'arrêté du 30 mars 2009 modifié, qui fixe les critères techniques de l'éco-PTZ ; MaPrimeRénov' retient les mêmes seuils.
Une façade isolée par l'intérieur avec 12 cm de laine à 0,032 atteint R 3,75 : juste au-dessus du seuil. Pour des travaux par l'extérieur, le polystyrène ou la fibre de bois se choisissent avec la même rigueur. Une isolation à R 3,5 sur toute une façade paraît honorable ; elle ne rend pourtant pas les travaux éligibles.
3. Fenêtres : remplacer du simple vitrage, avec un Uw plafonné
Pour les travaux sur les fenêtres, la condition porte sur le coefficient Uw, qui mesure la perte de chaleur de la fenêtre entière : plus il est bas, mieux c'est. Une fenêtre doit afficher un Uw de 1,3 au plus avec un facteur solaire Sw d'au moins 0,3, ou un Uw de 1,7 au plus avec un Sw d'au moins 0,36. Une fenêtre de toit doit descendre à 1,5.
Le piège est ailleurs : ces travaux ne comptent que s'ils remplacent du simple vitrage. Changer un double vitrage des années 1990 pour un modèle récent n'ouvre pas la catégorie, même avec un excellent Uw. Si vous préparez ces travaux, notre article sur le coût de remplacement des fenêtres et les aides fait le point sur les prix.
4. Des travaux réalisés par une entreprise RGE
Dernière condition, et non la moindre : les travaux doivent être réalisés par une entreprise titulaire du label RGE, « reconnu garant de l'environnement », dans le domaine précis des travaux. Un couvreur labellisé pour la toiture ne couvre pas l'installation d'une pompe à chaleur. Le label se vérifie dans l'annuaire en ligne de France Rénov', au nom exact de la société et à la date de la proposition de travaux.
🏠 Aides au logement 2026
— Copropriétés, Immobilier & Bâtiment (@Batiment75018) 16 octobre 2026
🔹 MaPrimeRénov’ : rénover 🔹 Copropriété : financer les travaux 🔹 MaPrimeAdapt’ : adapter 🔹 Éco-PTZ : emprunter sans intérêts
Tous les détails et analyse ⬇️https://t.co/wS7AzcB9oM#Copropriété #immobilier
La règle vaut pour tous les travaux, sauf l'assainissement. Des travaux confiés à une entreprise non labellisée, même parfaitement exécutés, sont exclus : l'emprunteur doit alors rembourser la part du prêt correspondante.
Quel est le montant maximal de l'éco-PTZ ?
Le plafond grimpe avec le nombre de catégories de travaux. Voici les montants en vigueur en 2026 :
| Travaux financés | Montant maximal | Durée maximale |
|---|---|---|
| Travaux sur les seules parois vitrées | 7 000 € | 15 ans |
| Une autre catégorie de travaux seule | 15 000 € | 15 ans |
| Deux catégories de travaux | 25 000 € | 15 ans |
| Trois catégories de travaux ou plus | 30 000 € | 15 ans |
| Travaux de performance énergétique globale | 50 000 € | 20 ans |
| Travaux d'assainissement non collectif | 10 000 € | 15 ans |
La rénovation globale fonctionne sans liste de catégories. Les travaux doivent réduire la consommation conventionnelle d'énergie primaire d'au moins 35 % et la ramener sous 331 kWh par m² et par an, ce qu'un audit énergétique réalisé avant les travaux doit démontrer. C'est la voie qui débloque 50 000 € sur 20 ans, pour une amélioration énergétique mesurée et non supposée.
Le diagnostic de performance énergétique du logement donne une première indication, mais seul l'audit fait foi pour ce bouquet de travaux. Dans un immeuble en copropriété, la même logique vaut pour les parties communes, avec un éco-PTZ voté en assemblée générale.
Le prêt peut aussi se compléter. Un éco-PTZ complémentaire peut être demandé dans les cinq ans suivant l'offre du premier, pour une nouvelle tranche de travaux, à condition que le total reste sous le plafond applicable. Les prêts ne descendent jamais sous trois ans de remboursement.
Ce que vous économisez vraiment : le calcul pour une maison type
Une maison des années 1970 à Poitiers. Les occupants isolent les combles perdus à R 7 et remplacent une vieille chaudière au fioul par une pompe à chaleur : deux catégories, donc 25 000 € de travaux financés sur 15 ans. Remboursé sans intérêts, le prêt coûte 138,89 € par mois pendant 180 mois.
Le même montant emprunté en prêt travaux classique, à un taux hypothétique de 5 % sur 15 ans, reviendrait à environ 197,70 € par mois. Sur toute la durée, la différence dépasse 10 500 € d'intérêts évités. Pour une rénovation globale à 50 000 € sur 20 ans, la mensualité sans intérêts tombe à 208,33 €. Vous pouvez faire le calcul selon votre situation avec notre simulateur de prêt à taux zéro.
Gratuit ne veut pas dire sans frais. Les intérêts sont pris en charge par l'État, qui compense la banque, mais l'établissement peut facturer des frais de dossier et exiger une assurance emprunteur. Ces coûts entrent dans la comparaison d'une offre à l'autre, comme le gain sur la facture de chauffage après les travaux.
Éco-PTZ et MaPrimeRénov' : comment les cumuler en 2026
Les deux aides se cumulent depuis 2022. L'éco-PTZ MaPrimeRénov' finance le reste à charge des travaux, une fois la prime de l'Agence nationale de l'habitat déduite, jusqu'à 50 000 €. La notification de la prime suffit à prouver l'éligibilité des travaux, ce qui simplifie la demande de prêt.
Le contexte a pourtant changé. Le décret du 25 août 2026 a resserré le parcours par geste : dans une maison classée F ou G, il ne finance plus, jusqu'à fin 2027, que la pompe à chaleur, le raccordement à un réseau de chaleur, la dépose d'une cuve à fioul et l'audit. Des travaux d'isolation seuls n'ouvrent plus aucune prime. Nous avons détaillé ces exclusions dans les nouvelles règles de MaPrimeRénov'.
Pour qui veut seulement isoler ses combles ou ses façades, l'éco-PTZ devient donc le principal outil de financement de travaux d'isolation. Il ne réduit pas la facture des travaux, il en étale le coût sans intérêts. Depuis le 17 août 2026, les démarches liées aux aides de l'Anah partent d'un seul site, france-renov.gouv.fr, où se trouve aussi l'annuaire des professionnels.
Comment bénéficier de l'éco-PTZ, étape par étape
La démarche se joue chez la banque, pas auprès d'une administration. Elle suit un ordre précis :
- Faire chiffrer les travaux par une ou plusieurs entreprises RGE, avec la nature des travaux, l'isolant, son épaisseur et sa résistance thermique.
- Remplir le formulaire emprunteur et le formulaire entreprise : le second est complété par l'entreprise, qui y déclare que ses travaux respectent les critères techniques.
- Déposer la demande à l'établissement prêteur, avec le devis des travaux, l'adresse du logement et le plan de financement, puis attendre l'offre de prêt.
- Transmettre les factures une fois les travaux terminés, dans les trois ans suivant l'octroi du prêt.
Les modèles existent en formulaire remplissable en ligne ou en formulaire papier, à télécharger en PDF sur le site du ministère. Le formulaire emprunteur et entreprise doit concorder avec le descriptif des travaux : une épaisseur ou un R qui diffèrent d'un document à l'autre suffisent à faire rejeter la demande.
Le délai de trois ans pour la réalisation des travaux peut être prolongé dans des cas limités : force majeure, maladie de plus de trois mois, procédure contentieuse ou catastrophe naturelle. Sans justificatif, la banque peut exiger le remboursement anticipé. Les travaux peuvent avoir commencé au plus trois mois avant l'émission de l'offre.
Les erreurs qui font refuser des travaux
Les refus tiennent rarement à la nature des travaux. Ils viennent de détails : une épaisseur d'isolant notée sans sa résistance thermique, un label RGE expiré entre la proposition et le début des travaux, des fenêtres remplacées alors que l'ancien vitrage était déjà double. Une entreprise sérieuse vérifie ces données, et les matériaux disponibles, avant de signer : la rénovation énergétique se juge sur pièces.
Autre faux pas : lancer les travaux trop tôt. Des travaux commencés plus de trois mois avant l'offre de prêt ne sont plus finançables. Mieux vaut obtenir l'accord de la banque, puis fixer la date des travaux, que l'inverse.
Quelles banques proposent l'éco-PTZ ?
Seuls les établissements de crédit ayant signé une convention avec l'État distribuent le prêt. La plupart des réseaux nationaux en font partie, dont le Crédit Agricole, le Crédit Mutuel, la Caisse d'Épargne, la Banque Populaire, La Banque Postale et la Société Générale. La liste à jour est tenue par la Société de gestion des financements et de la garantie de l'accession sociale à la propriété (SGFGAS).
Dans les faits, l'accueil varie d'une agence à l'autre. Certaines rechignent sur les petits montants de travaux, peu rentables à monter. Si votre banque refuse, une autre peut accepter : vous n'êtes pas tenu d'emprunter là où vous avez votre compte ni d'y loger votre investissement immobilier, et l'entreprise de travaux connaît souvent l'établissement le plus réactif de son secteur.
Quels documents sont nécessaires pour l'éco-PTZ ?
Trois questions reviennent chez les emprunteurs qui préparent leur rénovation énergétique.
Faut-il fournir un avis d'imposition ? Pas pour l'éligibilité des travaux, puisqu'il n'y a pas de plafond de revenu. La banque peut toutefois le demander pour juger de votre capacité de remboursement, comme pour tout crédit.
Que faut-il à la fin des travaux ? Les factures des entreprises, qui reprennent les caractéristiques techniques annoncées avant les travaux. Si les travaux réalisés diffèrent, la part non conforme du prêt devient remboursable sans délai.
Peut-on financer des travaux dans une résidence secondaire ? Non. Le logement doit être la résidence principale du propriétaire ou de son locataire, à l'octroi du prêt comme pendant toute la durée des travaux.