Canicule, inondation, argile : 4 vérifications pour juger le risque climatique d'un logement
4 min
Canicule, inondation, argile : 4 vérifications pour juger le risque climatique d'un logement
Un logement reste-t-il habitable par 35 degrés ? Les acheteurs posent désormais la question en visite. Le risque climatique entre dans l'achat immobilier : chaleur, inondation, sécheresse et retrait des argiles pèsent sur le choix du bien, sur sa valeur et sur la revente.
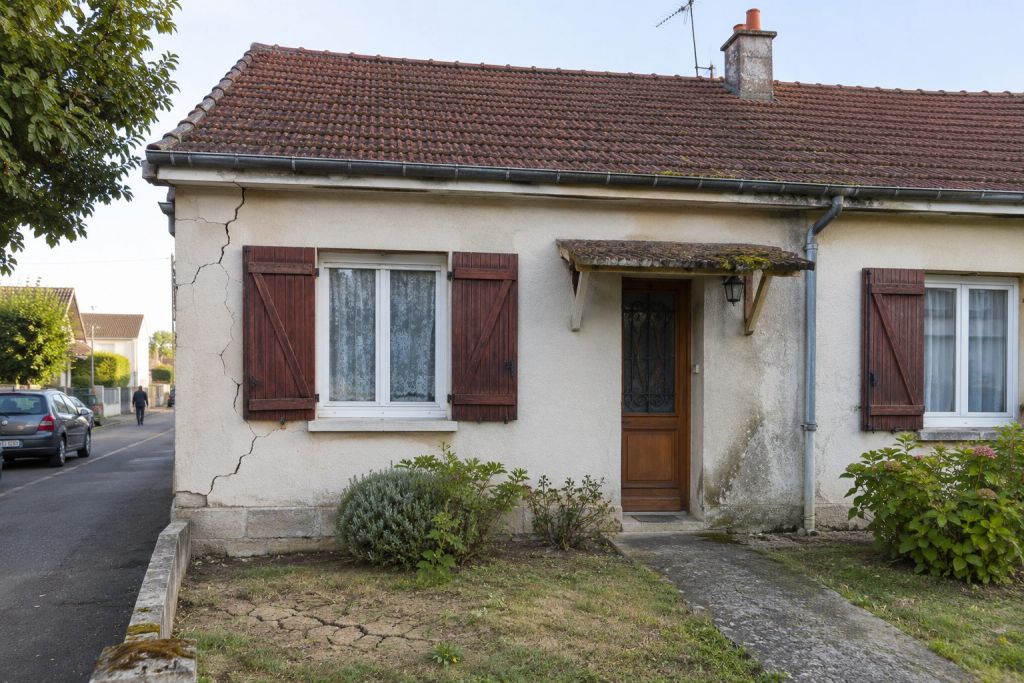
Illustration générée par IA
L'État fixe le cadre. Sa trajectoire de réchauffement de référence pour l'adaptation, retenue dans le troisième plan national d'adaptation au changement climatique publié le 10 mars 2025, prévoit environ +4 °C en France hexagonale en 2100 et +2,7 °C dès 2050. Un bien acheté aujourd'hui avec un crédit sur 25 ans vivra donc des étés plus chauds que ceux que connaît son vendeur. Pour tout investissement immobilier, le changement climatique s'ajoute ainsi à la transition énergétique : la stratégie d'achat doit intégrer l'exposition physique du bien, pas seulement son étiquette carbone.
Sommaire
Quels risques climatiques menacent un bien immobilier ?
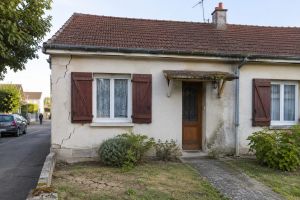
Le risque climatique d'un logement se divise en deux familles. Les aléas brutaux d'abord : inondation, submersion marine, tempête, feu de forêt. Les effets lents ensuite : canicule à répétition, sécheresse qui fissure les maisons bâties sur argile, érosion côtière qui grignote le trait de côte.
Selon Géorisques, le portail public de l'information sur les risques, deux communes françaises sur trois connaissent au moins un aléa naturel, et l'inondation arrive en tête de la liste. Une maison qui se fissure après un été sec pose une question proche de celle du mur de soutènement effondré entre voisins : qui répare, et avec quelle assurance ?
- Chaleur : appartements sous les toits, grandes baies plein ouest, absence de volets.
- Eau : rez-de-chaussée en zone inondable, littoral exposé à la submersion.
- Sol : maisons individuelles sur argile, sensibles aux cycles sécheresse et pluie.
Comment évaluer le risque climatique d'un bien avant de signer ?
L'évaluation du risque climatique d'un bien passe par quatre vérifications, toutes gratuites ou presque. Aucune ne remplace la visite, mais chacune ouvre une question à poser au vendeur.
1. Lire l'état des risques dès la première visite
L'état des risques, aussi appelé information des acquéreurs et locataires, se remet dès la première visite du bien, d'après la fiche de service-public.gouv.fr sur l'état des risques. Il doit dater de moins de six mois et s'annexe à la promesse ou à l'acte de vente. Toute annonce porte aussi une mention renvoyant vers Géorisques.
2. Taper l'adresse sur Géorisques
Le site Géorisques produit un rapport par adresse ou par parcelle cadastrale. L'acheteur y voit l'exposition aux inondations, aux mouvements de terrain, aux séismes et aux risques industriels proches. Deux minutes suffisent, et le résultat se compare d'une rue à l'autre.
3. Chercher le confort d'été dans le DPE
Le diagnostic de performance énergétique contient un indicateur de confort d'été en trois niveaux : bon, moyen ou insuffisant. Il mesure le confort passif du bâtiment (isolation de la toiture, protections solaires, inertie), sans compter la climatisation. Un appartement climatisé peut donc afficher un confort d'été insuffisant, et c'est souvent un bon signal d'alerte.
4. Interroger le vendeur et la copropriété
Les sinistres passés, les reconnaissances de catastrophe naturelle de la commune et les travaux votés en assemblée générale disent beaucoup. Une fissure rebouchée récemment mérite une question précise, car ses conséquences sur la valeur du bien immobilier peuvent être lourdes.
Quel impact sur le prix et sur la valeur des biens ?
L'impact du risque climatique sur les prix immobiliers reste difficile à isoler dans les chiffres publics. Les acheteurs, eux, ont déjà changé de critères : le magazine Challenges rapporte que les vagues de chaleur à répétition font entrer la question des 35 degrés dans les visites. Orientation, étage, volets et isolation des combles pèsent désormais dans la négociation.
🏠 Canicules : nos logements sont-ils prêts ?
— Copropriétés, Immobilier & Bâtiment (@Batiment75018) 29 octobre 2026
→ 66 % des Français s’inquiètent de la chaleur
→ 36 % jugent leur #logement mal protégé
→ 57 % privilégient le confort d’été
🌳 Végétalisation et rénovation : agir devient urgent.
Détails ⬇️https://t.co/GsJl3O4bCe #Immobilier
Ce glissement arrive sur un marché déjà prudent, marqué par la chute des contacts entre acheteurs et vendeurs. Un bien mal protégé de la chaleur se négocie plus durement, et la décote se mesure au moment de la revente. À l'inverse, un logement traversant, avec volets et toiture isolée, garde un argument face à un acheteur informé.
Le sujet concerne aussi l'investissement locatif et tout le secteur immobilier résidentiel. Un bailleur qui achète un studio sous les toits doit anticiper les plaintes du locataire en été et le coût des travaux d'adaptation, en plus de la transition énergétique déjà imposée par le DPE.
Quelles solutions pour adapter son logement au climat ?
L'adaptation d'un logement au changement climatique repose d'abord sur des gestes simples, souvent moins chers qu'une climatisation : volets ou stores extérieurs, isolation de la toiture, brasseurs d'air, végétalisation des abords. Ils améliorent aussi l'indicateur de confort d'été du DPE.
Pour une maison sur sol argileux, l'enjeu se joue dans le terrain : gestion des eaux pluviales, distance des arbres, état des fondations. Un diagnostiqueur, un expert en bâtiment ou le notaire chargé de la vente répondent aux cas précis, notamment lorsqu'une fissure apparaît dans le rapport ou que la commune a connu plusieurs arrêtés de catastrophe naturelle.
Le calendrier compte aussi. Entre la promesse et l'acte, le délai de rétractation de l'acquéreur laisse le temps de faire visiter le bien par un professionnel, avant l'entrée dans les lieux après l'acte de vente.