Local commercial vide depuis deux ans : les 4 règles de la taxe que Bar-le-Duc vient de durcir
5 min
Local commercial vide depuis deux ans : les 4 règles de la taxe que Bar-le-Duc vient de durcir
Un local commercial resté vide deux ans au 1er janvier peut coûter à son propriétaire une taxe sur les friches commerciales de 10 %, puis 15 % et 20 % du revenu cadastral, et le double quand la commune majore ses taux, comme Bar-le-Duc vient de le décider pour lutter contre la vacance commerciale de son centre.
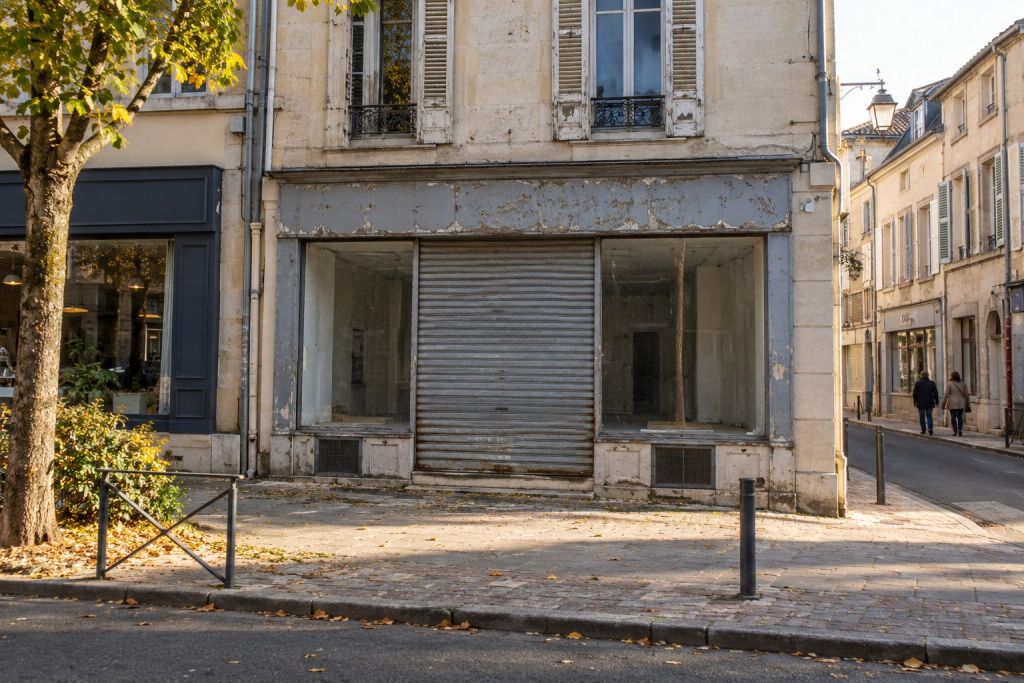
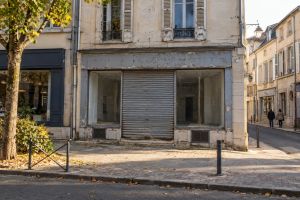
La taxe annuelle sur les friches commerciales (TFC) est un impôt local facultatif, prévu par l'article 1530 du code général des impôts. Elle ne s'applique que sur le territoire des communes ou des intercommunalités qui l'ont instituée par délibération. À Bar-le-Duc (Meuse), le conseil municipal a choisi d'en relever les taux, au nom d'un « levier d'action pertinent » contre les vitrines baissées.
Sommaire
Qui décide d'appliquer la taxe sur les friches commerciales ?
La taxe sur les friches commerciales relève d'un choix de la collectivité, jamais d'une obligation nationale. Deux échelons peuvent la créer : la commune, par une délibération du conseil municipal, ou un établissement public de coopération intercommunale (EPCI) à fiscalité propre qui détient la compétence d'aménagement des zones d'activité commerciale. L'intercommunale la perçoit alors à la place de ses communes membres.
Le calendrier suit la règle générale de la fiscalité locale : une délibération votée avant le 1er octobre vaut pour l'année suivante. Chaque année, avant cette même date, la collectivité transmet à l'administration fiscale la liste des adresses des biens concernés. Depuis la loi de finances pour 2026 (article 44), une commune peut aussi limiter la taxe aux secteurs d'une opération de revitalisation de territoire (ORT), souvent le centre-ville, pour les impositions dues à partir de 2027.
Quels locaux entrent dans le champ d'application ?
Le champ d'application vise les biens soumis à la taxe foncière sur les propriétés bâties et évalués comme locaux professionnels selon l'article 1498 du CGI : boutiques, locaux commerciaux, bureaux, surfaces de stockage, certains bâtiments agricoles. Logements et établissements industriels restent hors du dispositif.
🗳️Taxe sur les friches commerciales : Pour ✅
— Le RN et l’UDR à Metz (@LeRN_Metz) 23 juillet 2026
Cette mesure vise à encourager la remise en activité des locaux durablement vacants, à lutter contre les friches commerciales et à contribuer à la revitalisation de nos quartiers.
Conseil municipal de Metz du 10 juillet. pic.twitter.com/pVxrn6BGNN
Trois critères d'application se cumulent pour qu'un bien soit passible de la taxe :
- le local n'est plus affecté à une activité imposable à la cotisation foncière des entreprises (CFE) ;
- cette absence d'exploitation dure depuis au moins deux ans au 1er janvier de l'année d'imposition ;
- le bien est resté inoccupé pendant toute cette période, sans usage de logement ni usage privé.
Qui est redevable de la taxe ?
Le redevable de la taxe est le contribuable inscrit au 1er janvier comme débiteur de la taxe foncière du bien : le propriétaire en général, parfois l'usufruitier ou le preneur d'un bail emphytéotique. Un bailleur qui n'a jamais exploité le commerce reçoit donc l'avis à son nom.
Comment se calcule le montant de la taxe ?
Le calcul de la taxe part du revenu net servant de base à la taxe foncière bâtie, défini par l'article 1388 du CGI : la valeur locative cadastrale du local, diminuée d'un abattement de 50 %. Sur cette assiette, la loi fixe trois taux progressifs : 10 % la première année d'imposition, 15 % la deuxième et 20 % à partir de la troisième. Le conseil municipal ou intercommunal peut majorer ces taux dans la limite du double, soit 20 %, 30 % puis 40 %.
Un local de centre-ville, chiffres à l'appui
Prenons une boutique dont la valeur locative cadastrale atteint 6 000 euros. Le revenu net retenu vaut 3 000 euros. Aux taux légaux, la taxe annuelle s'élève à 300 euros la première année, 450 euros la deuxième, puis 600 euros chaque année tant que le local reste vide. Dans une commune qui double ses taux, la note passe à 600, 900 puis 1 200 euros par an, en plus de la taxe foncière déjà payée : 1 350 euros d'écart sur trois ans pour ce seul local.
Dans quels cas la taxe n'est-elle pas due ?
La taxe sur les friches commerciales n'est pas due lorsque l'absence d'exploitation est indépendante de la volonté du contribuable, c'est-à-dire liée à une cause extérieure qui empêche l'usage normal du bien. La doctrine fiscale publiée au BOFiP cite deux situations :
- le local mis en location ou en vente à un prix qui n'excède pas celui du marché, sans trouver preneur ni acquéreur ;
- le bien appelé à disparaître ou à faire l'objet de travaux dans le cadre d'une opération d'urbanisme ou de réhabilitation, avec un délai d'un an pouvant être retenu.
La preuve revient au propriétaire : annonces datées, mandat d'agence, devis de travaux. Quand la taxe a été réclamée à tort, la commune ou l'EPCI supporte le dégrèvement, hors frais de gestion.
Comment éviter la taxe en remettant le local sur le marché ?
La voie la plus simple consiste à relancer une location ou une vente à un prix réaliste avant la fin des deux ans de vacance, en gardant la trace de la recherche d'un preneur. Un bail précaire ou une boutique éphémère interrompt aussi la période, à condition qu'une activité soumise à la CFE s'y exerce réellement.
À partir de 2027, la nouvelle taxe sur les logements vacants et ses taux de 17 % à 60 % frappe les habitations inoccupées, tandis que la TFC vise les seuls locaux professionnels : des murs mixtes, boutique en bas et appartement à l'étage, peuvent relever des deux régimes. Pour situer la charge globale, l'observatoire de la taxe foncière publié par l'UNPI donne les montants moyens par ville.
Une taxe locale efficace contre la vacance commerciale ?
La vacance commerciale dépend d'abord des loyers et de la concurrence des zones périphériques ; les communes voient surtout dans la taxe un outil d'information, puisque la liste transmise au fisc oblige à recenser les friches du territoire. Pour le propriétaire, le texte de l'article 1530 sur Légifrance fait foi ; un avis jugé contestable se discute avec le service des impôts fonciers, et un délai de paiement de la taxe foncière peut se demander en cas de difficulté.