Revenus fonciers : les 4 erreurs de déclaration que le fisc peut vous réclamer pendant 3 ans
10 min
Revenus fonciers : les 4 erreurs de déclaration que le fisc peut vous réclamer pendant 3 ans
Micro-foncier dépassé, meublé déclaré en revenus fonciers, charges non déductibles, déficit foncier mal imputé : ces quatre erreurs de déclaration coûtent l'impôt éludé, les prélèvements sociaux et un intérêt de retard. Jusqu'au 30 novembre 2026, le service de correction en ligne les efface.
Une erreur de déclaration de revenus fonciers se corrige sur le service de correction en ligne de l'espace particulier impots.gouv.fr : régime micro-foncier ou réel, charges, déficit, revenu global, avec un nouvel avis d'imposition à la clé. Passé le 30 novembre, il faudra une réclamation auprès de l'administration fiscale, qui garde son droit de reprise sur l'impôt des revenus fonciers de 2023. Mieux vaut donc éviter l'erreur dès le départ.
Sommaire
Erreur n°1 : rester au micro-foncier alors que vos loyers dépassent 15 000 euros
Le régime micro-foncier est réservé aux bailleurs qui encaissent 15 000 euros de revenus bruts ou moins sur l'année, toutes locations nues confondues. Il applique un abattement forfaitaire de 30 % censé couvrir les charges. Au-delà du seuil, le régime réel devient obligatoire, et la déclaration change de nature.
Le piège est arithmétique. Un bailleur qui possède deux studios loués 650 euros par mois encaisse 15 600 euros de loyers bruts. Il est donc hors micro, même si chaque logement pris seul paraît modeste. L'erreur fréquente consiste à raisonner logement par logement, ou à compter les loyers nets des frais de l'agence de gestion locative.
Le seuil se calcule sur le revenu brut encaissé, avant tout frais. Les provisions pour charges que vous refacturez au locataire ne s'y ajoutent pas, puisqu'elles ne sont pas un loyer. En revanche, un loyer de décembre payé en retard début janvier compte pour l'année où vous l'avez effectivement reçu.
Ce que le fisc recalcule dans ce cas
Quand l'administration fiscale constate le dépassement, elle bascule votre situation au réel. Sans déclaration 2044 déposée, elle n'a aucune charge à retenir. Le revenu foncier net imposable peut alors grimper au-dessus de ce que donnait l'abattement de 30 %.
À l'inverse, un bailleur sous le seuil peut choisir le réel, ce qui est souvent utile en cas de gros travaux ou d'intérêts d'emprunt élevés. Mais cette option se déclare, elle ne se présume pas : cocher la case du micro par défaut quand on avait intérêt au réel ne donne lieu à aucun rattrapage automatique en votre faveur.
Erreur n°2 : déclarer un meublé en revenus fonciers, ou l'inverse
La location meublée ne relève pas des revenus fonciers. Elle relève des bénéfices industriels et commerciaux (BIC), et se déclare sur la 2042-C-PRO, dans la rubrique des loueurs en meublé non professionnels. C'est une autre catégorie de revenu, un autre régime et un autre abattement.
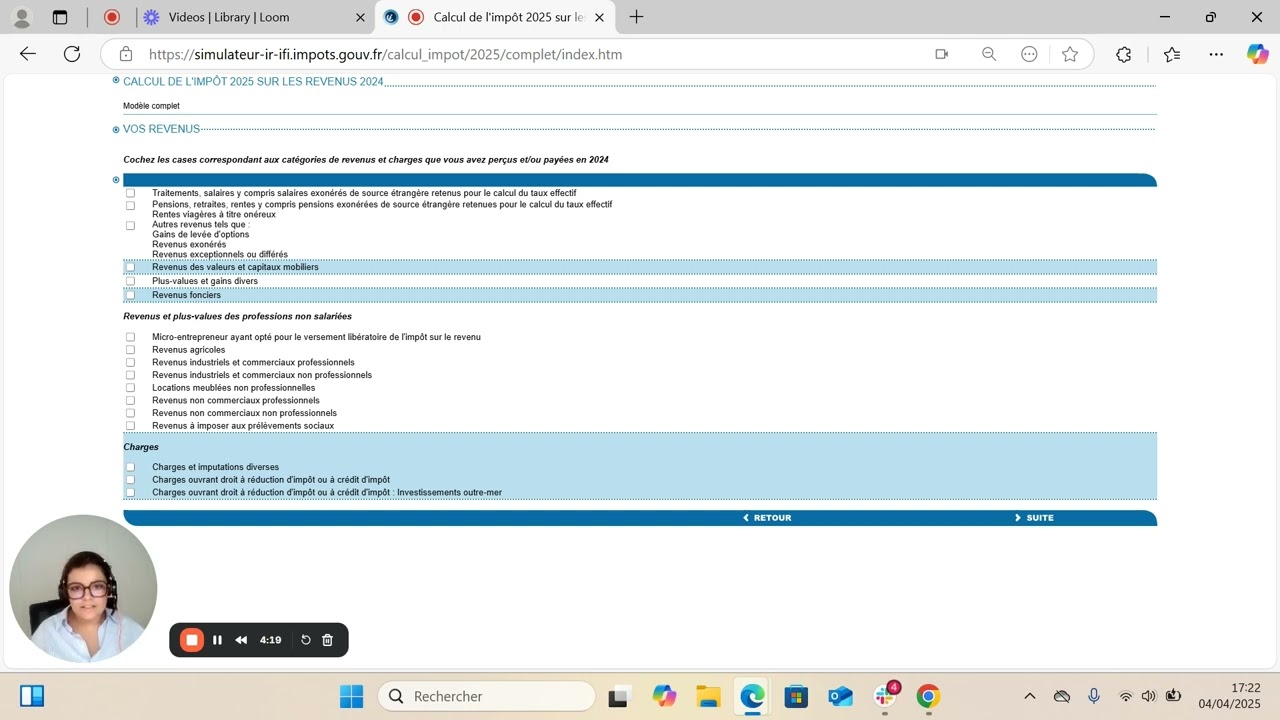
Pour les recettes de 2026, le seuil du micro-BIC est de 83 600 euros pour le meublé de longue durée et le meublé de tourisme classé, avec un abattement de 50 %. Le meublé de tourisme non classé tombe à 15 000 euros et 30 %. Mélanger ces cases avec celles de la location nue produit un calcul faux dans les deux sens.
- Location nue : revenus fonciers, micro-foncier ou réel, formulaire 2044 au réel.
- Location meublée : BIC, micro-BIC ou réel, déclaration 2042-C-PRO.
- Logement loué nu une partie de l'année puis meublé : deux déclarations distinctes, au prorata de chaque période.
L'erreur se voit vite lors d'un contrôle : un bail meublé, un inventaire du mobilier, une annonce qui parle d'un studio équipé. Si vous avez déclaré un meublé dans la case des loyers nus, la correction en ligne suffit tant que le service est ouvert. Pour l'arbitrage entre micro-BIC et réel, notre simulateur du régime LMNP fait le calcul sur vos propres chiffres.
Erreur n°3 : déduire des dépenses que la loi refuse
Au régime réel, le revenu foncier imposable est la différence entre les loyers encaissés et les charges justifiées. La liste des charges déductibles est précise : travaux de réparation et d'entretien, travaux d'amélioration, dont la rénovation énergétique, primes d'assurance, frais de gestion, intérêts d'emprunt, provisions de copropriété, certains impôts locaux.
Ce qui ne se déduit pas, en revanche, c'est la construction. Un agrandissement, une surélévation, la transformation d'un grenier en pièce habitable ou d'un local commercial en logement relèvent de travaux de construction ou de transformation. Ils augmentent la valeur du bien, et le fisc les écarte des charges.
La frontière n'est pas toujours évidente. Refaire une salle de bains existante est une amélioration. Créer une salle de bains là où il n'y en avait pas, en redistribuant les cloisons, peut basculer dans la transformation. Une facture unique qui mélange les deux oblige à ventiler, et c'est souvent là que naît l'erreur de déclaration.
Les dépenses qui partent dans la mauvaise année
Une charge se déduit l'année où elle est payée, pas l'année du devis ni celle de la fin du chantier. Autre confusion classique : les provisions de copropriété déduites en année N doivent être régularisées l'année suivante pour la part non déductible, comme les charges récupérables sur le locataire.
La taxe foncière est déductible, sauf la taxe d'enlèvement des ordures ménagères que vous refacturez au locataire. Déduire la taxe entière alors qu'une part est récupérée revient à déduire deux fois la même somme.
Erreur n°4 : imputer un déficit foncier au-delà de ce que la loi permet
Quand vos charges dépassent vos loyers, le régime réel produit un déficit foncier. Il s'impute sur votre revenu global dans la limite de 10 700 euros par an, et c'est là tout son intérêt fiscal : il réduit l'impôt sur l'ensemble de vos revenus, salaires compris.
Deux règles sont souvent ignorées. D'abord, les intérêts d'emprunt ne s'imputent que sur les revenus fonciers, jamais sur le revenu global : ils sont exclus des 10 700 euros. Ensuite, la fraction qui dépasse ce plafond ne se perd pas, elle se reporte pendant dix ans, mais uniquement sur vos futurs revenus fonciers.
La troisième condition coûte le plus cher. Le bien doit rester loué pendant les trois années qui suivent celle de l'imputation. Vendre ou reprendre le logement avant ce délai fait tomber l'avantage, et l'administration réintègre le déficit imputé sur votre revenu global de l'année concernée. La plus-value de vente se calcule ensuite à part, selon les règles que détaille notre article sur ce que le fisc prélève sur une vente immobilière.
Combien coûte une erreur découverte par le fisc
Une erreur de bonne foi entraîne l'impôt manquant, les prélèvements sociaux et l'intérêt de retard. Ce dernier est fixé par l'article 1727 du Code général des impôts à 0,20 % par mois, soit 2,4 % par an. Pour l'impôt sur le revenu, il court à partir du 1er juillet de l'année qui suit celle de l'imposition.
"J'ai pu bénéficier de 700 euros" : les erreurs de calcul sur votre taxe foncière peuvent vous coûter cher https://t.co/Ssn9Gnl3Ug
— franceinfo (@franceinfo) 13 octobre 2026
Les revenus fonciers supportent toujours des prélèvements sociaux de 17,2 %. Ce taux n'a pas suivi la hausse à 18,6 % décidée pour d'autres revenus du capital par la loi de financement de la sécurité sociale de 2026. Il s'ajoute donc à votre taux marginal d'imposition.
Un cas chiffré : deux mois de loyer oubliés
Soit un bailleur au régime réel, dans la tranche à 30 %, qui a omis 2 400 euros de loyers encaissés en 2023. Les droits éludés atteignent 720 euros d'impôt et 412,80 euros de prélèvements sociaux, soit 1 132,80 euros. C'est le montant de base, avant toute pénalité.
- Redressement notifié fin 2026 : l'intérêt de retard court de juillet 2024 à décembre 2026, soit 30 mois à 0,20 %, environ 68 euros.
- Correction spontanée avant tout contrôle : l'article 1727 réduit cet intérêt de 50 %, à condition de payer en même temps les droits dus.
- Manquement délibéré retenu : une majoration de 40 % s'ajoute, portée à 80 % en cas de manœuvres frauduleuses, soit 453 à 906 euros de plus.
Ces sanctions fiscales ne sont pas automatiques : l'administration doit prouver le manquement délibéré. Mais une erreur de déclaration répétée sur plusieurs impôts successifs rend cette preuve plus facile, et la sanction plus lourde pour le propriétaire.
L'écart entre les scénarios tient à l'intention. Un oubli ponctuel, corrigé de vous-même, reste un incident de gestion. La même somme dissimulée plusieurs années de suite, avec des relevés bancaires qui montrent les virements du locataire, change de catégorie et bascule vers la fraude fiscale.
Quel délai pour corriger, et jusqu'à quand le fisc peut revenir
Les délais ne sont pas symétriques, et c'est le point que la plupart des bailleurs connaissent mal. Vous disposez de fenêtres précises pour corriger ; l'administration fiscale dispose d'une période plus longue pour contrôler.
- Jusqu'au 30 novembre 2026 : correction en ligne de la déclaration des revenus de 2025, depuis votre espace particulier, si vous l'aviez déposée en ligne.
- À partir du 1er décembre 2026 : réclamation par la messagerie sécurisée, par courrier ou au guichet ; pour les revenus de 2023, elle reste possible jusqu'au 31 décembre 2026, et pour ceux de 2024 jusqu'au 31 décembre 2027.
- Droit de reprise de l'administration : jusqu'à la fin de la troisième année qui suit celle de l'imposition, soit le 31 décembre 2026 pour les revenus de 2023.
Ce délai de reprise, prévu par l'article L169 du Livre des procédures fiscales, passe à dix ans en cas d'activité occulte ou de comptes détenus à l'étranger non déclarés. Un loyer encaissé sur un compte étranger ouvert sans déclaration sort donc du cadre ordinaire des trois ans.
Comment corriger une erreur de déclaration en ligne
Le service de correction en ligne est ouvert depuis le 29 juillet 2026, après la réception de l'avis d'imposition. Il est réservé aux foyers qui ont déclaré sur le site impots.gouv.fr ou sur l'application mobile. Pour y accéder, connectez-vous à votre espace Finances publiques et cliquez sur la rubrique qui permet d'accéder à la correction en ligne.
La démarche consiste à modifier les montants dans les cases concernées : loyers bruts, charges, déficit, régime coché. Vous pouvez aussi modifier le formulaire 2044 annexé. Une fois la correction validée, un nouvel avis d'imposition est calculé et mis à disposition dans votre espace. La fiche de service-public.fr consacrée à la correction d'une déclaration d'impôt détaille les étapes.
Avant de modifier quoi que ce soit, relisez l'avis d'imposition ligne par ligne : il reprend chaque montant déclaré et permet d'estimer l'impôt supplémentaire ou le remboursement. Il est nécessaire de modifier aussi la déclaration 2044 si vous changez le montant des charges, sinon le revenu foncier net reste faux. Un propriétaire qui détient plusieurs biens immobiliers corrige chaque ligne du formulaire, bien par bien.
Certaines informations échappent à ce service : un changement de situation de famille, d'état civil ou d'adresse passe par la messagerie sécurisée. Si la correction fait baisser l'impôt, vous êtes remboursé ; si elle le fait monter, le complément s'ajoute au solde à payer.
Après le 30 novembre : la réclamation
Une fois le service fermé, la réclamation prend le relais. Elle doit mentionner votre nom, votre adresse, les références de l'avis d'imposition, le motif de la demande et les pièces justificatives : factures de travaux, tableau d'amortissement du prêt, relevé de charges du syndic.
La réclamation se fait en ligne dans la messagerie sécurisée, par courrier au service des impôts des particuliers, par téléphone au 0809 401 401 ou au guichet. Un expert-comptable ou un professionnel de la gestion locative peut la préparer, mais c'est toujours vous qui signez et qui répondez de la déclaration.
Comment éviter l'erreur l'an prochain
La plupart des redressements sur des revenus fonciers ne viennent pas d'une fraude, mais d'une déclaration faite de mémoire, en mai, à partir de relevés incomplets. Trois habitudes suffisent à réduire le risque.
- Tenir un tableau annuel par logement : loyers brut encaissés mois par mois, charges payées avec la date de paiement, charges refacturées au locataire.
- Classer les factures de travaux par nature (entretien, amélioration, construction) dès leur réception, pas au moment de déclarer.
- Vérifier le seuil de 15 000 euros chaque année dès décembre, surtout après l'achat d'un deuxième bien ou une hausse de loyer.
Le choix entre micro-foncier et régime réel mérite aussi un calcul annuel. Si vos charges réelles dépassent 30 % des loyers, le réel devient plus intéressant, et le calcul de rentabilité change avec lui. Notre comparatif du rendement net d'un investissement locatif montre à quel point la fiscalité pèse sur le résultat final.
La réglementation fiscale bouge aussi d'une déclaration à l'autre. Avant de déclarer, consultez les informations publiées par la Direction générale des Finances publiques sur le site impots.gouv.fr et sur le portail du service public : seuils, cases et notices y sont mis à jour chaque printemps. Un propriétaire bailleur qui confie son parc locatif à un comptable ou à un professionnel de l'immobilier garde la responsabilité de sa déclaration, et doit vérifier que les informations transmises sont correctement reportées. Une mauvaise case cochée pour un bien immobilier locatif suffit à fausser tout l'impôt, et cette mauvaise information se répète chaque année si personne ne la relit.
Enfin, déclarez chaque logement, même vacant quelques mois, et gardez les justificatifs pendant au moins la période de reprise. Les services fiscaux disposent des données bancaires et des déclarations des agences : un loyer versé par virement laisse une trace que le fisc sait croiser.
Peut-on vraiment corriger sans pénalité une déclaration de revenus fonciers ?
Une correction en ligne entraîne-t-elle un contrôle ?
Non. Corriger votre déclaration via le service en ligne ne déclenche pas de contrôle automatique. L'administration recalcule l'impôt et émet un nouvel avis. Si l'erreur jouait en faveur du fisc, vous êtes remboursé ; si elle jouait en votre faveur, le complément dû s'ajoute au solde.
Le droit à l'erreur protège-t-il tous les bailleurs ?
Il protège le contribuable de bonne foi qui régularise de lui-même avant tout contrôle. L'intérêt de retard est alors réduit de moitié. Il ne couvre pas un manquement délibéré, ni une dissimulation répétée de loyers, qui relève de la majoration de 40 % ou 80 %.
Faut-il corriger une erreur en sa faveur ?
Oui, et c'est l'intérêt d'y penser tôt. Une charge oubliée ou un déficit non reporté fait baisser l'impôt : vous pouvez corriger en ligne jusqu'au 30 novembre, puis par réclamation. L'administration ne rectifie jamais d'elle-même une erreur commise à votre détriment.