Combien emprunter avec un salaire de 3 000 euros ? Le calcul sur 15, 20 et 25 ans
9 min333 lectures
Assurance habitation, garanties et épargne de précaution : se protéger des coups durs du logement
Savoir comment choisir une bonne couverture pour les imprévus revient à croiser trois outils : une assurance habitation calée sur les risques réels du logement, une épargne disponible pour faire face aux franchises, et les garanties de personnes adaptées au besoin du foyer.


Trois vérifications avant de signer ou de renouveler :
- les risques propres à l'adresse (inondation, retrait-gonflement des argiles, vol) figurent bien dans les garanties, sans exclusion cachée ;
- la franchise et les plafonds restent supportables par l'épargne du foyer ;
- la valeur déclarée des biens correspond à ce que contient vraiment le logement.
Mis à jour en novembre 2026 : article réécrit, avec les franchises légales catastrophe naturelle, les délais de déclaration vérifiés sur service-public, un cas chiffré de fissures dues à la sécheresse et une partie sur l'épargne de précaution.
Sommaire
Comment évaluer ses besoins en couverture face aux risques du logement ?
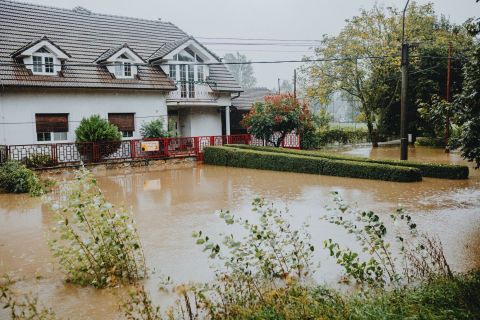
L'évaluation des besoins de couverture d'un logement part de son adresse, pas du catalogue de l'assureur. Une maison bâtie sur un sol argileux s'expose au retrait-gonflement des argiles et aux fissures en période de sécheresse ; un rez-de-chaussée en zone inondable craint d'abord la montée des eaux ; un appartement en ville, le vol et le dégât des eaux venu du voisin du dessus. Le site Géorisques de l'État permet de consulter, adresse par adresse, les risques naturels et technologiques recensés : c'est la première lecture à faire avant de comparer des devis.
L'état du bâti compte autant que la carte. Une installation électrique ancienne augmente le risque d'incendie, une toiture vieillissante celui des infiltrations, et un défaut d'entretien prouvé peut réduire l'indemnisation. La situation du foyer complète le tableau : des enfants en bas âge, un animal, une activité professionnelle exercée à domicile ou un logement vide une partie de l'année changent la nature des garanties utiles.
Un inventaire écrit finit cette étape. Il recense, pièce par pièce, le mobilier, l'électroménager, le matériel informatique, les bijoux et objets de valeur, avec factures ou photos datées. Ce document sert deux fois : il fixe le capital mobilier à déclarer au contrat, et il prouve l'existence des biens le jour où il faut chiffrer un dommage. Un foyer qui sous-estime ses biens s'expose à la règle proportionnelle : l'assureur réduit l'indemnité dans le rapport entre la valeur déclarée et la valeur réelle.
Quels sont les types de couverture disponibles pour un foyer ?
Les couvertures contre les imprévus d'un foyer se rangent en quatre familles, qui ne se remplacent pas l'une l'autre. L'assurance habitation protège le bâtiment, son contenu et la responsabilité civile des occupants. La garantie des accidents de la vie indemnise les dommages corporels subis dans la vie privée, chute dans l'escalier ou accident de bricolage compris, que la multirisque habitation ne couvre pas. L'assurance emprunteur prend en charge tout ou partie des échéances d'un prêt immobilier en cas de décès, d'invalidité ou d'arrêt de travail, selon les garanties choisies. Enfin, l'épargne de précaution règle tout ce qu'aucune assurance ne paie : franchises, délais d'indemnisation, petites pannes, perte temporaire de revenus.
| Outil | Ce qu'il couvre | Ce qu'il laisse de côté |
|---|---|---|
| Multirisque habitation | Incendie, dégât des eaux, vol, bris de glace, catastrophes naturelles, responsabilité civile | Franchises, exclusions du contrat, défaut d'entretien |
| Garantie des accidents de la vie | Dommages corporels de la vie privée au-delà d'un seuil d'invalidité fixé au contrat | Accidents du travail, accidents de la route déjà pris en charge par l'assurance auto |
| Assurance emprunteur | Échéances du crédit immobilier en cas de décès, invalidité ou arrêt de travail | Perte d'emploi, sauf garantie optionnelle souscrite à part |
| Épargne de précaution | Franchises, attente de l'indemnité, dépenses urgentes | Gros dommages, qui relèvent de l'assurance |
Une complémentaire santé complète ce socle pour les soins, et les travailleurs indépendants ajoutent une prévoyance professionnelle pour maintenir un revenu pendant un arrêt. Le bon assemblage dépend du statut, des dettes en cours et du patrimoine à protéger.
Quels conseils pour choisir une bonne assurance habitation ?
Une bonne assurance habitation se juge sur ses garanties et ses limites, bien plus que sur sa cotisation. Deux contrats affichent souvent les mêmes intitulés ; l'écart se cache dans les conditions générales et particulières : plafonds par objet, exclusions, vétusté, franchise. Protégez votre logement contre les imprévus en vérifiant, garantie par garantie, ce qui reste à votre charge après un dégât des eaux, un vol ou un incendie : c'est ce montant, et non le tarif annuel, qui mesure la qualité réelle de la protection.
Valeur à neuf ou valeur d'usage
La plupart des contrats indemnisent en valeur d'usage : le prix d'un bien équivalent, diminué d'un coefficient de vétusté. Un canapé de huit ans ou un ordinateur de quatre ans valent alors une fraction de leur prix de remplacement. L'option de rachat de vétusté, ou garantie valeur à neuf, réduit cet écart, souvent pendant un nombre d'années limité après l'achat. Pour un foyer dont le mobilier est récent ou coûteux, ce rachat pèse davantage sur l'indemnité qu'une petite différence de cotisation.
Plafonds, objets de valeur et matériel professionnel
Les bijoux, œuvres d'art et appareils électroniques font l'objet de plafonds spécifiques, parfois bas, et d'exigences de protection (serrure, coffre, alarme) dont l'absence prive de garantie en cas de vol. Le matériel d'une activité professionnelle exercée à domicile sort fréquemment du contrat habitation : un ordinateur de travail volé peut rester sans indemnité si l'assureur ne connaît pas l'activité. Le déclarer, ou souscrire une multirisque professionnelle, ferme cette faille.
Assistance et protection juridique
L'assistance prend le relais quand le logement devient inhabitable : relogement provisoire, gardiennage, mise en sécurité d'une porte fracturée. La protection juridique accompagne le foyer dans un conflit avec un voisin, un artisan ou l'assureur lui-même. Ces deux options valent surtout par leurs plafonds et leurs délais d'intervention, à lire avant de les juger utiles ou non.
Franchises catastrophe naturelle : un cas chiffré de fissures dues à la sécheresse
La franchise catastrophe naturelle est fixée par la loi, pas par l'assureur. Selon service-public, elle s'élève à 380 euros pour les biens d'habitation, et à 1 520 euros pour les dommages causés par un mouvement de terrain lié à la sécheresse ou à la réhydratation des sols. Ces montants s'appliquent à toute multirisque habitation, quel que soit le prix du contrat, à condition qu'un arrêté interministériel reconnaisse l'état de catastrophe naturelle pour la commune.
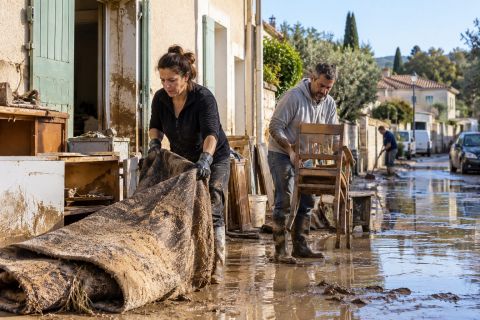
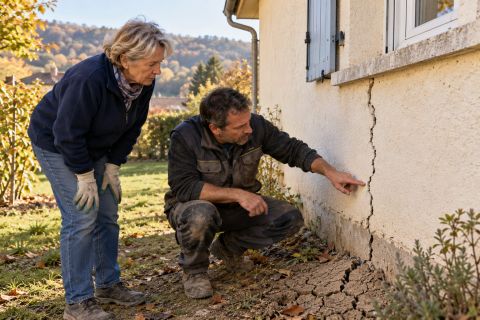
Prenons un exemple : une maison individuelle construite sur un sol argileux présente, après un épisode de sécheresse, des fissures sur deux façades. La commune obtient la reconnaissance de l'état de catastrophe naturelle par arrêté publié au Journal officiel. Le propriétaire dispose alors, d'après service-public, de 30 jours au plus tard après cette publication pour déclarer le dommage à son assureur. L'expert chiffre les réparations ; l'assureur verse une provision dans les 2 mois puis l'indemnisation complète dans les 3 mois qui suivent. Sur la facture finale, 1 520 euros restent à la charge du foyer, quelle que soit la qualité du contrat.
Ce cas montre pourquoi l'assurance seule ne suffit pas : la franchise légale, le délai d'attente avant la reconnaissance puis l'expertise, et parfois un relogement à avancer, demandent une réserve d'argent immédiatement disponible. Sans arrêté de catastrophe naturelle, les fissures liées au sol ne sont en principe pas indemnisées au titre de cette garantie, ce qui renforce le besoin d'épargne.
Déclarer vite : les délais qui conditionnent l'indemnisation
Un dommage déclaré trop tard peut perdre sa prise en charge. Le délai de déclaration figure au contrat, mais le Code des assurances (article L113-2) interdit de le fixer sous 5 jours ouvrés. Pour un vol, service-public indique un délai minimal de 2 jours ouvrés après en avoir eu connaissance, avec un dépôt de plainte, désormais possible entièrement en ligne pour un cambriolage. Pour une catastrophe naturelle, le délai court jusqu'à 30 jours après la publication de l'arrêté.
Une déclaration solide réunit des photos datées des dégâts, l'inventaire avec factures, le récépissé de plainte en cas de vol et, pour un dégât des eaux entre voisins, le constat amiable. Les espaces personnels des assureurs permettent de déposer ces pièces en ligne et de suivre le dossier. Conserver les biens endommagés jusqu'au passage de l'expert évite une contestation sur leur existence ou leur valeur.
Comment se préparer financièrement aux imprévus ?
La préparation financière aux imprévus repose sur un fonds d'urgence, distinct de l'épargne destinée aux projets. Beaucoup de conseillers retiennent un repère de trois à six mois de dépenses courantes, à moduler selon la stabilité du revenu : un salarié en CDI dans un foyer à deux revenus peut viser le bas de la fourchette, un indépendant ou un foyer à revenu unique plutôt le haut. Ce capital doit rester mobilisable sans attente et sans risque de perte en capital. Le montant nécessaire se calcule à partir du budget réel : loyer ou mensualité de prêt, charges, alimentation, transport, plus la franchise la plus élevée du contrat habitation, pour qu'un coup dur ne déséquilibre pas le plan financier du foyer.
Les livrets réglementés répondent à ce cahier des charges : Livret A, LDDS et, pour les foyers sous conditions de ressources, LEP. Leurs sommes se retirent à tout moment, sans frais de gestion ni impôt sur les intérêts. Un placement exposé aux marchés, comme une unité de compte d'assurance vie ou un portefeuille d'actions, ne convient pas à cette réserve : un rachat forcé au mauvais moment transforme un imprévu domestique en perte financière.
La constitution du fonds se fait par versement automatique mensuel, programmé le jour de la paie, plutôt qu'avec ce qui reste en fin de période. Une fois l'objectif atteint, les versements suivants vont vers des projets ou des placements de long terme. Après chaque dépense majeure prélevée sur la réserve, une stratégie simple consiste à la reconstituer en priorité avant d'investir ailleurs. Avant de placer l'épargne excédentaire sur un support dont le capital n'est pas garanti, consulter un conseiller en gestion de patrimoine ou le conseiller de sa banque permet de vérifier que la réserve d'urgence reste intacte et que l'horizon du placement colle à la situation du foyer.
Crédit immobilier, travaux et assurance décennale : les couvertures qu'on oublie
L'emprunteur d'un crédit immobilier porte un risque que l'assurance habitation ne voit pas : celui de ne plus pouvoir payer ses échéances. L'assurance emprunteur, exigée en pratique par la banque, couvre décès et invalidité, souvent l'arrêt de travail, rarement la perte d'emploi. Depuis la loi Lemoine de 2022, l'emprunteur peut changer d'assurance de prêt à tout moment, à garanties équivalentes ; comparer la quotité, les exclusions et les délais de carence peut améliorer la protection autant que le coût total.
Les travaux créent une autre zone de risque. Un artisan ou un constructeur doit souscrire une assurance de responsabilité civile décennale, qui couvre pendant dix ans après la réception les dommages compromettant la solidité de l'ouvrage. Demander l'attestation décennale avant de signer le devis, et vérifier qu'elle vise bien l'activité confiée, protège le propriétaire contre une entreprise disparue entre-temps. Pour une construction neuve, l'assurance dommages-ouvrage, obligatoire pour le maître d'ouvrage, finance les réparations sans attendre qu'un tribunal désigne le responsable.
Comment comparer les différentes assurances et faire évoluer son contrat ?
La comparaison d'assurances habitation se fait à garanties égales : même capital mobilier, même franchise, mêmes options. Un tableau maison, rempli à partir des conditions particulières de chaque devis, aligne plafonds, vétusté, exclusions et assistance ; le tarif ne se lit qu'en dernier. Un courtier en assurances ou un conseiller indépendant aide à faire ce travail quand le patrimoine est important, que la maison cumule plusieurs risques ou qu'un litige sur un ancien dommage pèse sur le dossier.
Changer d'assurance reste simple : après la première année de contrat, service-public rappelle que l'assuré peut résilier son assurance habitation à tout moment, sans pénalité. Pour le locataire, dont l'assurance risques locatifs est obligatoire, c'est le nouvel assureur qui effectue la démarche de résiliation ; la loi Hamon ne prévoit pas ce mécanisme pour le copropriétaire occupant, qui résilie lui-même. Un déménagement, une extension, des panneaux solaires, une piscine ou l'arrivée d'un enfant sont autant d'occasions de revoir le contrat. Les comparaisons entre assureurs, la responsabilité du locataire ou l'assurance de prêt font l'objet d'autres articles dans la rubrique assurances.
Une couverture des imprévus réussie ne se mesure donc ni à la cotisation la plus basse ni au nombre d'options : elle tient à l'accord entre les risques de l'adresse, le contenu réel du logement, la réserve d'épargne du foyer et les garanties de personnes adaptées à sa vie.