Acheter un appartement neuf en 2027 : taux, PTZ et RE2020, ce qui change pour vous
5 min
Acheter un appartement neuf en 2027 : taux, PTZ et RE2020, ce qui change pour vous
Acheter un appartement neuf en 2027 coûte-t-il plus cher qu'en 2026 ? Les taux remontent, mais le PTZ reste ouvert à tout le neuf. Les normes, elles, rendent les logements encore plus sobres. Voici ce qui change, et ce qui se discute encore au Parlement.
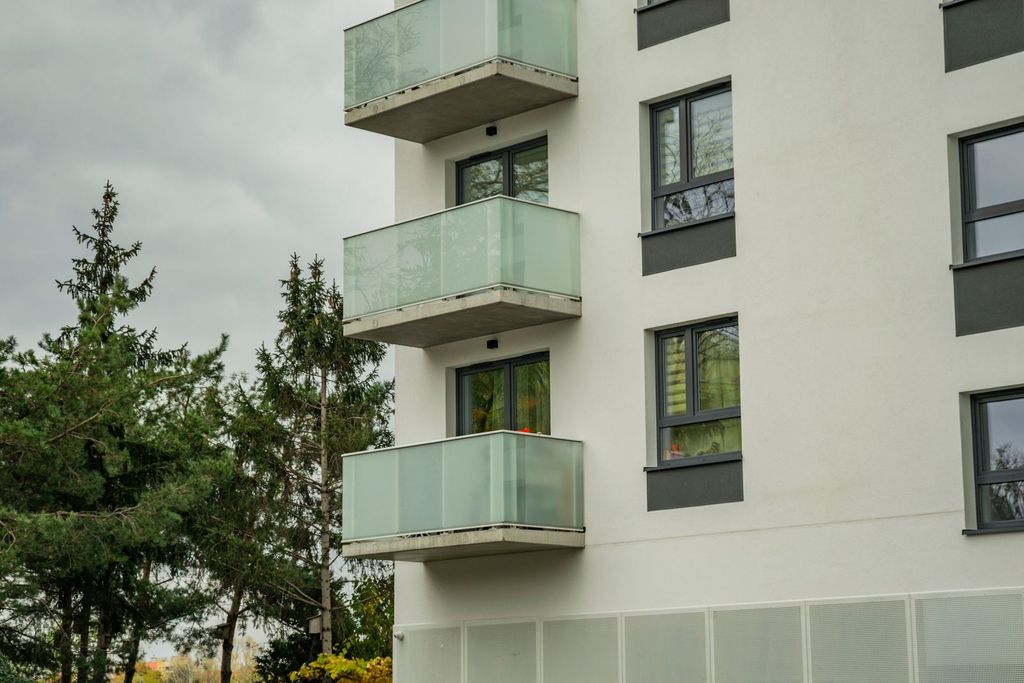
Illustration générée par IA
Le logement neuf vit une année charnière. Les acheteurs surveillent leur mensualité de près. Les règles de construction montent encore d'un cran. Faut-il attendre ou se lancer ? Sur le marché de l'immobilier neuf, la bonne décision tient d'abord à la préparation du dossier.
La plupart des appartements neufs se vendent en VEFA, la vente en l'état futur d'achèvement. Vous achetez sur plan et vous payez par étapes, au rythme du chantier. Les clés arrivent une fois le bâtiment terminé.
Sommaire
Taux de crédit : à quoi s'attendre en 2027 ?
En novembre 2026, les taux de crédit immobilier repartent à la hausse. Les courtiers Pretto et CAFPI relèvent environ 3,6 à 3,8 % sur 20 ans. Sur 25 ans, les ménages aux revenus modestes dépassent souvent 4 %.
Et pour 2027 ? Aucune prévision ne fait consensus. Mieux vaut raisonner avec les taux du jour qu'avec des promesses.
Le taux d'usure fixe le plafond légal d'un crédit, assurance comprise. La Banque de France le place à 5,40 % pour les prêts de 20 ans et plus. Sa prochaine révision tombe le 1er janvier 2027.
Quels leviers gardez-vous en main ?
- Comparer les offres : quelques dixièmes de point d'écart pèsent lourd sur 20 ans.
- Soigner l'apport : il rassure la banque et réduit la somme à emprunter.
- Négocier l'assurance emprunteur : la loi permet d'en changer à tout moment, sans frais.
Quelles aides pour acheter un logement neuf ?
Le PTZ, un prêt sans intérêts pour une première résidence principale
Le PTZ, ou prêt à taux zéro, finance une partie de l'achat sans aucun intérêt. Depuis avril 2025, il couvre tous les logements neufs, appartements compris, dans toutes les zones. Il reste soumis à des plafonds de ressources.
Autre condition : ne pas avoir été propriétaire de sa résidence principale dans les deux ans qui précèdent. Les plafonds varient selon la zone et la taille du foyer.
Le dispositif court jusqu'au 31 décembre 2027. Le projet de loi de finances 2027 prévoit un « PTZ parentalité ». Un amendement propose aussi de le prolonger jusqu'en 2030. Rien n'est encore voté.
TVA réduite et frais de notaire allégés
La TVA, la taxe sur la valeur ajoutée, s'applique au prix d'un logement neuf. Elle descend à 5,5 % au lieu de 20 % dans certains quartiers prioritaires. Il s'agit des zones ANRU et des QPV, sous conditions de ressources.
Les frais de notaire jouent aussi en faveur du neuf. Ils tombent à environ 2 à 3 % du prix. Ces frais sont surtout des taxes reversées à l'État et aux collectivités.
Un coup de pouce familial et un statut pour les investisseurs
Vos parents veulent vous aider ? Un don familial pour un logement neuf complète l'apport, sous conditions. Attention au calendrier : l'exonération vise les dons versés jusqu'au 31 décembre 2026. Les fonds servent ensuite à l'achat dans les six mois. Pour un achat en 2027, le don se prépare donc dès maintenant. Aucune prolongation n'est votée à ce jour.
💰 Le budget 2027, en cours d'examen, pourrait alléger les contraintes fiscales pour les propriétaires bailleurs. ➡️ 👉 https://t.co/gLwXPQ5YKi pic.twitter.com/3pymQpR7Ov
— Les Echos (@LesEchos) 14 novembre 2026
Pour les investisseurs, le statut du bailleur privé, dit dispositif Jeanbrun, prend le relais. Il vise les achats réalisés entre le 21 février 2026 et le 31 décembre 2028. Il repose sur l'amortissement : chaque année, une fraction du prix vient réduire les loyers imposables. Dans le neuf, la loi de finances 2026 fixe ce taux à 3,5 %, 4,5 % ou 5,5 %. Il dépend du niveau de loyer : intermédiaire, social ou très social. En contrepartie, le logement est loué au moins neuf ans.
RE2020 et chauffage bas carbone : des logements plus sobres
La RE2020 est la réglementation environnementale des constructions neuves. Elle vise trois objectifs simples : moins de chauffage, moins de carbone, plus de confort l'été.
Un décret de septembre 2026 va plus loin pour les permis de 2027. Chauffage et eau chaude doivent alors utiliser une énergie bas carbone. Pompe à chaleur ou réseau de chaleur deviennent la norme. Un nouveau palier de la RE2020 vise ensuite les permis déposés dès le 1er janvier 2028.
Ces règles pèsent directement sur votre budget. Les factures d'énergie restent contenues. Un logement neuf échappe aussi au calendrier des passoires thermiques. La location des logements classés G est interdite depuis 2025, celle des F suit en 2028.
Pour l'accessibilité, les logements neufs suivent les règles PMR, pensées pour les personnes à mobilité réduite. Depuis la loi ELAN, 20 % des logements d'un immeuble neuf sont accessibles dès la livraison. Les 80 % restants sont dits évolutifs : des travaux simples suffisent à les adapter. Portes plus larges, circulations dégagées, salle d'eau adaptable : un vrai atout pour vieillir chez soi.
Acheter sur plan en 2027 : nos conseils avant de signer
Le marché reste plus calme qu'il y a quelques années. La baisse de la demande immobilière mesurée en un an le confirme. Ce calme laisse souvent plus de temps pour comparer les programmes.
Vous achetez à deux ? Vérifiez d'abord votre régime matrimonial, qui décide à qui revient le logement.
Le neuf bénéficie de trois garanties. La garantie de parfait achèvement couvre tous les défauts signalés pendant un an. La garantie biennale protège les équipements, comme les volets ou la robinetterie, pendant deux ans. La garantie décennale couvre pendant dix ans les dommages graves au bâti.
Le jour de la livraison compte double. Comment l'aborder ?
- Venir équipé : un mètre, une lampe, un niveau et le plan de vente.
- Tout tester : prises, robinets, volets, chauffage et ventilation.
- Noter chaque défaut sur le procès-verbal, photo à l'appui, avant de signer.
En VEFA, c'est le vendeur, et non le constructeur, qui doit lever les réserves. Une réserve écrite l'oblige à faire réparer. Une prise muette le jour J ne se réveille pas seule le lendemain. Une livraison sans réserves se prépare donc avec soin.
Et vous, quel est votre calendrier ? En Île-de-France, autour de Lyon ou en Normandie, le bon moment dépend surtout de votre dossier. Un apport solide et un taux bien négocié valent plus qu'un pari sur 2027.