Sausheim inaugure 17 logements sociaux bioclimatiques rue des Pensées : qui peut y louer ?
9 min175 lectures
Assurance habitation : sept erreurs qui coûtent cher le jour du sinistre
Une assurance habitation se juge au moment du sinistre, pas à la souscription. Évitez les erreurs coûteuses en assurance habitation sur trois points qui décident de chaque garantie : la valeur déclarée du mobilier, les exclusions liées au risque et le délai de déclaration, au minimum de 5 jours ouvrés. Chaque erreur se paie en indemnité perdue.

Par Cyril K.
Publié le · Mis à jour le

Mis à jour en octobre 2026 : délais légaux de déclaration et franchises catastrophe naturelle vérifiés sur service-public.gouv.fr, cas chiffré de sous-assurance, règles de résiliation et renvoi vers un professionnel ajoutés.
Trois chiffres à connaître avant de signer
- 5 jours ouvrés
- délai minimal pour déclarer un dégât des eaux ou un incendie ; 2 jours ouvrés pour un vol.
- 380 €
- franchise légale d'une catastrophe naturelle sur une habitation, 1 520 € pour un sinistre lié à la sécheresse des sols argileux.
- 1 an
- durée après laquelle le contrat se résilie à tout moment, avec effet un mois après la demande.
Sommaire
Comparer les offres sur le prix seul
Le prix d'une assurance habitation ne dit presque rien de la protection achetée. Deux contrats multirisques habitation (MRH) au même tarif peuvent afficher des plafonds d'indemnisation du mobilier, des franchises et des exclusions très différents. Un devis se lit donc ligne à ligne : plafond par pièce ou global, franchise générale et franchises spécifiques (vol, bris de glace, dégât des eaux), mode de remboursement en valeur à neuf ou vétusté déduite.
Un site comparateur aide à repérer les écarts de garanties à budget égal, à condition de regarder au-delà de la prime annuelle. Pour trouver la meilleure assurance habitation pour vous, la grille utile compare les mêmes garanties, avec les mêmes plafonds et la même franchise, d'une compagnie d'assurance à l'autre. Les avis clients publiés sur la gestion des sinistres complètent cette lecture : une offre bon marché perd son intérêt si l'assureur met des mois à indemniser ou multiplie les demandes de pièces. Demander par mail le tableau des garanties et des plafonds de chaque offre permet ensuite de les comparer à besoin égal, garantie par garantie.
Le contrat le moins cher reste un choix défendable pour un studio meublé avec peu d'objets de valeur. Il devient une erreur dès que le logement contient un mobilier important, une cave, une dépendance ou un équipement professionnel, car ces éléments sortent souvent de la garantie de base.
L'achat immobilier crée un moment à risque. La banque qui accorde un crédit immobilier réclame en général une attestation d'assurance habitation avant le déblocage des fonds, et l'acheteur pressé signe la première offre venue pour tenir la date chez le notaire. Le crédit court sur vingt ans, le contrat d'habitation se renégocie chaque année : prendre le temps de souscrire un contrat adapté au logement acheté, quitte à en changer après la première année, évite de rester des années avec une couverture mal taillée. Les points à régler avant la signature sont détaillés dans les étapes pour assurer un logement après un achat.
Sous-estimer la valeur du mobilier assuré
La sous-estimation du capital mobilier est l'erreur la plus fréquente, et la plus chère. Beaucoup de contrats demandent d'estimer la valeur totale du contenu du logement : meubles, électroménager, vêtements, matériel informatique, bijoux. Un capital déclaré trop bas fait baisser la cotisation, mais l'assureur peut ensuite appliquer la règle proportionnelle de capitaux prévue par l'article L121-5 du Code des assurances.
Un cas chiffré de sous-assurance
Prenons un ménage qui assure son mobilier pour 20 000 € alors que sa valeur réelle atteint 40 000 €. Un dégât des eaux détruit pour 10 000 € de meubles. Si le contrat applique la règle proportionnelle, l'indemnité devient 10 000 × 20 000 / 40 000, soit 5 000 €, avant déduction de la franchise. Le ménage a économisé quelques euros par mois et perd la moitié de son remboursement.
Certains contrats évaluent le mobilier au nombre de pièces et renoncent à cette règle : la clause se lit dans les conditions générales. Pour estimer juste, la méthode la plus utile reste un inventaire pièce par pièce, avec photos, factures d'achat et numéros de série des appareils, mis à jour à chaque achat important. Les objets de valeur (bijoux, œuvres, instruments) relèvent souvent d'un plafond distinct, à déclarer à part.
Laisser de côté les exclusions et les conditions de garantie
Les exclusions d'un contrat d'assurance habitation définissent ce que l'assureur ne paie jamais, quelle que soit la garantie souscrite. Les plus courantes visent l'usure normale, le défaut d'entretien, les dommages intentionnels et les infiltrations lentes. D'autres, plus piégeuses, portent sur le vol sans effraction, les dépendances non closes ou les objets laissés dans une voiture.
Les conditions de garantie posent un second filtre. Une garantie vol peut exiger une serrure trois points, des volets fermés en cas d'absence ou un délai maximal d'inoccupation du logement. Une garantie gel peut imposer de couper l'eau dans une résidence secondaire inoccupée l'hiver. Si la condition n'est pas remplie, la prise en charge tombe, même quand le sinistre entre dans la garantie.
Les risques climatiques méritent une lecture attentive dans les zones exposées. Pour un incendie de forêt, l'article L122-8 du Code des assurances autorise une franchise supplémentaire de 5 000 € au plus quand l'assuré n'a pas respecté ses obligations légales de débroussaillement. Le détail des garanties à vérifier en cas de feu figure dans les garanties incendie et leurs plafonds d'indemnisation.
Déclarer un sinistre trop tard ou de façon incomplète
Le délai de déclaration d'un sinistre est fixé par le contrat, sans pouvoir descendre sous le minimum légal de l'article L113-2 du Code des assurances. Une déclaration tardive peut entraîner la déchéance de garantie si le retard a causé un préjudice à l'assureur et si le contrat le prévoit. Le tableau compare les délais légaux selon l'événement.
| Événement | Délai minimal de déclaration | Point d'attention |
|---|---|---|
| Vol, cambriolage | 2 jours ouvrés | dépôt de plainte joint au dossier |
| Dégât des eaux, incendie, bris de glace | 5 jours ouvrés | constat amiable avec le voisin pour un dégât des eaux |
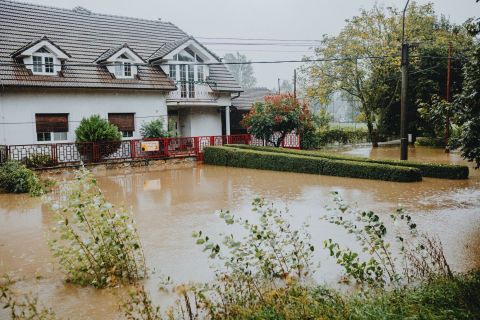
| Catastrophe naturelle | 30 jours après l'arrêté publié au Journal officiel | franchise légale de 380 €, 1 520 € pour la sécheresse |
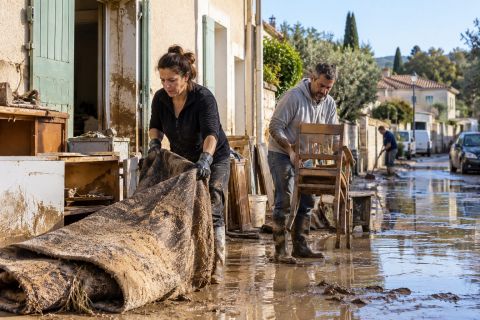
Pour une catastrophe naturelle, service-public.gouv.fr précise que l'assureur verse une provision dans les 2 mois et l'indemnisation complète dans les 3 mois suivant la remise de l'état estimatif des dommages ou la publication de l'arrêté (fiche F3076, vérifiée le 10 avril 2026). Un dossier complet accélère le règlement : photos des dommages, factures, devis de réparation, liste chiffrée des objets touchés. Ne rien jeter avant le passage de l'expert, sauf ce qui présente un danger. Face à une fuite d'eau, couper l'arrivée d'eau en quelques minutes et prévenir le syndic ou le voisin du dessous limite les dégâts : l'assureur peut reprocher à l'occupant de ne pas avoir agi de façon rapide pour contenir le dommage.
Oublier de déclarer un changement de situation
Un contrat d'assurance habitation repose sur la déclaration du risque faite à la souscription : surface, nombre de pièces, qualité d'occupant (locataire, propriétaire occupant ou non occupant), présence d'une piscine, d'une véranda ou d'une activité professionnelle. Toute modification en cours de contrat se signale à l'assureur, qui ajuste la prime.
La sanction d'une déclaration inexacte dépend de la bonne foi. Une fausse déclaration intentionnelle rend le contrat nul (article L113-8 du Code des assurances) et l'assureur garde les cotisations. Une omission de bonne foi découverte après un sinistre entraîne une réduction de l'indemnité en proportion de la prime qui aurait été due (article L113-9). Une pièce aménagée dans les combles, des travaux d'agrandissement ou un local transformé en bureau suffisent à créer cet écart. Un logement qui devient une location saisonnière ou un bien partagé en colocation change aussi le risque à assurer : l'assureur doit le savoir avant le sinistre, pas après.
Le statut d'occupant compte aussi. Le locataire doit être assuré au moins pour les risques locatifs (incendie, explosion, dégât des eaux) et remettre son attestation à la remise des clés puis chaque année à la demande du bailleur ; à défaut, le propriétaire peut souscrire pour son compte et récupérer la prime majorée de 10 % au plus. Le bailleur, lui, couvre le logement vide ou loué avec une assurance propriétaire non occupant (PNO).
Ce que les assurés demandent sur les pièges de souscription
Quelles garanties sont essentielles en assurance habitation ?
La responsabilité civile vie privée, la garantie incendie, le dégât des eaux et la catastrophe naturelle forment le socle d'un contrat multirisque habitation. Le vol, le bris de glace et la protection juridique viennent ensuite selon le logement : un rez-de-chaussée gagne à renforcer le vol, une maison avec véranda à vérifier le bris de glace.
Comment réduire le coût de l'assurance habitation sans perdre en couverture ?
La cotisation baisse en relevant la franchise, en supprimant une garantie en double (assistance déjà incluse dans une carte bancaire, responsabilité civile scolaire déjà prise ailleurs) ou en regroupant auto et habitation chez la même compagnie. Baisser le capital mobilier sous sa valeur réelle reste la mauvaise piste, pour la raison chiffrée plus haut.
Faut-il passer par un professionnel pour choisir son contrat ?
Un courtier en assurances, inscrit à l'Orias et chargé de comparer plusieurs compagnies, apporte un vrai gain quand le logement sort de l'ordinaire : maison ancienne en zone d'argiles, collection d'objets de valeur, activité exercée à domicile ou location saisonnière. En cas de litige sur une indemnisation, le service réclamations de l'assureur puis le médiateur de l'assurance restent les recours à connaître avant tout procès.
Résilier au mauvais moment et se retrouver sans couverture
La résiliation d'une assurance habitation obéit à des règles qui protègent l'assuré, mais une erreur de calendrier peut laisser le logement sans couverture. Depuis la loi Hamon de 2014, un contrat se résilie à tout moment après sa première année, sans frais ni pénalité ; la résiliation prend effet un mois après la réception de la demande par l'assureur, et la part de cotisation non courue est remboursée.
Le locataire ne fait pas lui-même la démarche : il souscrit d'abord un nouveau contrat, et c'est le nouvel assureur qui résilie l'ancien, ce qui évite toute période sans assurance (service-public.gouv.fr, résiliation de l'assurance habitation). Le copropriétaire occupant, lui, envoie sa demande, et les trois voies possibles sont détaillées dans les portes de sortie d'un contrat d'habitation. Depuis le 1er juin 2023, un contrat souscrit en ligne, ou proposé en ligne par l'assureur, se résilie aussi en ligne, même s'il a été signé en agence.
Un déménagement ouvre un autre droit : la demande part dans les trois mois suivant l'événement, avec effet un mois après réception. L'erreur classique consiste à résilier l'ancien logement avant d'avoir assuré le nouveau, alors que la responsabilité de l'occupant court dès la remise des clés.
Ignorer les franchises et les plafonds par garantie
La franchise est la somme qui reste à la charge de l'assuré sur chaque sinistre ; le plafond est le montant maximal versé par garantie. Une franchise contractuelle élevée réduit la prime, mais elle rend inutiles les petits sinistres, qui sont les plus nombreux : une vitre brisée ou une fuite sous évier coûtent souvent moins que la franchise. Une franchise basse se justifie pour un logement exposé, une franchise haute pour un assuré qui accepte de payer les petits dommages.
Les plafonds par catégorie méritent la même attention. Un contrat peut couvrir le mobilier à hauteur du capital déclaré, mais limiter les objets de valeur à une fraction de ce capital, les espèces à quelques centaines d'euros et le matériel informatique selon son ancienneté. Le remboursement en valeur à neuf, souvent limité aux appareils de moins de deux ou trois ans, change aussi le résultat : en vétusté déduite, un téléviseur de cinq ans ne vaut presque plus rien.
Le dernier piège concerne la franchise légale des catastrophes naturelles, fixée par la loi et non négociable : 380 € pour une habitation et 1 520 € pour les dommages liés au retrait-gonflement des argiles. Aucune option du contrat ne la supprime. Côté responsabilité civile, un dommage causé à un tiers se déclare lui aussi dans le délai prévu au contrat.
Relire son contrat chaque année avant l'échéance
Un contrat d'assurance habitation signé il y a cinq ans ne correspond plus forcément au logement ni au foyer d'aujourd'hui. L'avis d'échéance annuel est le bon moment pour relire trois éléments : le capital mobilier déclaré, la liste des garanties actives et le montant des franchises. Une hausse de cotisation sans changement de garanties justifie de demander un nouveau devis à la concurrence, puisque la résiliation reste possible à tout moment au-delà d'un an.
Cette relecture prend une demi-heure et se prépare avec l'inventaire du mobilier, les factures des achats récents et l'attestation de l'année précédente. Elle évite de découvrir, le jour d'un sinistre, qu'une garantie a disparu au renouvellement ou qu'un plafond n'a pas suivi l'achat d'un équipement coûteux. L'espace client en ligne de la plupart des assureurs donne accès aux conditions particulières à jour, document qui fait foi en cas de désaccord.
La prescription d'une action contre l'assureur est de deux ans à compter de l'événement qui y donne naissance (article L114-1 du Code des assurances) : une contestation d'indemnisation ne s'éternise donc pas. Garder une trace écrite de chaque échange avec la compagnie, courrier ou message dans l'espace client, reste la meilleure protection en cas de désaccord.