PLF 2027 : la rénovation énergétique pénalise-t-elle d'abord les ménages modestes ?
4 min
Hérault inondé : 190 mm en une nuit près de Montpellier, les 5 réflexes pour un logement sinistré
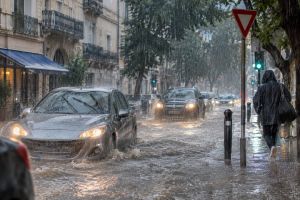
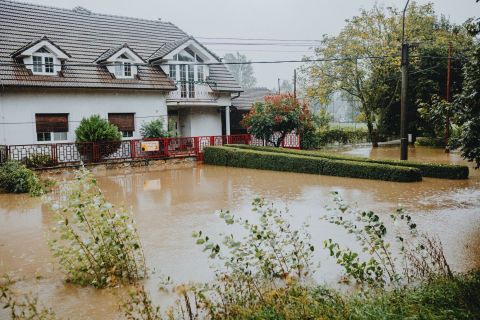
Près de 190 mm d'eau sont tombés dans la nuit du 14 au 15 novembre sur l'aéroport de Montpellier, selon Météo-France. Inondation dans l'Hérault, logement noyé jusque dans le Gard : rues et caves ont pris l'eau. Photos, assureur, arrêté de catastrophe naturelle : voici l'ordre des démarches.

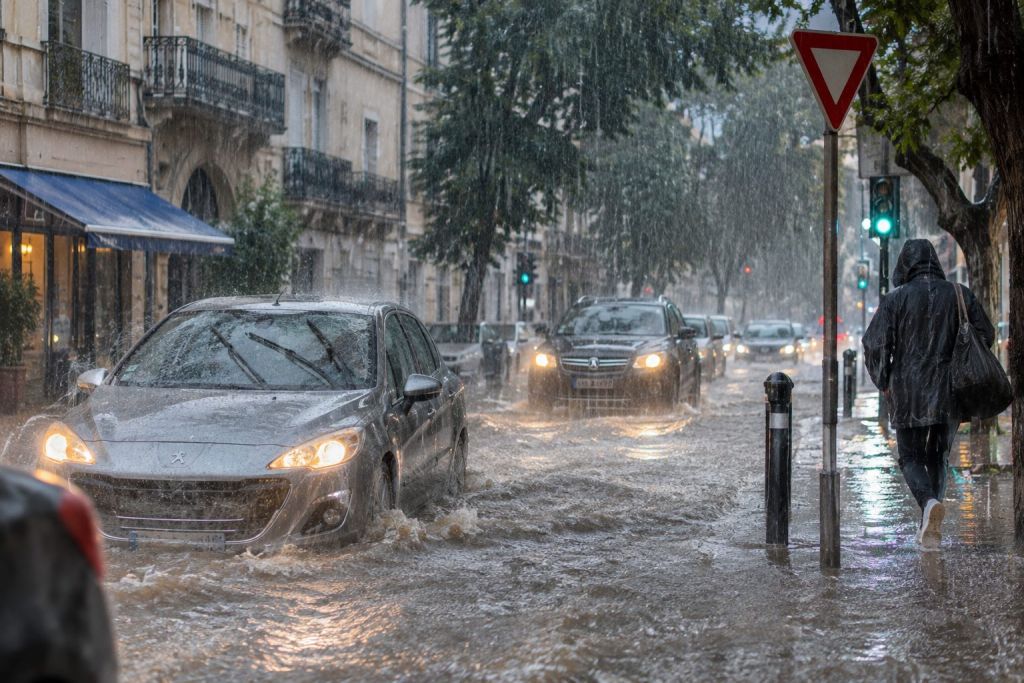
Illustration générée par IA
Deuxième alerte en dix jours. Le 5 novembre, l'aéroport de Montpellier avait déjà reçu plus de 120 mm, le Lez était sorti de son lit devant l'Hôtel de Région et l'A709 avait été noyée près de Saint-Jean-de-Védas, comme le parking du cinéma d'Agde. Les sols de l'Hérault n'avaient pas séché quand le nouvel épisode méditerranéen est arrivé.
Sommaire
Une nuit de pluie extrême entre Lattes et le Grau-du-Roi
L'épisode du 14 novembre a frappé l'Hérault fort et vite. Météo-France a relevé 153 mm en trois heures à Montpellier-Fréjorgues, dont 89 mm en une seule heure. La vigilance orange pluie-inondation, déclenchée à 20 heures pour l'Hérault, le Gard et les Bouches-du-Rhône, a été levée à 4 heures dans les deux premiers départements.
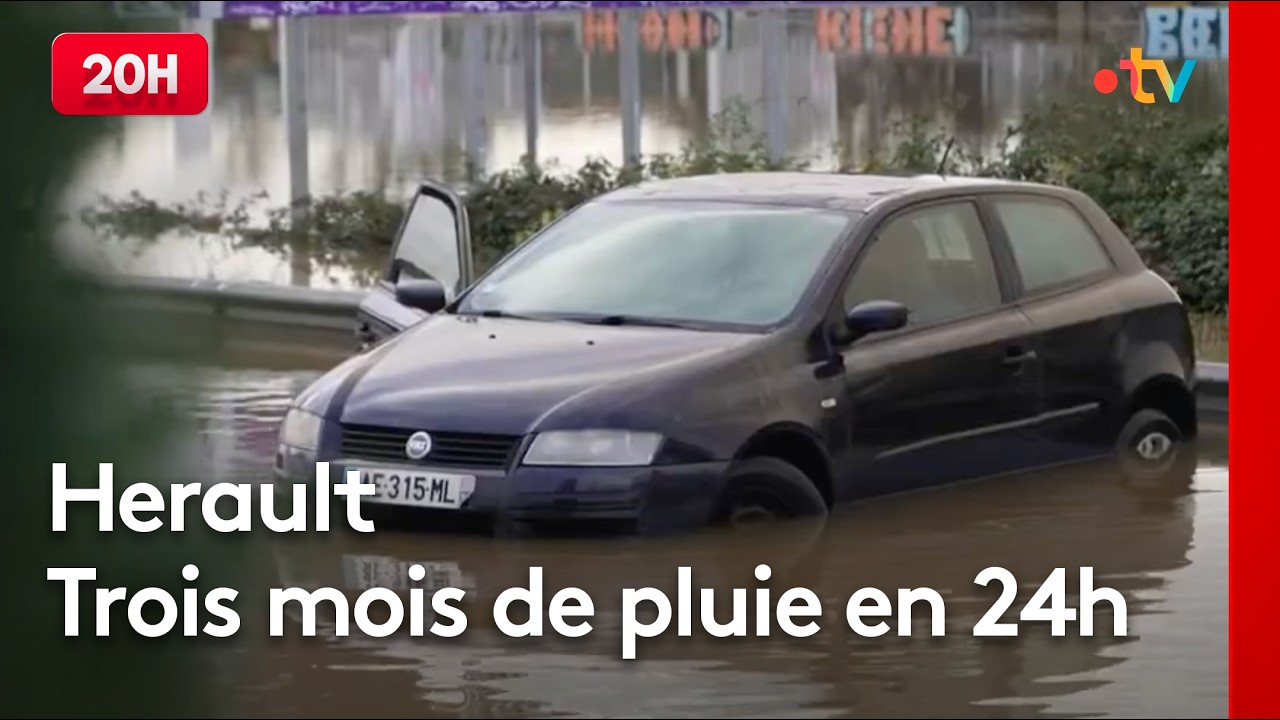
Trop tard pour les routes. Entre Lattes et le Grau-du-Roi, de nombreux axes ont été coupés pendant la nuit. Vers 5 heures du matin, des voitures étaient immergées et certains conducteurs ont attendu les secours sur le toit de leur véhicule. Le reste de la zone en vigilance a reçu, d'après Météo-France, des cumuls plus modestes.
La levée de l'alerte ne signe pas la fin du risque : sur un sol saturé, la moindre averse ruisselle. À Lunel, la commune garde en mémoire les 200 mm tombés en quatre heures le 20 octobre.
Votre logement a pris l'eau : les premiers gestes
Un logement inondé se traite dans un ordre précis. La sécurité passe avant le constat, le constat avant le nettoyage.
- Couper le courant au tableau, pieds au sec, puis le gaz. Ne rien rebrancher avant le passage d'un électricien.
- Photographier tout avant de jeter : hauteur d'eau sur les murs, meubles, appareils, contenu de la cave. Gardez les factures et, si possible, les objets abîmés.
- Aérer et pomper sans attendre l'expert : l'assureur attend de vous que vous limitiez les dégâts.
- Noter la liste des biens touchés, pièce par pièce, avec leur date d'achat.
Une cave noyée sous 40 cm d'eau, un congélateur hors service, un parquet gondolé : chaque ligne de cet inventaire pèsera dans l'indemnisation.
Déclarer le sinistre : quels délais pour l'assurance habitation ?
Un sinistré de l'Hérault surveille deux échéances. La première court dès maintenant : votre contrat multirisque habitation fixe le délai de déclaration d'un sinistre, et le Code des assurances interdit qu'il soit inférieur à 5 jours ouvrés. Prévenez l'assureur au plus vite, par écrit, avec vos photos.
"Je me retrouve piégée", "catastrophique": les habitants de l'Hérault surpris par la montée des eaux avec les intempérieshttps://t.co/JbjZaPzpB2
— BFM (@BFMTV) 15 novembre 2026
Le second dépend de l'État. Une inondation n'est prise en charge au titre de la garantie catastrophe naturelle qu'après un arrêté interministériel publié au Journal officiel. La commune dépose la demande, en général dans les 24 mois qui suivent l'événement ; demandez à la mairie si elle l'a fait. Une fois l'arrêté paru, vous disposez de 30 jours au plus pour déclarer vos dommages, selon la fiche officielle sur l'indemnisation des catastrophes naturelles.
Cette garantie est incluse d'office dans tout contrat qui couvre les dommages aux biens. L'assureur doit verser une provision dans les 2 mois suivant la remise de l'état des pertes ou la parution de l'arrêté, puis indemniser sous 3 mois. Une franchise légale de 380 euros reste à votre charge pour une habitation. Les cinq étapes d'une indemnisation en catastrophe naturelle détaillent la suite, de l'expertise au chèque.
Relogement, voiture, locataire : qui paie quoi ?
Si la résidence principale devient inhabitable, les frais d'hébergement temporaire peuvent entrer dans l'indemnisation, en vertu du Code des assurances. La perte de jouissance, elle, n'est pas couverte. Avant de réserver un hôtel, faites valider la prise en charge par écrit.
Le locataire déclare à son propre assureur ses meubles et objets ; le propriétaire déclare les murs, sols et équipements fixes. La voiture noyée dans un parking de l'Hérault relève de l'assurance auto, et seulement si le contrat comprend une garantie dommages, au-delà de la simple responsabilité civile. Pour un appartement loué, un mot au bailleur le jour même évite les malentendus sur l'état des lieux.
Les sinistrés des Pyrénées-Orientales ont connu le même parcours : les crues des Pyrénées-Orientales et le délai de 30 jours montrent où les dossiers se bloquent le plus souvent.
Zone inondable : vérifier le plan de prévention de votre commune
Dans l'Hérault, de nombreuses communes du littoral et des bassins du Lez, de la Mosson ou du Vidourle sont couvertes par un plan de prévention des risques d'inondation. Ce PPRI classe les terrains en zone rouge ou bleue et impose des règles de construction. Le site de la préfecture de l'Hérault et la mairie le tiennent à disposition.
Pour un achat dans le département, l'état des risques remis par le vendeur signale si le bien se trouve en zone inondable et s'il a déjà été indemnisé après une catastrophe. Une maison sinistrée deux fois en dix jours ne se vend pas au même prix qu'une maison sur les hauteurs de Montpellier. Le volet tempête, grêle et dégâts climatiques d'un contrat multirisque mérite une relecture avant le prochain épisode méditerranéen.
Ce journal informe sans être un professionnel du droit : un refus d'indemnisation après cette inondation de l'Hérault se discute avec un avocat en droit des assurances ou une association de consommateurs.
Dernières actus de la rubrique Assurances
Tempête Charles : vos dégâts relèvent-ils de la garantie tempête ou de la catastrophe naturelle ?
Feu de cheminée propagé au toit : l'assureur peut-il refuser de payer sans certificat de ramonage ?
Maisons fissurées en Charente-Maritime : 4 démarches quand la sécheresse a fait bouger le sol
Ce que la responsabilité civile de votre assurance habitation couvre vraiment
Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
· Mis à jour le
Emprunter après un cancer du sein : les 4 règles qui protègent contre la surprime
Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
· Mis à jour le