
Patrimoine des ménages : +2,1 % en 2025, mais logements et terrains ne portent plus la hausse
4 min
Tempête Charles : vos dégâts relèvent-ils de la garantie tempête ou de la catastrophe naturelle ?
Toit arraché ou sous-sol noyé : après la tempête Charles, abattue sur le sud de la France jeudi 12 et vendredi 13 novembre, le dossier d'assurance change selon la cause du dégât. Charles a placé la Haute-Corse en alerte orange crues, avec des intempéries attendues jusqu'à vendredi selon Météo Consult. Les délais courent déjà.

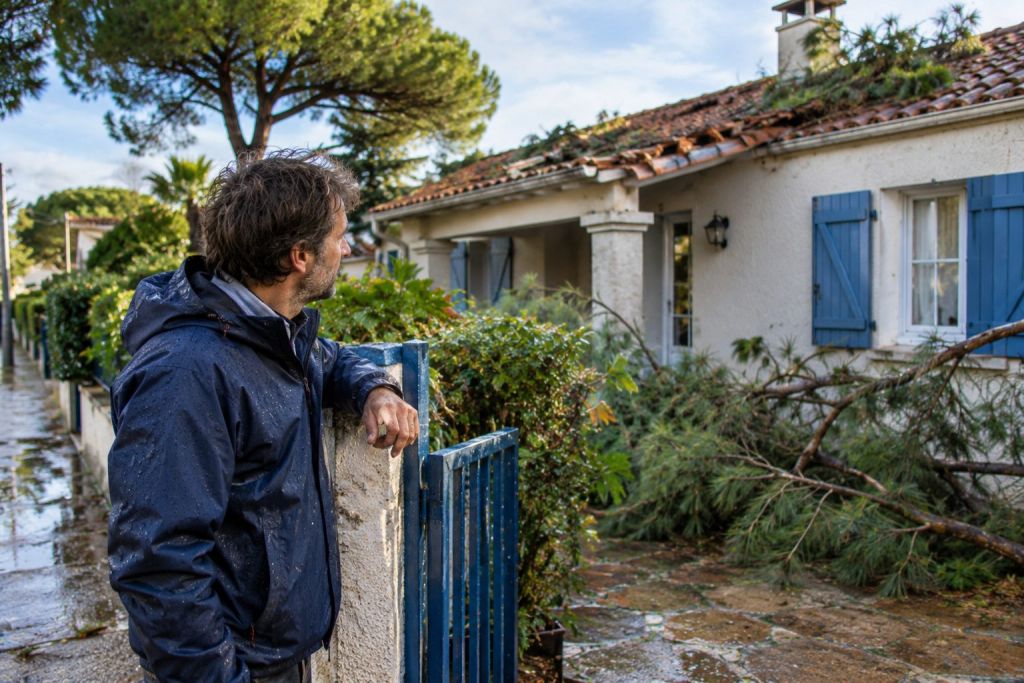
Illustration générée par IA
Sommaire
De la Corse à la Côte d'Azur, ce que la tempête Charles a laissé
Le bulletin de Météo-France publié jeudi 12 novembre à 6 h plaçait 22 départements en vigilance jaune, tous phénomènes confondus. La Haute-Corse et la Corse-du-Sud figuraient en jaune pour le vent et la pluie, la Corse-du-Sud aussi pour les vagues, avec une mer forte au large. Les rafales touchaient également le sud-ouest, de la Haute-Garonne aux Pyrénées-Atlantiques.
Ouest-France signalait ensuite la Haute-Corse en alerte orange crues. Sur le continent, les intempéries ont surtout frappé les Alpes-Maritimes et le Var : Météo Consult relevait 109 mm de pluie à Cannes. À Mandelieu-la-Napoule, l'eau a envahi le centre-ville et 64 écoliers ont quitté leur école par précaution.
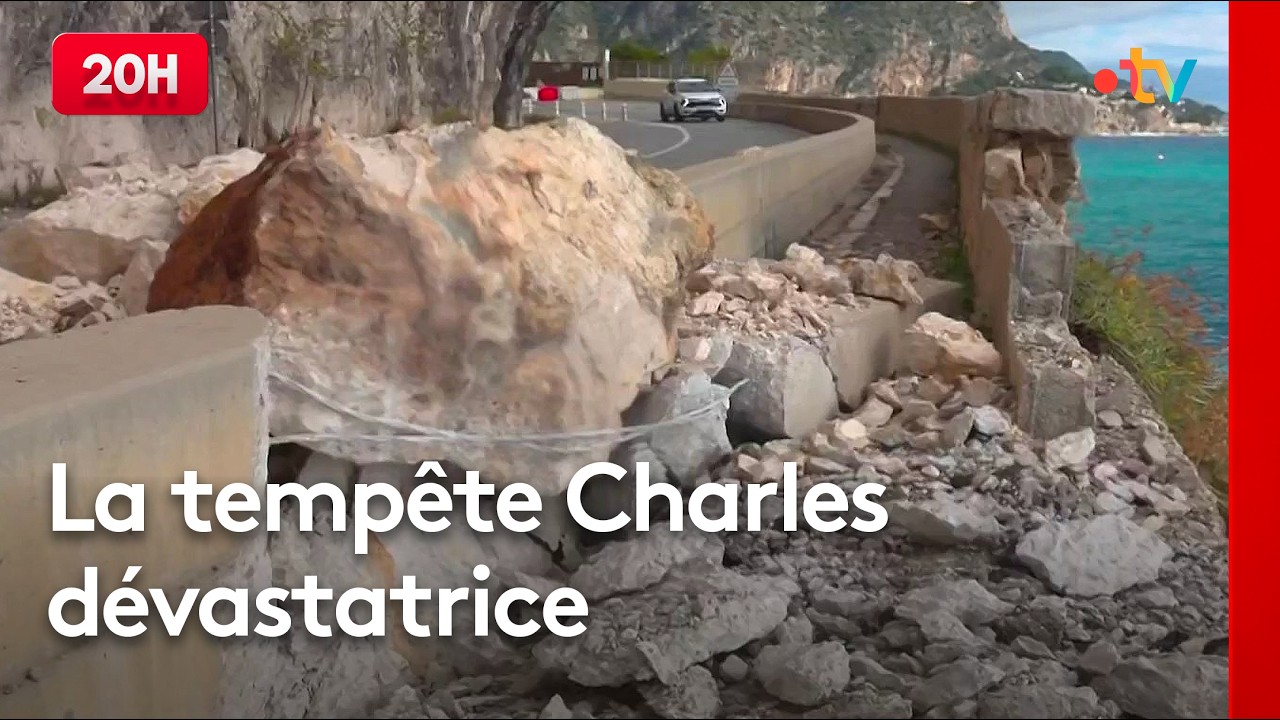
Des éboulements ont coupé en partie la RD 50 vers Roquebrune-Cap-Martin et la RM 6098 près d'Èze. Fréjus a demandé l'évacuation d'une partie du quartier de la Palud. Les tempêtes d'automne arrivent le plus souvent de l'Atlantique par le nord-ouest ; Charles, lui, a vidé ses pluies sur le sud-est et la Corse.
La vidéo de franceinfo montre les cumuls de pluie et un éboulement sur la Côte d'Azur.
Vent ou inondation : deux garanties, deux calendriers
La tempête Charles mêle deux familles de dégâts, et l'assureur ne les traite pas pareil. Le vent qui arrache des tuiles, couche un arbre sur la clôture ou casse un volet relève de la garantie tempête, incluse d'office dans tout contrat habitation qui couvre l'incendie (article L122-7 du Code des assurances). Aucun arrêté n'est nécessaire : le contrat joue seul.
Les inondations, coulées de boue et éboulements dépendent du régime des catastrophes naturelles. Il faut un arrêté interministériel publié au Journal officiel, que la mairie sollicite ; elle dispose en général de 24 mois après l'événement pour déposer sa demande. Le parcours complet suit les cinq étapes de l'indemnisation catastrophe naturelle.
Tempête Charles : un éboulement a condamné la Basse Corniche. pic.twitter.com/a58calpgbx
— BFM Nice Côte d'Azur (@BFMCotedazur) 13 novembre 2026
Quel délai pour déclarer un sinistre après la tempête Charles ?
Pour un dégât dû au vent, le délai figure dans votre contrat, et la loi interdit qu'il descende sous 5 jours ouvrés (article L113-2 du Code des assurances). Un toit endommagé jeudi 12 novembre se déclare donc vers le 19 novembre au plus tard si votre contrat retient ce minimum. Pour l'inondation reconnue en catastrophe naturelle, vous avez jusqu'à 30 jours après la publication de l'arrêté, de préférence par lettre recommandée avec accusé de réception.
Toiture, volets, arbres : les gestes avant le prochain coup de vent
- Toiture : faire vérifier tuiles, faîtage et solins par un couvreur après l'épisode ; une tuile déplacée laisse entrer l'eau des averses suivantes.
- Volets et jardin : fermer et verrouiller les volets, rentrer salon de jardin, pots et trampoline dès l'alerte météo.
- Arbres : faire élaguer les branches qui surplombent le toit, la véranda ou la ligne électrique, hors saison des tempêtes.
- Sous-sol : surélever ce qui craint l'humidité et couper l'électricité de la pièce menacée par les eaux.
Pendant une vigilance vent, les consignes de Météo-France ne varient pas : limiter les déplacements, éviter le bord de mer et les routes en forêt, ne jamais monter sur un toit. Les réparations attendent la fin de l'épisode, quelle que soit sa durée. Seules les mesures conservatoires se font tout de suite : bâche, seau, arrivée d'eau coupée.
Photos, factures, objets abîmés : les preuves à garder
L'expert mandaté par l'assureur juge sur pièces. Avant de jeter quoi que ce soit, photographiez chaque dégât sous plusieurs angles, en vue large puis en détail, la date restant lisible dans le fichier.
- Les objets abîmés : les conserver jusqu'au passage de l'expert, qui peut demander à les voir.
- Les factures : celles des biens détruits, puis celles des réparations d'urgence et des matériaux si vous réparez vous-même.
- Le récit daté : nature du sinistre, date, heure, lieu, liste chiffrée des biens et dégâts causés aux voisins.
En catastrophe naturelle, l'assureur verse une provision dans les 2 mois qui suivent l'état estimatif des dommages ou la publication de l'arrêté, puis l'indemnité complète dans les 3 mois, d'après la fiche catastrophe naturelle de service-public.fr. Une franchise légale de 380 euros reste à votre charge pour une habitation. Les écarts d'un contrat à l'autre se lisent dans les garanties grêle et inondation de l'assurance habitation.
Le locataire doit-il déclarer lui-même les dégâts de la tempête Charles ?
Le locataire déclare à son propre assureur les dégâts qui touchent ses meubles et ses affaires. La toiture, la façade et les volets relèvent du propriétaire : prévenez-le par écrit sans attendre, photos à l'appui, pour qu'il saisisse son assureur dans les délais.
Notre rédaction informe sans être ni assureur ni expert : face à un refus de prise en charge sur une toiture ou un sous-sol inondé, un expert d'assuré indépendant relit le rapport et chiffre une contre-expertise.
Dernières actus de la rubrique Assurances
Maisons fissurées en Charente-Maritime : 4 démarches quand la sécheresse a fait bouger le sol
Ce que la responsabilité civile de votre assurance habitation couvre vraiment
Maison inondée dans les Bouches-du-Rhône : les 5 étapes pour être indemnisé en catastrophe naturelle
· Mis à jour le
Emprunter après un cancer du sein : les 4 règles qui protègent contre la surprime
Tempête, grêle, inondation : votre assurance habitation couvre-t-elle les catastrophes naturelles ?
· Mis à jour le
Assurance emprunteur : comment bien la choisir pour son crédit immobilier ?
Fissures dues à la sécheresse : les 5 étapes pour être indemnisé par votre assurance
Inondation dans les Pyrénées-Orientales : les 4 délais à tenir pour être indemnisé par l'assurance
· Mis à jour le
