
Mérule : êtes-vous obligé de la déclarer en mairie et d'en informer votre acheteur ?
Articles de la catégorie Crédits immobiliers
Taux, durées, capacité d'emprunt et assurance : suivez l'actualité du crédit immobilier et nos conseils pour financer votre achat au meilleur coût.
Prêt immobilier refusé pour usure : l'assurance déléguée, le levier qui fait passer sous le seuil
Prêt immobilier bloqué par le taux d'usure ? L'assurance pèse dans le TAEG : un cas chiffré montre comment la délégation le fait repasser sous le plafond.
Taux variable capé : les 3 scénarios de mensualité à connaître avant de signer votre prêt
Taux variable capé à +1 ou +2 points : comment le plafond protège votre mensualité, ce que vous gagnez si les taux baissent et pour quels profils.
Écart de taux avec l'Allemagne à 1,33 point : votre crédit immobilier va-t-il renchérir ?
L'OAT 10 ans a touché 4,95 % le 1er octobre, 1,33 point au-dessus du Bund. Ce que cet écart record change pour les barèmes de crédit immobilier.
Crédit immobilier : le Sud tient à 3,50 %, l'Île-de-France et le Grand Est grimpent à 3,70 %
Sur 20 ans, emprunter coûte 3,50 % en Provence et en Occitanie, 3,70 % en Île-de-France. Les écarts entre régions et leur effet sur votre mensualité.
Prêt de 200 000 euros : la BCE relève ses taux, votre mensualité peut grimper de 41 € par mois
BCE à 2,50 % : mensualité, coût total et salaire requis pour un prêt de 200 000 euros sur 20 et 25 ans, avant et après la hausse.
PTZ 2027 : jusqu'à 180 000 euros sans intérêts pour les familles qui attendent un enfant
Budget 2027 : un second prêt à taux zéro pour les familles, cumulable avec le PTZ actuel. Montants, conditions, zones et calendrier.
Taux d'usure : la Banque de France relève le plafond à 5,40 % pour les prêts de 20 ans et plus
Avis du 25 septembre 2026 : 4,09 %, 4,68 % et 5,40 % en taux fixe, 5,52 % en variable. Ce que ces plafonds changent pour votre prêt.
Pouvoir d'achat immobilier : 1 m² perdu en six mois, et 14 % des dossiers déjà bloqués
La remontée des taux ramène la surface achetable à 58 m² en France. Villes gagnantes, ménages exclus du crédit : ce que votre budget perd vraiment.
Assurance chômage du prêt immobilier : 6 à 12 mois de carence avant le premier euro versé
Garantie perte d'emploi d'un prêt immobilier : délais de carence et de franchise, licenciements exclus, coût réel sur la mensualité. Le mode d'emploi.
Crédit immobilier : 18,1 % des prêts dérogent aux 35 %, la marge du HCSF est presque pleine
Le HCSF a maintenu le taux d'endettement à 35 % le 15 septembre 2026. Les banques ont déjà consommé 18,1 % de leur marge de dérogation.
Prêt immobilier en CDD : les banques qui acceptent, et le dossier qui fait basculer le oui
CDD, intérim, période d'essai : quelle ancienneté, quel apport, quelles garanties et quel montage pour décrocher votre prêt immobilier en 2026.
Capacité d'emprunt : 3 500 euros de revenus ouvrent environ 236 000 euros de prêt, voici le calcul
HCSF confirmé le 15 septembre 2026 : 35 % d'endettement, 25 ans. À 3,31 %, 3 500 euros nets par mois ouvrent environ 236 000 euros de prêt.
Votre crédit immobilier pourrait bientôt coûter plus cher à cause de la dette française
Dette française, OAT et taux immobiliers : découvrez pourquoi votre capacité d’emprunt pourrait diminuer d’ici fin 2026.
Apport personnel : combien les banques exigent vraiment pour un achat immobilier à l'automne 2026
Dix pour cent du prix : le plancher que les banques appliquent sans qu'aucun texte l'impose. Ce qu'il couvre, qui emprunte sans apport, comment le réunir.
Crédit immobilier : les taux remontent et pourraient atteindre 4 % d’ici fin 2026
Les taux immobiliers remontent en septembre 2026. Sur 20 ans, ils pourraient approcher 4 % d’ici décembre. Faut-il emprunter maintenant ?
Crédit immobilier : les banques qui proposent encore des taux de 0 % à 1,99 %
Malgré la hausse des taux immobiliers, plusieurs banques proposent encore des prêts bonifiés de 0 % à 1,99 % en septembre 2026.
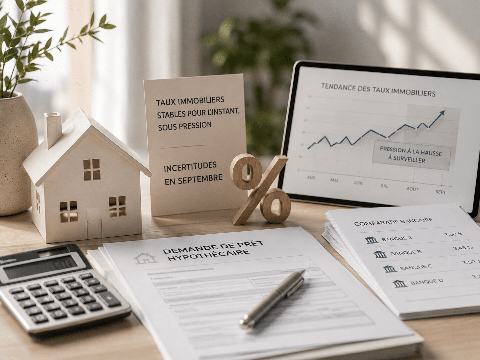
Crédit immobilier : pourquoi les taux pourraient évoluer dès septembre 2026
Les taux immobiliers restent stables en août 2026, mais OAT, BCE et stratégie des banques pourraient changer la donne dès septembre.
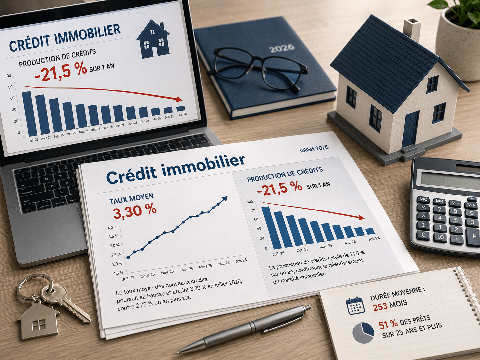
Crédit immobilier : taux à 3,30 %, prêts en baisse… le marché décroche
Crédit immobilier : taux à 3,30 %, production en baisse de 21,5 % et prêts plus longs. Le marché montre de nouveaux signes de faiblesse.
Comment financer un achat immobilier quand on dispose déjà d’un patrimoine ?
Apport, crédit et épargne : découvrez comment financer un nouvel achat immobilier lorsque vous disposez déjà d’un patrimoine.
Prêt Action Logement à 1 % : jusqu’à 30 000 € pour financer votre achat immobilier
Prêt Action Logement à 1 % : découvrez qui peut emprunter jusqu’à 30 000 €, les logements éligibles et comment effectuer votre demande.
Crédit immobilier : comment suspendre vos mensualités en cas de difficultés financières
Difficultés financières ? Découvrez comment suspendre vos mensualités de crédit immobilier et les recours possibles en cas de refus.
Crédit immobilier refusé : le crédit hypothécaire peut-il sauver votre projet ?
Crédit immobilier refusé ? Le crédit hypothécaire permet parfois de financer un projet grâce à un bien déjà détenu, mais son coût est supérieur.
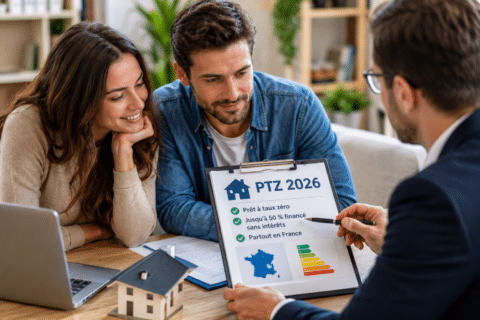
PTZ : jusqu'à 50 % de votre achat sans intérêts, les plafonds en vigueur jusqu'à fin 2027
Jusqu'à fin 2027, le PTZ couvre 10 à 50 % d'un achat selon vos revenus : plafonds vérifiés, zones, tranches et calcul pas à pas.
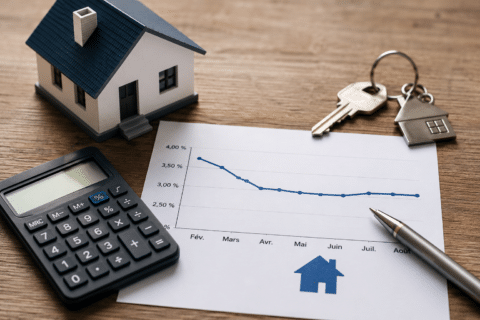
Crédit immobilier : attendre septembre pourrait coûter plus de 7 000 € aux acheteurs
Taux immobilier autour de 3,30 % en août 2026 : faut-il signer avant septembre ? Risques de hausse, coût et leviers pour négocier.
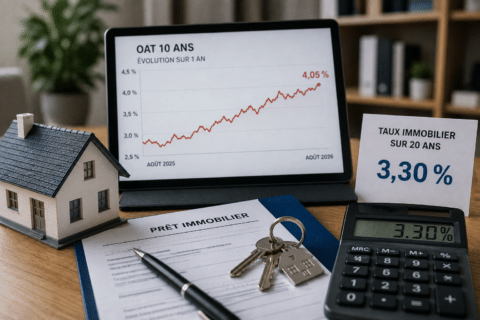
Pourquoi les taux des crédits immobiliers restent bas malgré une France qui emprunte à plus de 4 %
Malgré une OAT française au-dessus de 4 %, les taux immobiliers restent autour de 3,3 %. Jusqu'à quand cette situation peut-elle durer ?
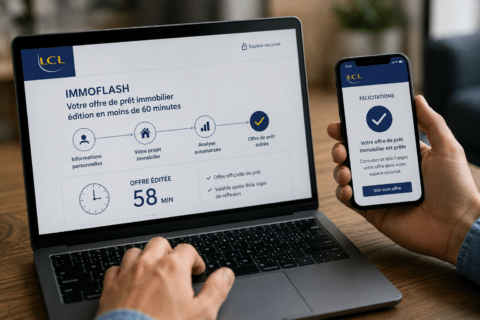
LCL lance son prêt immobilier express, mais beaucoup d’acheteurs seront exclus
LCL promet une offre de crédit immobilier en 60 minutes. Conditions, profils concernés, exclusions et limites du dispositif Immoflash.
Taux d’emprunt de la France à plus de 4 % : pourquoi ce seuil historique inquiète autant
Le taux d'emprunt de la France dépasse 4 % pour la première fois depuis 2009. Conséquences pour la dette, le budget et les crédits immobiliers.
Crédit immobilier : pourquoi le taux fixe pourrait coûter plus cher d’ici 2032
Le crédit immobilier à taux fixe pourrait évoluer avec les nouvelles règles européennes. Coût, accès au prêt, risques : ce qui vous attend.
Crédit immobilier : les forces et les limites du modèle français expliquées
Le crédit immobilier français reste l'un des plus protecteurs d'Europe grâce au taux fixe, malgré la crise du logement et des règles d'accès plus dures.
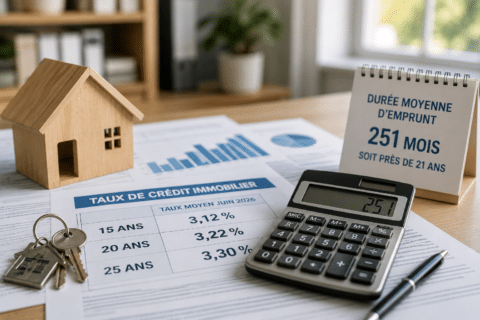
Taux immobilier : l'usure passe à 5,40 % au 1er octobre, le crédit moyen reste à 3,31 %
Depuis le 1er octobre 2026, le taux d'usure du prêt immobilier sur 20 ans et plus atteint 5,40 % ; le taux moyen accordé reste à 3,31 %.
Crédit immobilier : voici l’impact réel d’un apport de 20 à 30 % sur votre taux
Un apport élevé peut réduire votre taux de crédit immobilier jusqu'à 0,30 point, mais la banque analyse avant tout la qualité globale de votre dossier.
Crédit immobilier : faut-il allonger la durée du prêt ou augmenter son apport en 2026 ?
Crédit immobilier : faut-il privilégier un apport élevé ou un prêt plus long ? Découvrez la meilleure stratégie selon votre profil en 2026.
Comment obtenir un prêt étudiant garanti par l’État sans caution ni garant ?
Prêt étudiant garanti par l'État : découvrez les conditions, le montant maximal, les banques partenaires et les modalités de remboursement en 2026.
Crédit immobilier 2026 : comment un couple à 4 000 € par mois a emprunté 350 000 €
Malgré la hausse des taux, les banques financent encore de nombreux projets immobiliers. Découvrez les montages qui font la différence.

Prêt immobilier différé : comment repousser ses mensualités sans bloquer son projet
Le prêt immobilier différé permet de repousser les mensualités, mais augmente le coût du crédit. Voici quand l’utiliser.
BoursoBank, Revolut : le grand paradoxe du crédit immobilier en ligne
Les banques en ligne prêtent peu en immobilier malgré leurs dépôts. Derrière ce paradoxe, un modèle rentable et très sélectif.

Un enfant, un logement plus grand, 100 000 € à taux zéro : la mesure qui fait parler
Un PTZ familial jusqu’à 100 000 euros pourrait aider les parents à acheter ou agrandir leur logement. Voici ce qui est prévu.
Peu d'achats immobiliers se font sans emprunt. Cette rubrique suit l'évolution des conditions de crédit et explique, étape par étape, comment se construit un financement : capacité d'emprunt, apport, durée, assurance, garanties. Elle s'adresse aux primo-accédants qui préparent un premier rendez-vous bancaire comme aux propriétaires qui financent une résidence secondaire ou un investissement locatif.
Ce que la banque regarde dans votre dossier
Le banquier évalue deux choses : votre capacité à rembourser et la stabilité de votre situation. Le premier critère est le taux d'endettement, c'est-à-dire la part de vos revenus consacrée aux mensualités de tous vos crédits, assurance comprise. Un plafond est fixé par le Haut Conseil de stabilité financière, avec une marge de dérogation laissée aux établissements. Viennent ensuite le reste à vivre, la nature du contrat de travail, l'ancienneté et la tenue des comptes sur les derniers mois. Des découverts répétés ou de nombreux crédits à la consommation pèsent lourd. Pour situer votre projet avant de démarcher, notre simulateur de capacité d'emprunt donne une estimation à partir de vos revenus et de vos charges.
Taux, durée et apport : trois leviers liés
Le taux nominal ne résume pas le coût d'un prêt. Le TAEG, obligatoirement mentionné dans l'offre, intègre les intérêts, l'assurance, les frais de dossier et de garantie : c'est lui qu'il faut comparer d'une banque à l'autre. Allonger la durée réduit la mensualité mais alourdit le total des intérêts payés. L'apport personnel rassure le prêteur et couvre en général les frais d'acquisition. Chaque banque a ses propres exigences, qui varient selon le profil ; un article fait le point sur l'apport attendu par les banques. Les barèmes bougent d'un mois à l'autre, et notre page consacrée aux taux de crédit immobilier les suit au fil des publications.
Assurance et garanties, souvent sous-estimées
L'assurance emprunteur n'est pas imposée par la loi, mais aucune banque ne prête sans elle. Elle peut représenter une part importante du coût total, surtout pour un emprunteur jeune couvert par un contrat groupe. Vous pouvez choisir un contrat externe dès la souscription, puis en changer à tout moment depuis la loi Lemoine. Le détail figure dans notre dossier sur l'assurance emprunteur. Côté garantie, le prêt peut être adossé à une hypothèque, conventionnelle ou légale, ou à une caution délivrée par un organisme spécialisé. Leur coût d'entrée et leurs frais de sortie diffèrent, ce qui compte si vous revendez avant la fin du prêt.
De l'offre de prêt au déblocage des fonds
Une fois l'accord de principe obtenu, la banque émet une offre de prêt écrite. La loi impose un délai de réflexion de 10 jours : vous ne pouvez l'accepter qu'à partir du onzième jour suivant sa réception. L'offre reste valable au moins 30 jours, ce qui laisse le temps de comparer. Pendant ce temps, surveillez la date limite de la condition suspensive fixée dans le compromis. Les fonds sont ensuite versés au notaire le jour de l'acte. Les primo-accédants éligibles peuvent aussi combiner leur prêt principal avec des prêts aidés, comme le PTZ, qui allègent le remboursement d'une partie du capital emprunté.
