
Votre crédit immobilier pourrait bientôt coûter plus cher à cause de la dette française
Articles de la catégorie Crédits immobiliers
Taux, durées, capacité d'emprunt et assurance : suivez l'actualité du crédit immobilier et nos conseils pour financer votre achat au meilleur coût.
Votre crédit immobilier pourrait bientôt coûter plus cher à cause de la dette française
Dette française, OAT et taux immobiliers : découvrez pourquoi votre capacité d’emprunt pourrait diminuer d’ici fin 2026.
À lire aussi
Crédit immobilier : combien la remontée des taux va-t-elle réellement coûter pour 200 000, 300 000 ou 400 000 € empruntés ?
Les taux immobiliers remontent en septembre 2026. Découvrez les nouveaux barèmes sur 15, 20 et 25 ans et ce que cela change pour votre projet.
Crédit immobilier : les taux repartent à la hausse à la rentrée de septembre 2026
Les taux immobiliers remontent en septembre 2026. Découvrez les nouveaux barèmes, l’impact de l’OAT et les conséquences pour les emprunteurs.
Crédit immobilier : les banques qui proposent encore des taux de 0 % à 1,99 %
Malgré la hausse des taux immobiliers, plusieurs banques proposent encore des prêts bonifiés de 0 % à 1,99 % en septembre 2026.
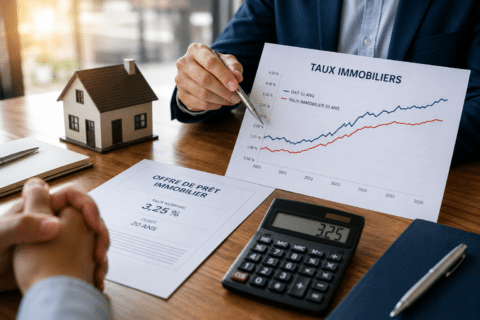
Taux immobilier : la rentrée 2026 pourrait mettre fin aux bonnes nouvelles pour les emprunteurs
Les taux immobiliers pourraient remonter dès septembre 2026. OAT à 4,10 %, marges bancaires réduites : ce qui menace les emprunteurs.
Vous voulez acheter ? Pourquoi septembre pourrait être le bon moment pour décrocher votre crédit
Les taux immobiliers restent proches de 3,40 %, mais une remontée vers 3,7 à 4 % se profile. Pourquoi les emprunteurs doivent surveiller l’automne.
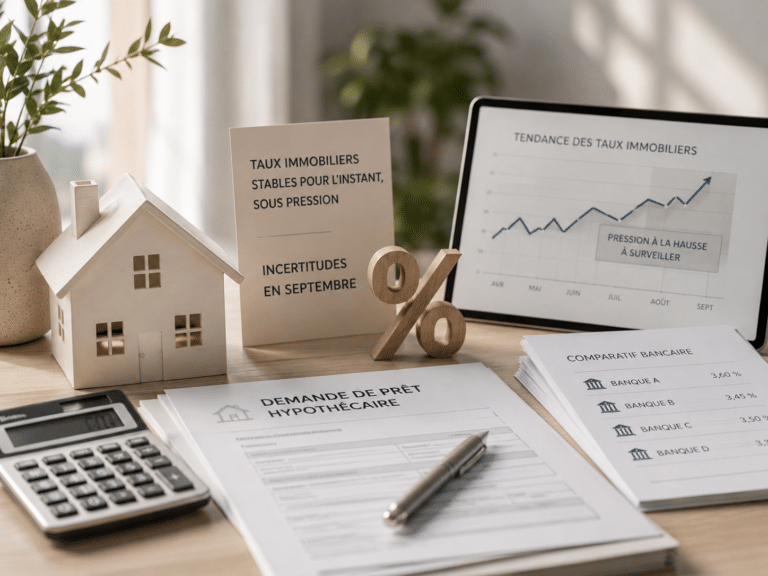
Crédit immobilier : pourquoi les taux pourraient évoluer dès septembre 2026
Les taux immobiliers restent stables en août 2026, mais OAT, BCE et stratégie des banques pourraient changer la donne dès septembre.
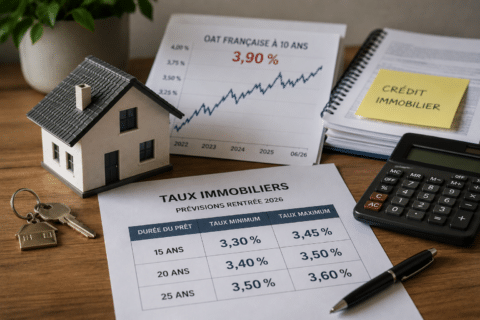
Taux de crédit immobilier : ce qui pourrait changer pour les emprunteurs dès septembre
Les taux de crédit immobilier pourraient cesser de baisser à la rentrée 2026. Découvrez les niveaux attendus et les profils encore avantagés.
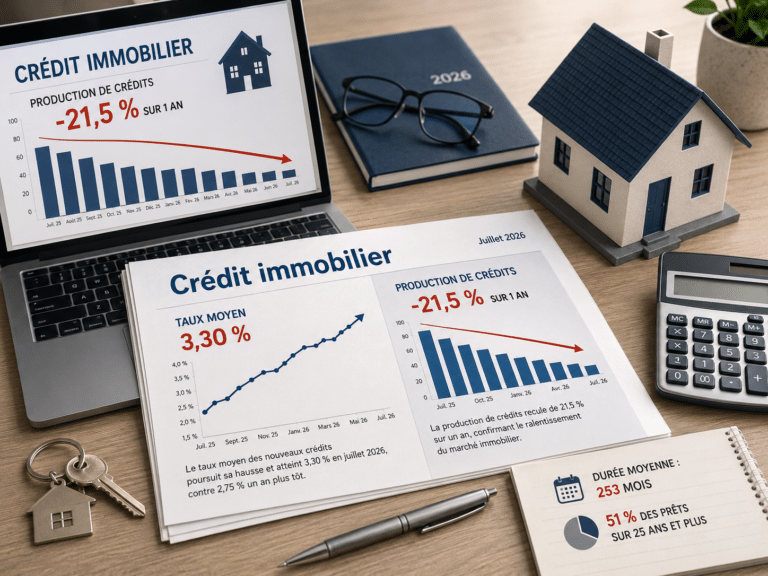
Crédit immobilier : taux à 3,30 %, prêts en baisse… le marché décroche
Crédit immobilier : taux à 3,30 %, production en baisse de 21,5 % et prêts plus longs. Le marché montre de nouveaux signes de faiblesse.
Comment financer un achat immobilier quand on dispose déjà d’un patrimoine ?
Apport, crédit et épargne : découvrez comment financer un nouvel achat immobilier lorsque vous disposez déjà d’un patrimoine.
Prêt Action Logement à 1 % : jusqu’à 30 000 € pour financer votre achat immobilier
Prêt Action Logement à 1 % : découvrez qui peut emprunter jusqu’à 30 000 €, les logements éligibles et comment effectuer votre demande.
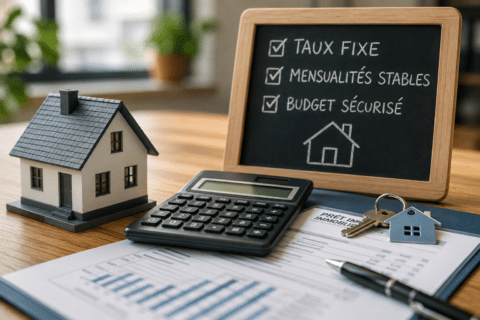
Crédit immobilier : faut-il craindre la fin du taux fixe en France ?
Le prêt immobilier à taux fixe protège 99 % des emprunteurs français. Mais les règles européennes pourraient bouleverser ce modèle après 2032.
Crédit immobilier : comment suspendre vos mensualités en cas de difficultés financières
Difficultés financières ? Découvrez comment suspendre vos mensualités de crédit immobilier et les recours possibles en cas de refus.
Crédit immobilier refusé : le crédit hypothécaire peut-il sauver votre projet ?
Crédit immobilier refusé ? Le crédit hypothécaire permet parfois de financer un projet grâce à un bien déjà détenu, mais son coût est supérieur.
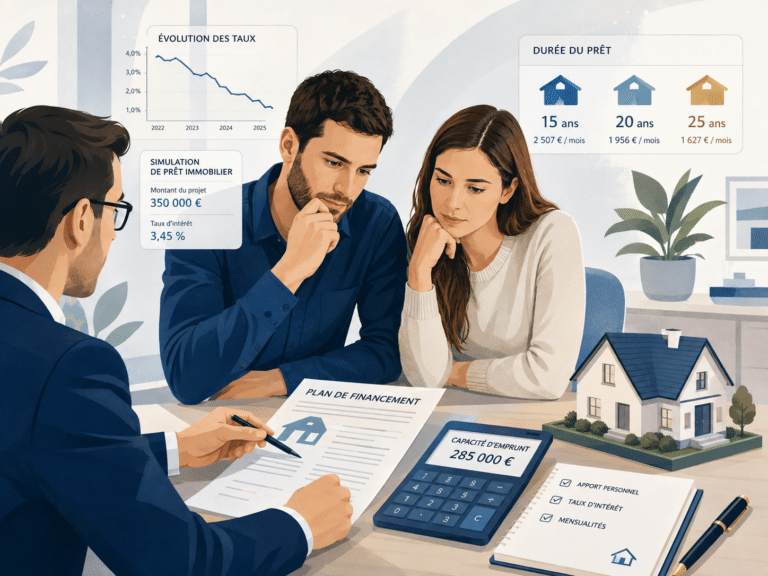
Crédit immobilier : allonger votre prêt de 10 ans peut vous faire gagner 100 000 € de budget
Crédit immobilier : découvrez combien vous pouvez emprunter sur 15, 20 ou 25 ans en août 2026 et l’impact de la durée sur votre budget.

Acheter en 2026 : combien pouvez-vous réellement obtenir avec le nouveau PTZ ?
PTZ 2026 : découvrez les nouvelles conditions, les logements éligibles et combien vous pouvez financer sans intérêts pour votre premier achat.

Taux immobilier à 3,22 % : le marché du crédit confirme sa reprise en France
Crédit immobilier : la production atteint 12 milliards d’euros en 2026, avec un taux moyen stable à 3,22 % selon la Banque de France.

Crédit immobilier : attendre septembre pourrait coûter plus de 7 000 € aux acheteurs
Taux immobilier autour de 3,30 % en août 2026 : faut-il signer avant septembre ? Risques de hausse, coût et leviers pour négocier.
Crédit immobilier : les nouvelles règles européennes menacent le modèle français
Les banques françaises alertent sur les règles de Bâle III qui pourraient remettre en cause le crédit immobilier à taux fixe d'ici 2032.

Pourquoi les taux des crédits immobiliers restent bas malgré une France qui emprunte à plus de 4 %
Malgré une OAT française au-dessus de 4 %, les taux immobiliers restent autour de 3,3 %. Jusqu'à quand cette situation peut-elle durer ?
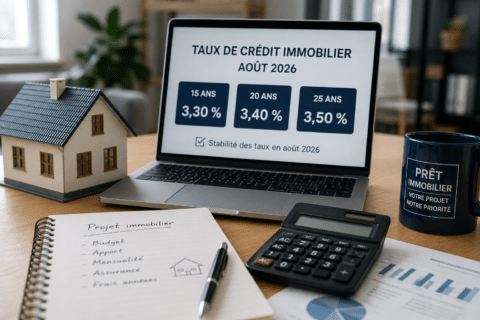
Crédit immobilier : les taux restent sous 3,5 % en août 2026, mais jusqu’à quand ?
Les taux de crédit immobilier restent stables en août 2026. Découvrez les meilleurs barèmes, les profils favorisés et les risques pour la rentrée.
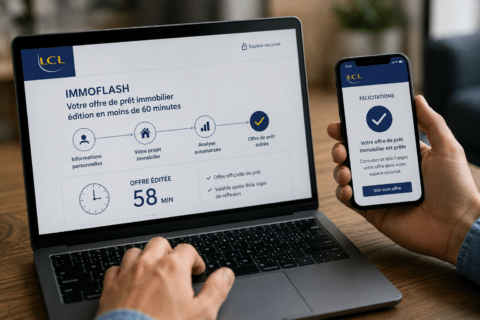
LCL lance son prêt immobilier express, mais beaucoup d’acheteurs seront exclus
LCL promet une offre de crédit immobilier en 60 minutes. Conditions, profils concernés, exclusions et limites du dispositif Immoflash.
Taux d’emprunt de la France à plus de 4 % : pourquoi ce seuil historique inquiète autant
Le taux d'emprunt de la France dépasse 4 % pour la première fois depuis 2009. Découvrez les conséquences pour la dette, le budget et les crédits immobiliers.
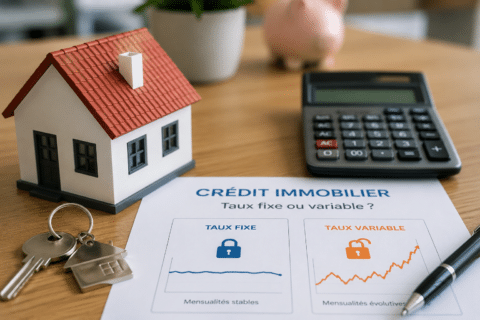
Crédit immobilier : la France risque-t-elle de perdre son modèle de prêt à taux fixe ?
Crédit immobilier : les banques alertent sur un risque de disparition du taux fixe après 2032. Ce que cela pourrait changer pour les emprunteurs.
Crédit immobilier : pourquoi le taux fixe pourrait coûter plus cher d’ici 2032
Le crédit immobilier à taux fixe pourrait évoluer avec les nouvelles règles européennes. Coût, accès au prêt, risques : ce qui vous attend.
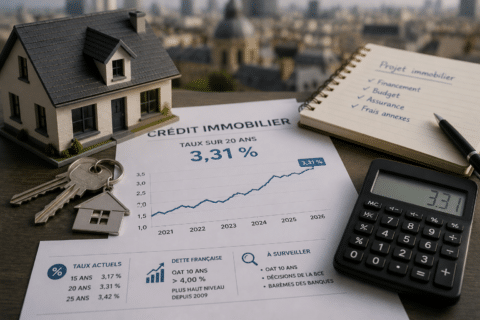
Crédit immobilier : l’OAT dépasse 4 %, mais les banques résistent encore à la hausse
Les taux immobiliers restent proches de 3,3 % malgré une OAT à plus de 4 %. Explications sur ce paradoxe et les risques pour les prochains mois.
Crédit immobilier : les forces et les limites du modèle français expliquées
Le crédit immobilier français reste l'un des plus protecteurs d'Europe grâce au taux fixe, malgré la crise du logement et des règles d'accès plus strictes.
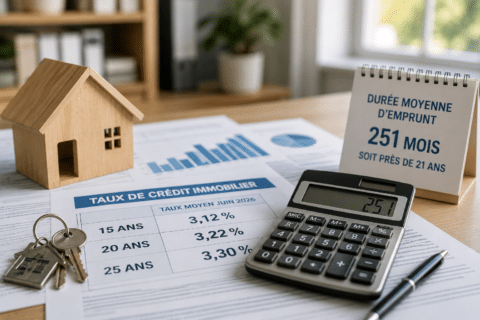
Taux immobilier à 3,31 % : ce que la hausse de la rentrée change pour votre crédit
En août 2026, le taux immobilier moyen atteint 3,31 % selon l'Observatoire Crédit Logement/CSA : 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans.
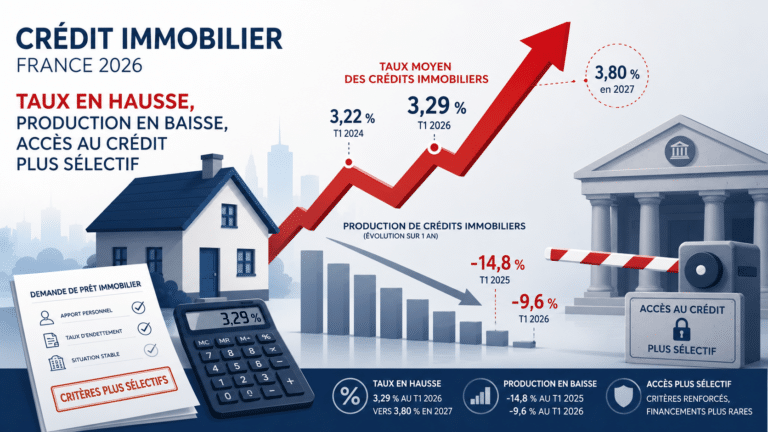
Crédit immobilier : les taux remontent et la production chute de 14,8 %
Les taux immobiliers repartent à la hausse tandis que la production de crédits chute. Découvrez les prévisions pour fin 2026 et 2027.
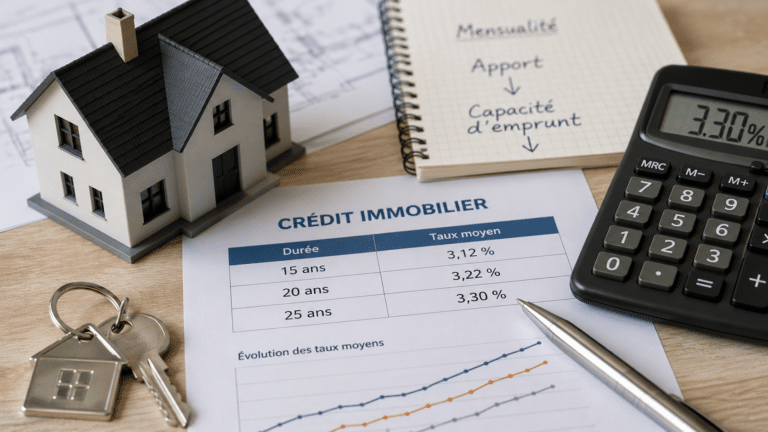
Taux immobilier 2026 : les nouveaux chiffres à connaître avant d’emprunter
Les taux immobiliers remontent en juin 2026. Découvrez les moyennes sur 15, 20 et 25 ans et leur impact sur votre capacité d’emprunt.
Crédit immobilier : voici l’impact réel d’un apport de 20 à 30 % sur votre taux
Un apport élevé peut réduire votre taux de crédit immobilier jusqu'à 0,30 point, mais la banque analyse avant tout la qualité globale de votre dossier.
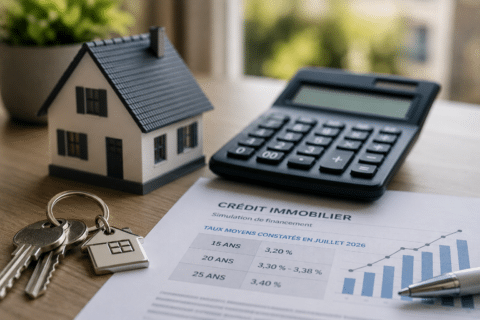
Taux immobiliers juillet 2026 : les banques résistent encore à la hausse de la BCE
Malgré la hausse des taux de la BCE, les crédits immobiliers restent stables en juillet 2026. Découvrez les taux moyens et les perspectives du marché.
Crédit immobilier : les taux moyens restent stables en juillet 2026 sur 15, 20 et 25 ans
Les taux immobiliers restent stables en juillet 2026, mais la fin des offres promotionnelles pourrait augmenter le coût réel de votre crédit.
Taux d’usure : voici les plafonds à connaître avant de demander un crédit immobilier
Les taux d'usure évoluent au 1er juillet 2026. Découvrez les nouveaux plafonds du crédit immobilier et leurs conséquences pour les emprunteurs.
Vous préparez un achat immobilier ? Ce changement peut modifier votre futur crédit
La Banque de France relève les taux d'usure pour le troisième trimestre 2026. Découvrez les nouveaux plafonds et leurs conséquences pour votre crédit immobilier.
Crédit immobilier : faut-il allonger la durée du prêt ou augmenter son apport en 2026 ?
Crédit immobilier : faut-il privilégier un apport élevé ou un prêt plus long ? Découvrez la meilleure stratégie selon votre profil en 2026.
Comment obtenir un prêt étudiant garanti par l’État sans caution ni garant ?
Prêt étudiant garanti par l'État : découvrez les conditions, le montant maximal, les banques partenaires et les modalités de remboursement en 2026.