
DPE collectif : les 4 décisions que votre petite copropriété doit voter en assemblée générale
Articles de la catégorie Assurances
Assurance habitation, assurance emprunteur, garanties et résiliation : comparez, comprenez vos contrats et faites baisser vos primes.
Assurance emprunteur : comment bien la choisir pour son crédit immobilier ?
Garanties, coût et critères de comparaison : découvrez comment choisir une assurance emprunteur adaptée à votre crédit immobilier.
Assurance de prêt : le gouvernement juge ces exclusions contraires à l'esprit de la loi Lemoine
L'État juge que certaines clauses d'exclusion contournent la loi Lemoine. Ce que vous pouvez contester dans votre assurance de prêt, et devant qui.
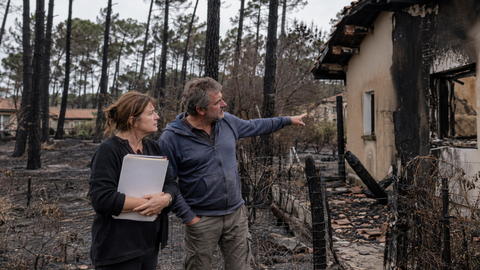
Incendie du Porge : 50 sinistrés portent plainte, 5 étapes pour être indemnisé après une maison brûlée
Maison brûlée ou endommagée par un feu de forêt : déclaration, expertise, relogement, franchise. Les étapes pour être indemnisé après la plainte du Porge.
Résilier son assurance habitation : les trois portes de sortie et les délais à ne surtout pas rater
Échéance, loi Hamon, changement de situation : les trois façons de résilier son assurance habitation, les délais exacts et qui fait la démarche pour vous.
Assurance habitation : pourquoi la prime moyenne pourrait atteindre 744 € en 2050
Le climat pourrait faire grimper l’assurance habitation de 274 € par an d’ici 2050. Découvrez les régions les plus exposées.
Assurance habitation : les tarifs bondissent de 24,3 % dans certains départements
Assurance habitation : les tarifs grimpent de 13 % en moyenne et jusqu’à 24,3 % dans certains départements. Voici pourquoi.
Votre assurance habitation flambe ? Votre adresse peut désormais tout changer
Grêle, sécheresse, inondation : découvrez pourquoi l’adresse de votre logement pèse de plus en plus sur le prix de l’assurance habitation.
Incendie : les garanties à vérifier absolument dans votre assurance habitation
Incendie, mobilier, franchises, valeur à neuf : découvrez les points à vérifier pour éviter une mauvaise surprise avec votre assurance habitation.

Assurance emprunteur : le seuil sans questionnaire médical recalculé, ce que cela change pour vous
Depuis septembre 2026, seuls les crédits immobiliers comptent dans le seuil de 200 000 euros sans questionnaire de santé. Garanties, coût, changement.
Achat immobilier : pourquoi l’assurance habitation est indispensable dès la signature ?
Achat immobilier : découvrez pourquoi souscrire une assurance habitation avant la signature est essentiel pour le prêt, le notaire et votre logement.
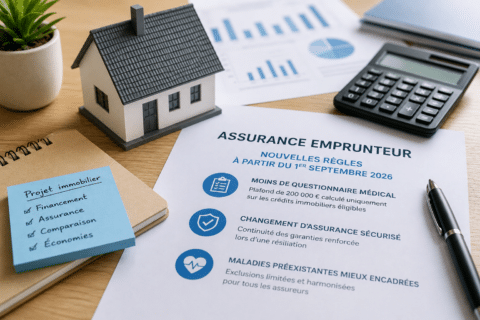
Crédit immobilier : cette réforme de septembre 2026 pourrait faciliter votre assurance
Découvrez les 3 changements majeurs de l'assurance emprunteur dès septembre 2026 : questionnaire médical, garanties et changement d'assurance.
Immobilier : les points à vérifier pour bien assurer son logement en 2026
Garanties, franchises, exclusions, équipements, télétravail : les points à vérifier pour bien assurer votre logement en 2026.
Réduire le coût de son assurance de prêt sans sacrifier ses garanties
Comparez et optimisez votre assurance de prêt immobilier pour réduire son coût sans perdre en garanties essentielles.
Protéger son logement contre les risques courants
Incendie, dégâts des eaux, cambriolage : découvrez comment protéger efficacement votre logement contre les risques courants.
Payer son assurance habitation moins cher sans perdre les garanties utiles
Franchise, capital mobilier, options, résiliation après un an : les leviers pour une assurance habitation moins chère, vérifiés sur les textes en vigueur.
Assurance emprunteur immobilier : ce que les propriétaires doivent vraiment vérifier
Garanties, quotité, franchise, coût sur capital restant dû, loi Lemoine et avis du CCSF de 2026 : la liste des points à contrôler dans votre contrat.
Votre assurance-vie mérite mieux : immobilier ou non-coté, le vrai match
Immobilier ou entreprises non cotées en assurance-vie : rendements, risques, frais et conseils pour bien diversifier son épargne.
Achat ou vente d'un logement : comparer les assurances habitation sans trou de couverture
Compromis, acte, déménagement : utiliser un comparateur d'assurance habitation, lire les garanties et résilier au bon moment sans rester sans contrat.
Comment choisir une bonne couverture pour les imprévus ?
Protégez votre foyer des imprévus. Comment choisir une couverture logement adaptée à votre habitat, vos biens et votre mode de vie.
Courtier mutuelle senior : comprendre ses avantages et maîtriser le prix de votre couverture santé
Découvrez comment un courtier aide les seniors à choisir une mutuelle adaptée, à comparer les garanties et à maîtriser le prix de leur couverture santé.
Bûche de ramonage, ramonage mécanique et assurance habitation : qui paie après un feu de cheminée ?
Une bûche de ramonage ne vaut pas certificat : décret de 2023, attestation, preuve à fournir à l'assureur après un sinistre incendie et pièges du contrat.
Neuf ou ancien, maison ou appartement : payer moins cher son assurance habitation
Logement neuf, ancien, maison ou appartement : ce qui fait le prix d'une assurance habitation, les garanties à garder et comment comparer les devis.
L’assurance de prêt immobilier, une sécurité indispensable pour l’emprunteur
L’assurance de prêt immobilier protège l’emprunteur et la banque. Découvrez ses avantages et comment choisir le meilleur contrat.
3 raisons de se rapprocher d’un courtier en assurance de prêt
Si vous êtes à la recherche d'une assurance pour votre crédit immobilier, vous avez la possibilité d'accepter celle que vous...
« On n’a plus rien » : leur maison brûle, l’assurance les abandonne
Leur maison détruite par un incendie, un couple d’Eure-et-Loir découvre que son assurance avait été résiliée sans qu’il le sache.
Évitez les erreurs coûteuses en assurance habitation
On observe que de nombreux propriétaires et locataires commettent des erreurs préjudiciables lors du choix de leur assurance...
Propriétaire ou locataire quelles différences pour le devis assurance habitation ?
Découvrez les différences clés entre devis assurance habitation propriétaire et locataire et trouvez les garanties adaptées à votre profil.
Comment protéger efficacement son logement face aux risques du quotidien ?
Qu'on se l'avoue, notre chez-nous est bien plus qu'un simple abri. C'est notre havre de paix, l'écrin qui protège notre famille et nos...
10 étapes pour assurer son logement après un achat immobilier
L'achat d'un bien immobilier représente un investissement majeur qui nécessite une protection adaptée. Votre nouveau logement mérite...
Assurance habitation : les 7 points à vérifier avant de signer un contrat, locataire ou propriétaire
Risques locatifs, franchise, valeur à neuf, vol, catastrophe naturelle, résiliation : ce qui distingue vraiment deux contrats d'assurance habitation.
Assurance responsabilité civile : dommages couverts, exclusions et indemnisation après un sinistre
Qui est couvert, quels dommages, quelles exclusions, quand l'assurance est obligatoire, comment déclarer un sinistre pour que la victime soit indemnisée.
Changer d’assurance emprunteur en 2024 : une solution pour réduire vos coûts ?
Lors de la souscription d'un prêt immobilier, l'assurance emprunteur représente une part non négligeable du coût total. Bien que cette...
Transaction immobilière : le cauchemar de Béatrice et Lionel
Découvrez comment un couple a vécu une révélation choquante : leur maison à Sevran ne leur appartenait pas légalement.
Taux, assurance, frais, durée : comment réduire ce que coûte vraiment votre crédit immobilier
Négocier le taux, changer d'assurance emprunteur, raccourcir la durée, racheter le crédit : les leviers chiffrés et leurs limites légales en 2026.
Protégez vos biens : comprendre l’assurance habitation
Découvrez les principales modifications de l'assurance habitation, les couvertures essentielles et les exclusions à noter.
Deux contrats accompagnent presque tous les propriétaires et locataires : l'assurance habitation, qui couvre le logement et la responsabilité de ses occupants, et l'assurance emprunteur, qui garantit le remboursement d'un crédit immobilier. Cette rubrique décrypte leurs garanties, leurs exclusions et leurs tarifs, suit les évolutions de la réglementation et explique comment faire valoir vos droits après un sinistre.
Assurance habitation : qui doit s'assurer, et contre quoi
Le locataire a l'obligation légale de s'assurer au minimum contre les risques locatifs, c'est-à-dire les dommages qu'il pourrait causer au logement ou à l'immeuble, comme un incendie ou un dégât des eaux. En copropriété, la loi ALUR impose à chaque copropriétaire, occupant ou non, une assurance de responsabilité civile. Le propriétaire d'une maison individuelle n'y est pas tenu par la loi, même si le prêteur l'exige souvent, mais s'en passer revient à porter seul un risque considérable. Au-delà de ce socle, les contrats multirisques se distinguent par le plafond d'indemnisation du mobilier, la franchise, la couverture du vol, du bris de glace ou des équipements extérieurs. Lisez les conditions générales autant que le tableau de garanties : les exclusions s'y trouvent.
Après un sinistre : les bons réflexes
La déclaration doit parvenir à l'assureur dans les délais du contrat, en général cinq jours ouvrés, ramenés à deux en cas de vol. Photographiez les dégâts, conservez les objets endommagés et rassemblez factures et justificatifs de valeur avant tout nettoyage. Pour un vol, un dépôt de plainte est exigé. Une catastrophe naturelle, inondation ou sécheresse par exemple, n'est indemnisée à ce titre qu'après la publication d'un arrêté interministériel reconnaissant cet état dans la commune, et une franchise légale s'applique. Un incendie soulève d'autres questions : relogement, indemnisation en valeur à neuf ou après déduction de la vétusté, délais de reconstruction. Si l'offre de l'assureur vous paraît insuffisante, une contre-expertise est possible.
Assurance emprunteur : le droit de choisir
Lors d'un crédit immobilier, la banque propose son contrat groupe, mutualisé entre tous ses clients. Vous pouvez lui préférer une délégation d'assurance, c'est-à-dire un contrat individuel souscrit ailleurs, à condition qu'il offre des garanties équivalentes à celles exigées. La loi Lemoine permet de résilier et de remplacer ce contrat à tout moment, sans frais, et a supprimé le questionnaire médical pour une partie des prêts. Le tarif dépend de l'âge, de l'état de santé, du métier et des garanties retenues : décès, perte totale et irréversible d'autonomie, incapacité, invalidité. Notre dossier sur l'assurance emprunteur détaille ces garanties, et un guide pratique explique comment changer de contrat sans frais.
Santé, résiliation et hausse des primes
Un problème de santé passé ou présent ne ferme pas la porte à l'emprunt. La convention AERAS organise l'examen des dossiers présentant un risque aggravé, et le droit à l'oubli dispense de déclarer certaines pathologies anciennes, dont des cancers, au-delà d'un délai fixé par les textes. Côté habitation, la loi Hamon autorise la résiliation à tout moment après la première année de contrat ; le nouvel assureur se charge souvent des formalités. Ce levier compte, car les primes suivent de près le coût des sinistres climatiques, et l'adresse du logement pèse de plus en plus dans le tarif. Les démarches sont résumées dans notre article pour résilier son assurance habitation.
